加载中...
首页
资讯流
快讯
Mikko日志
纪要及实录
图片流
投研
行业
企业报告
资管
文献
全部投研
新会话
我的收藏
历史会话
图片流
加载中...
加载中...
图片加载中...
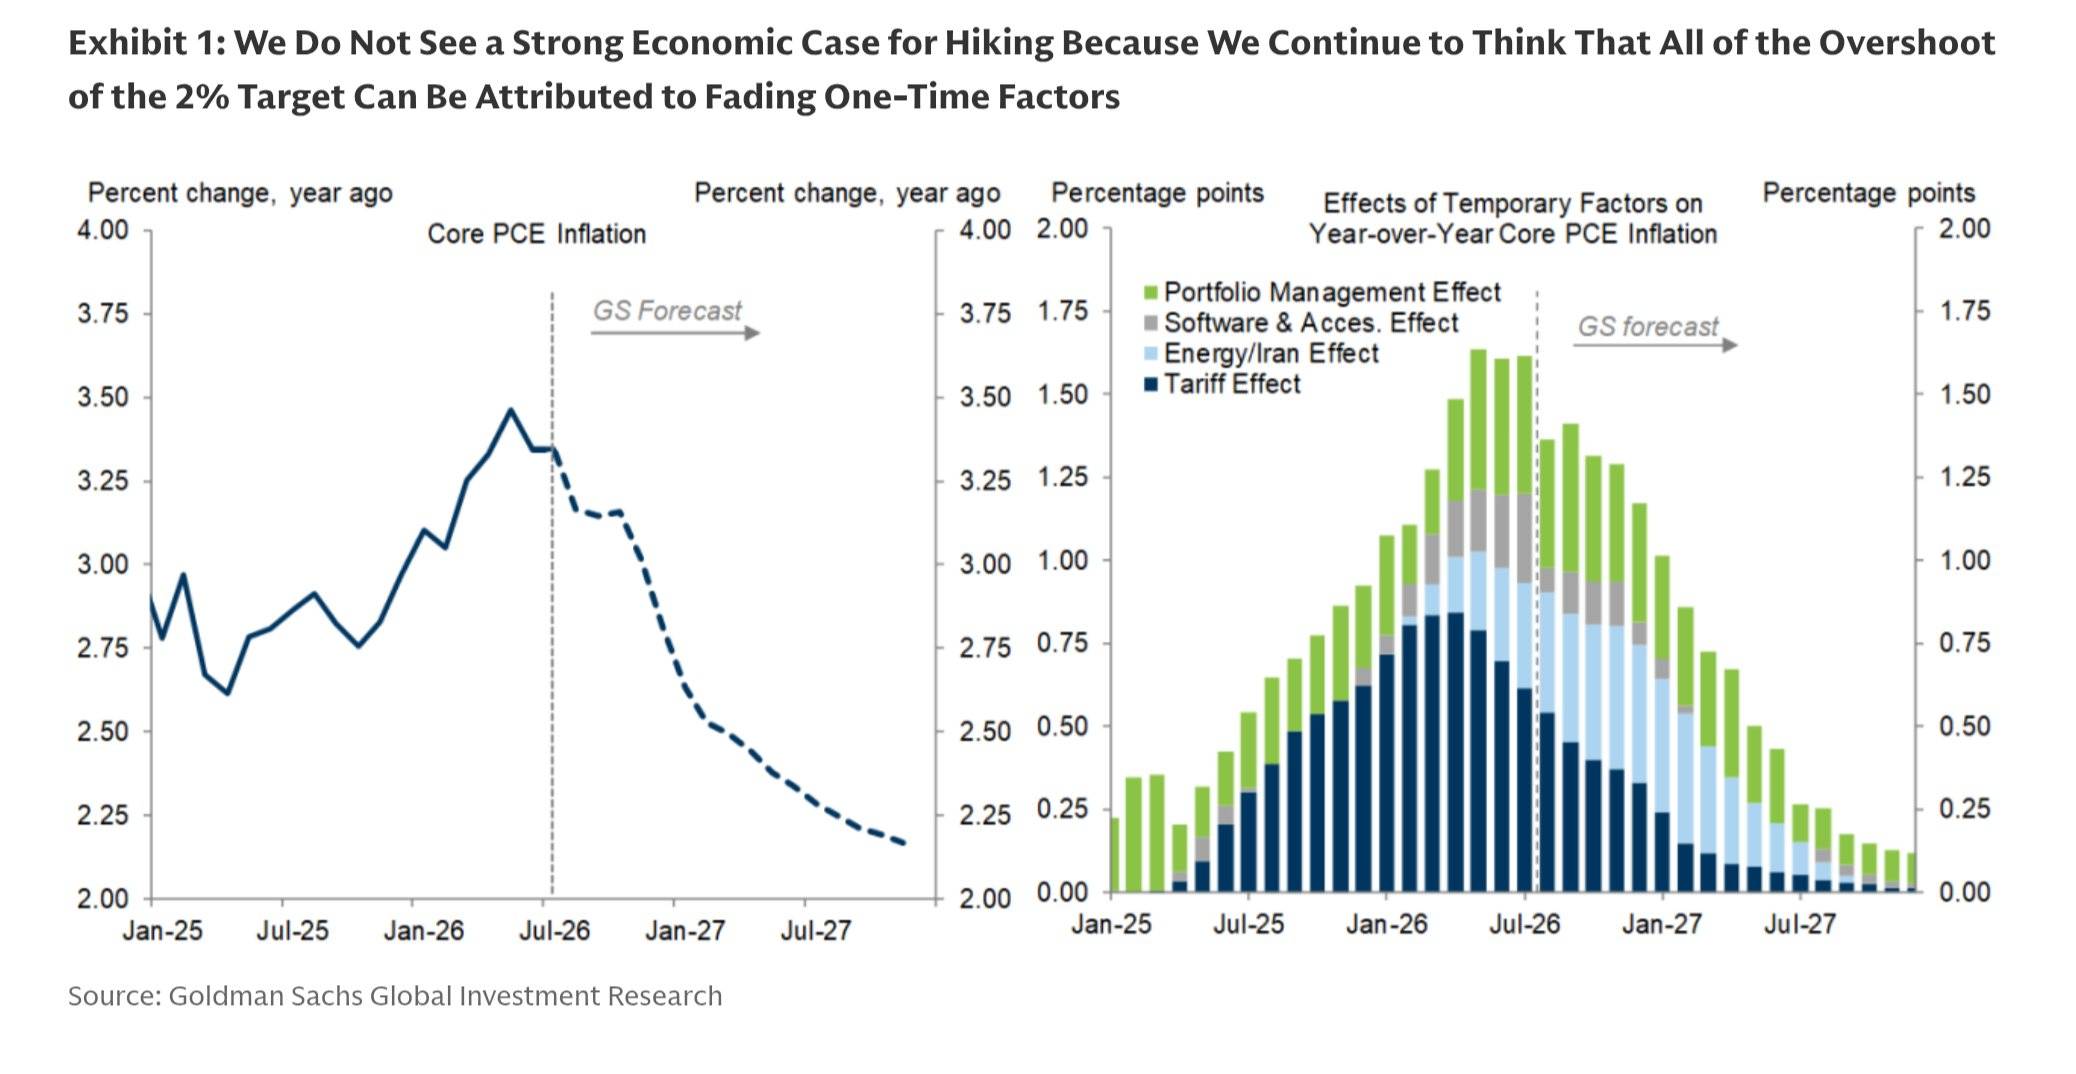
高盛观点:通胀飙升乃暂时,无需急于加息
2026-09-15 13:10
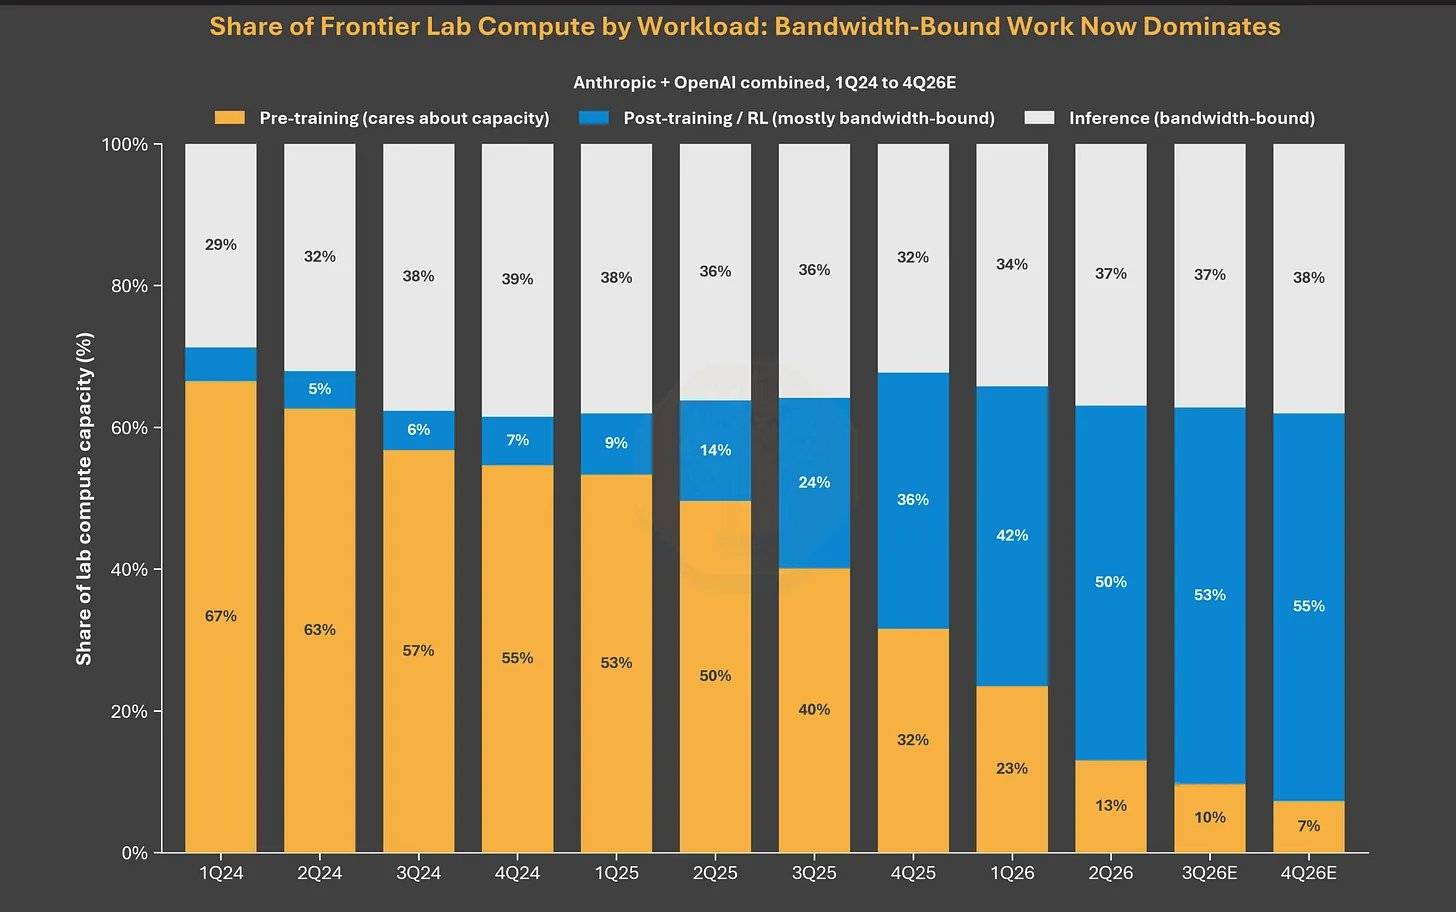
AI算力重心转移:从“造”模型到“用”模型
2026-09-14 17:00
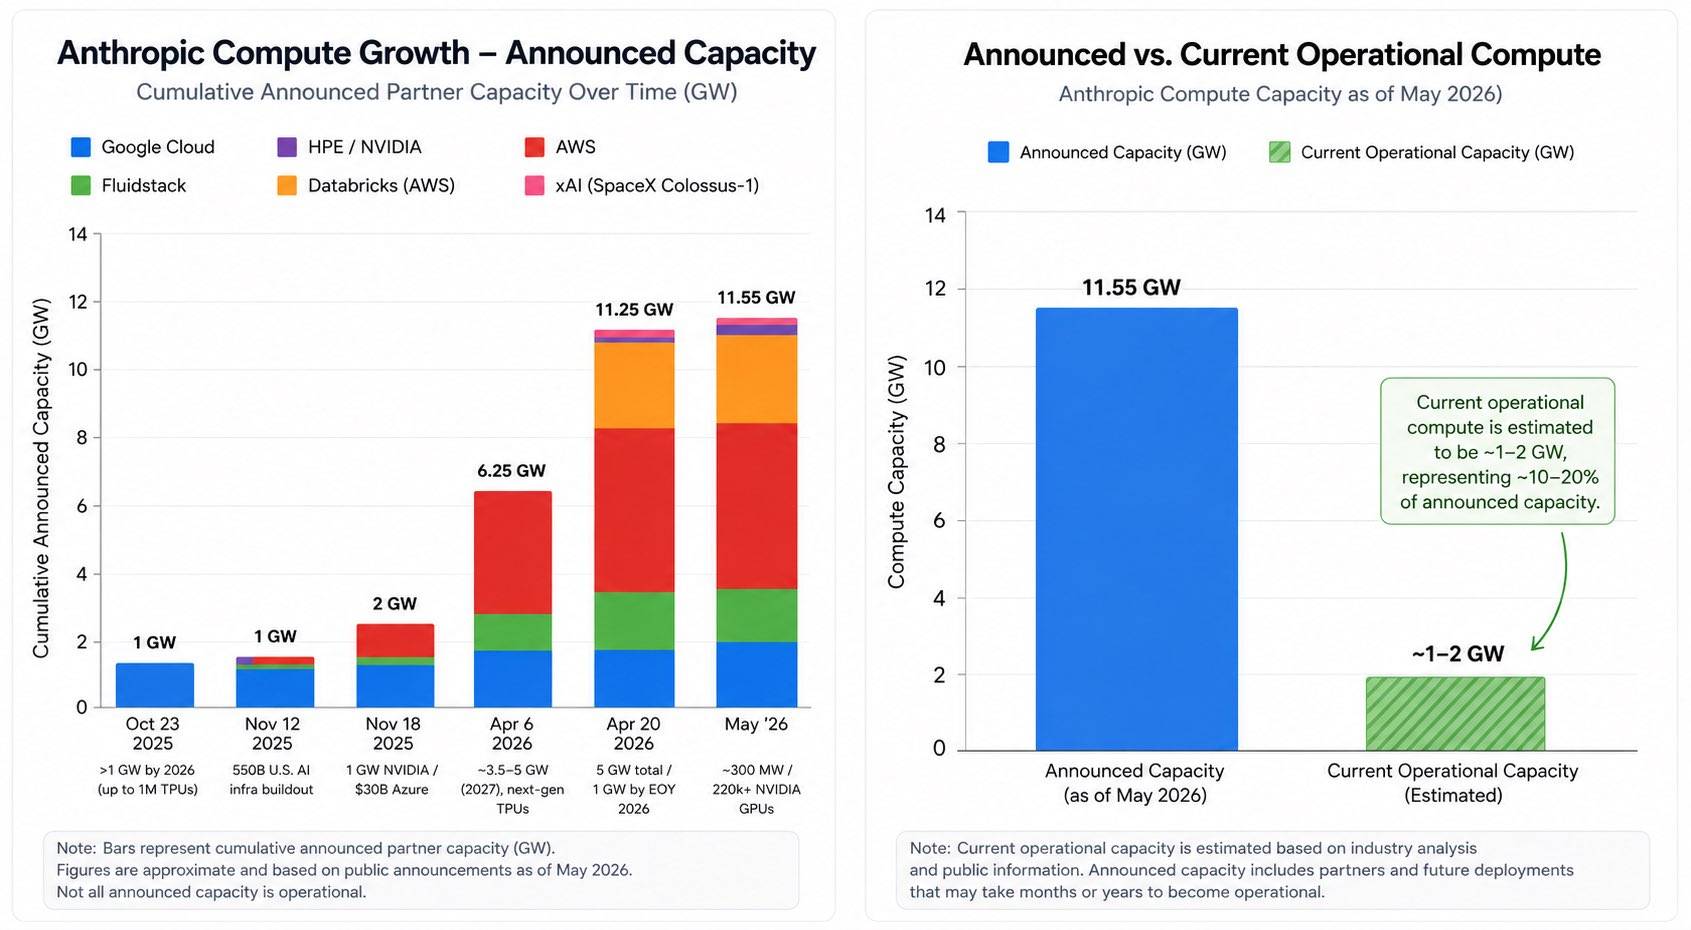
Anthropic的算力扩张蓝图:承诺与现实
2026-09-14 17:00
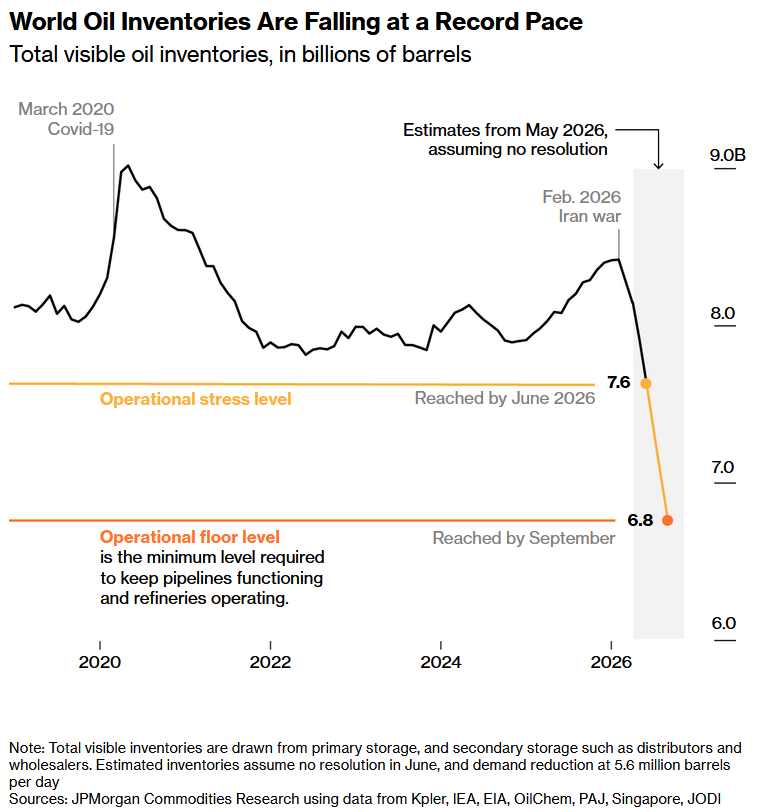
全球石油库存正以前所未有的速度下降
2026-09-14 17:00

AI经济预测:谁是赢家,谁是输家?
2026-09-11 02:48
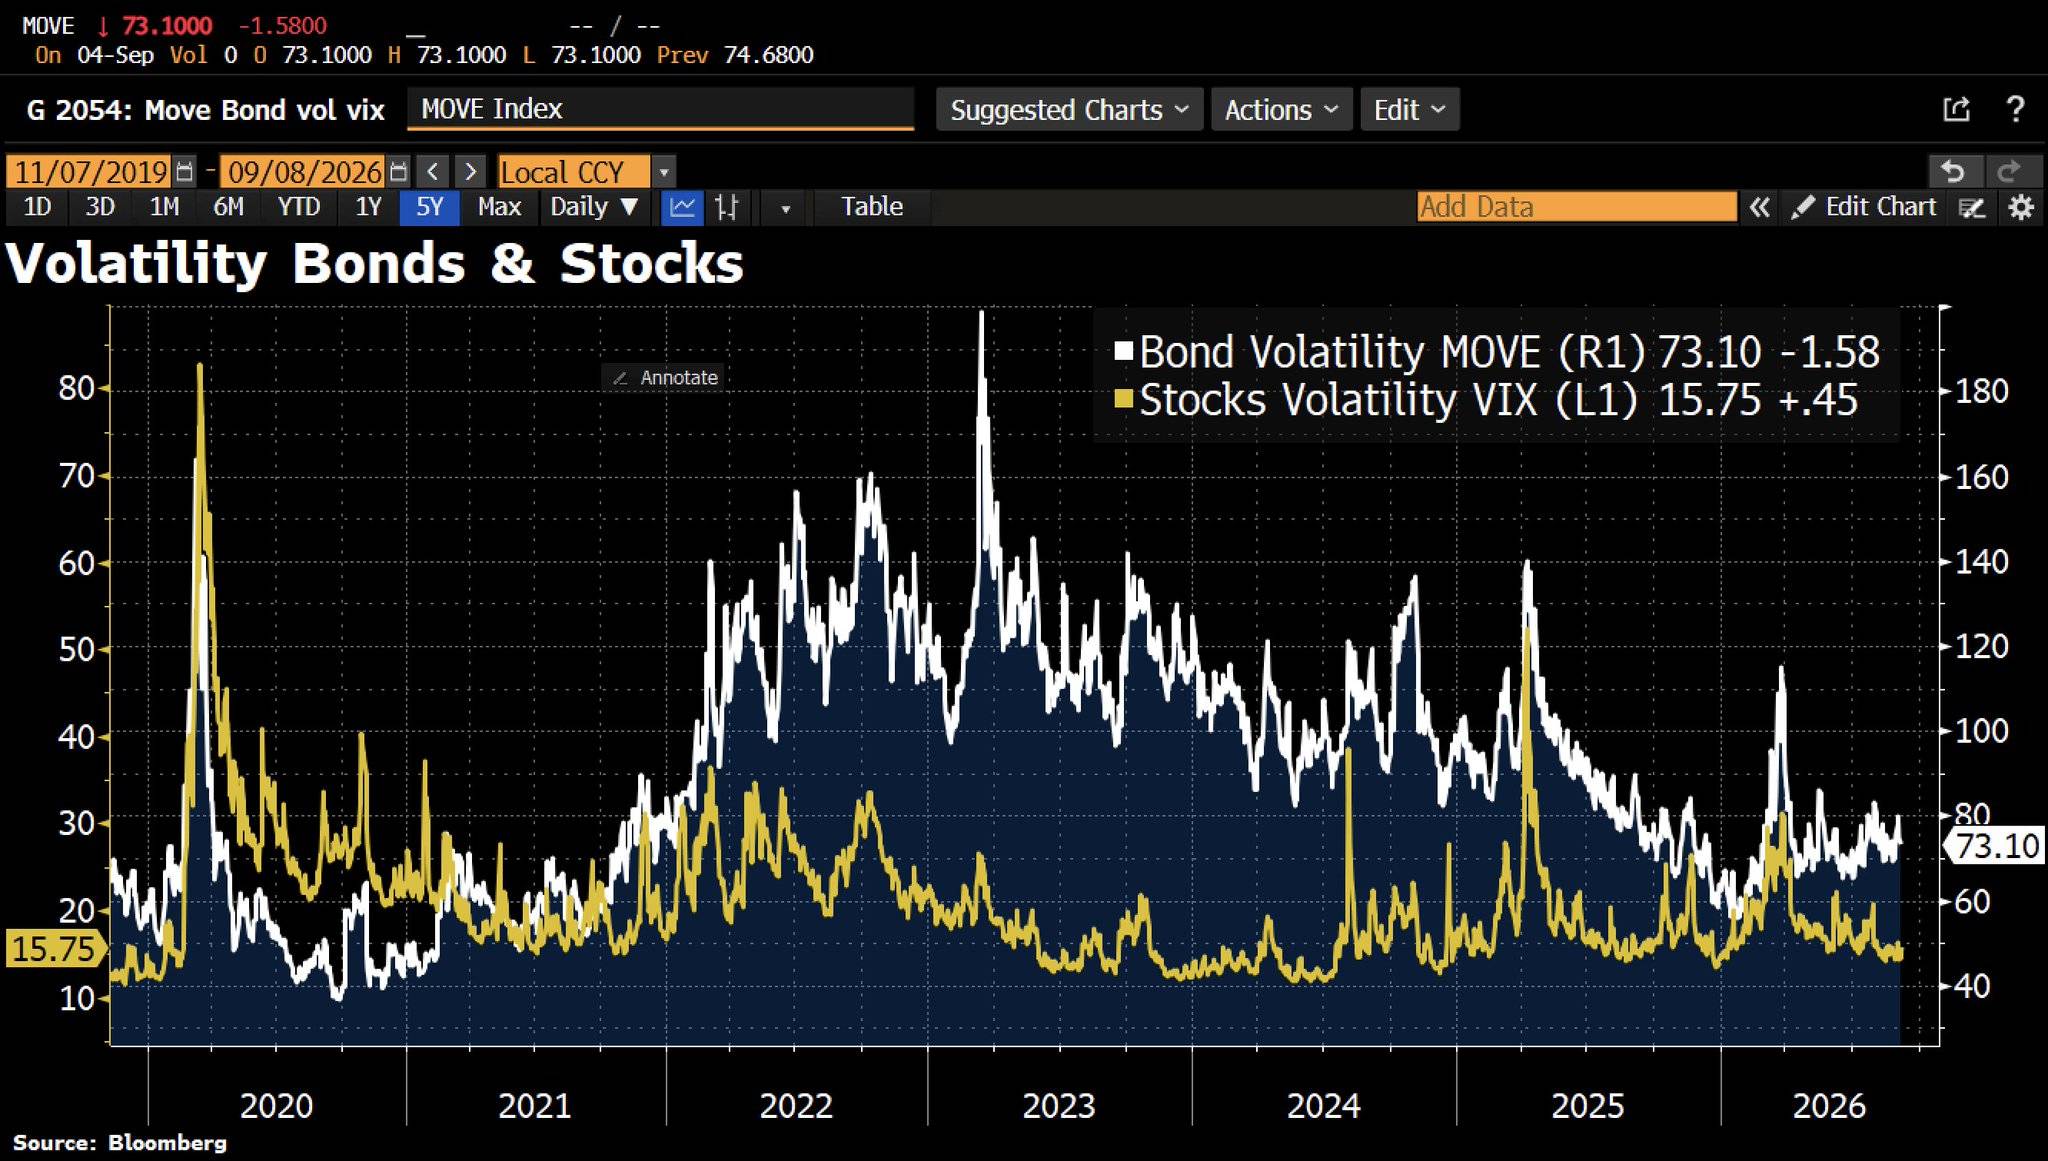
冰火两重天:债市与股市的波动分歧
2026-09-09 13:43
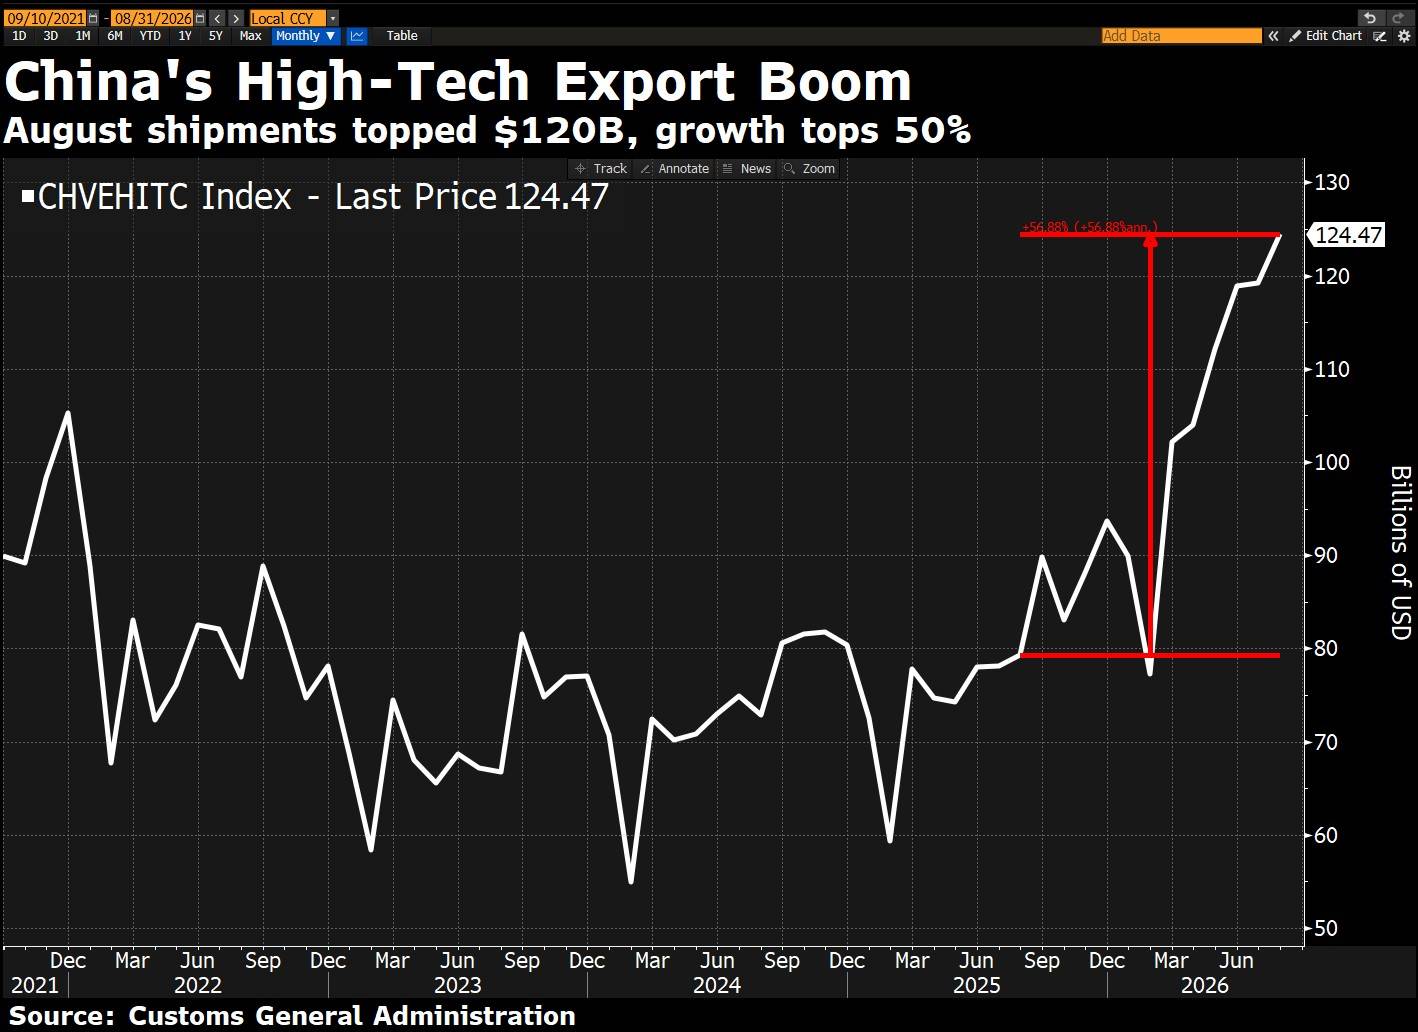
中国高科技出口现爆发式增长
2026-09-09 13:43
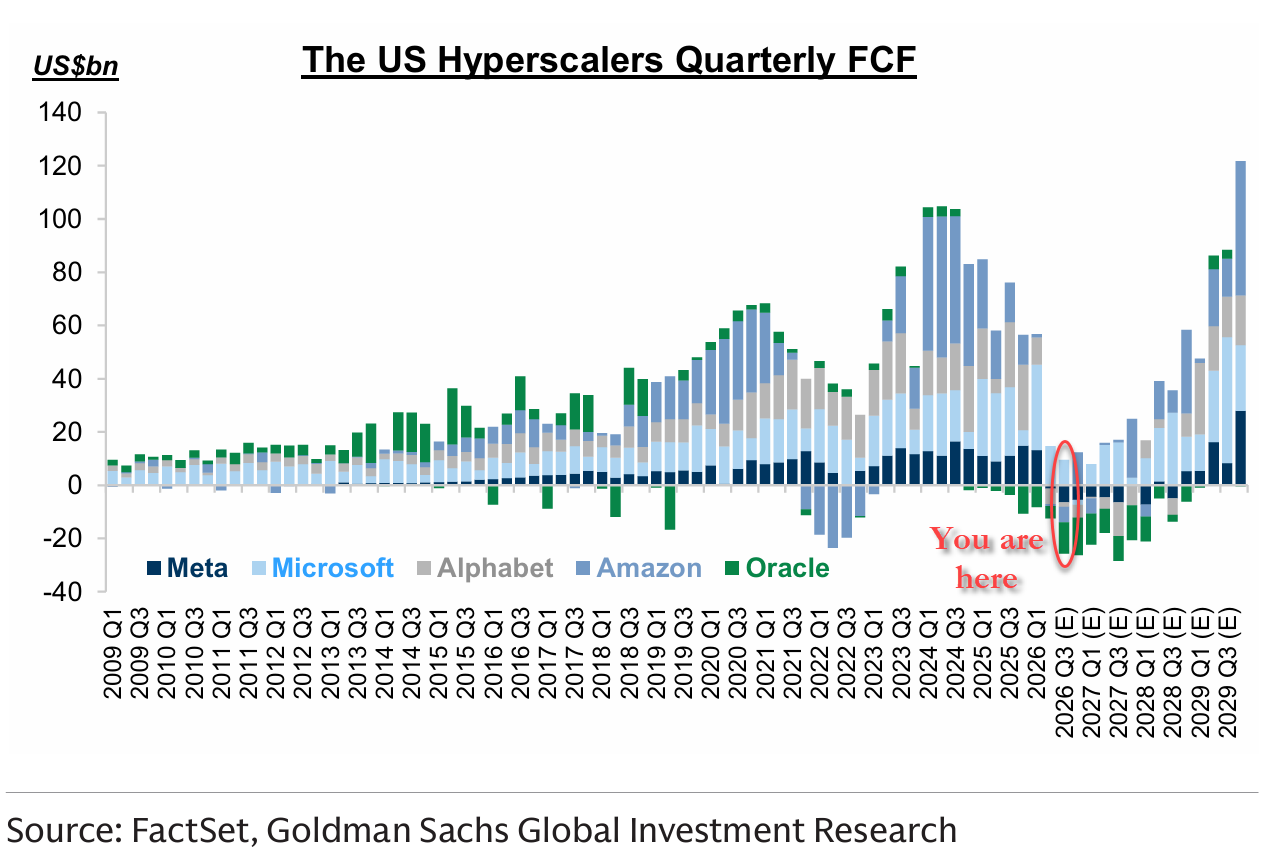
美国科技巨头的季度自由现金流变化趋势
2026-09-09 13:43
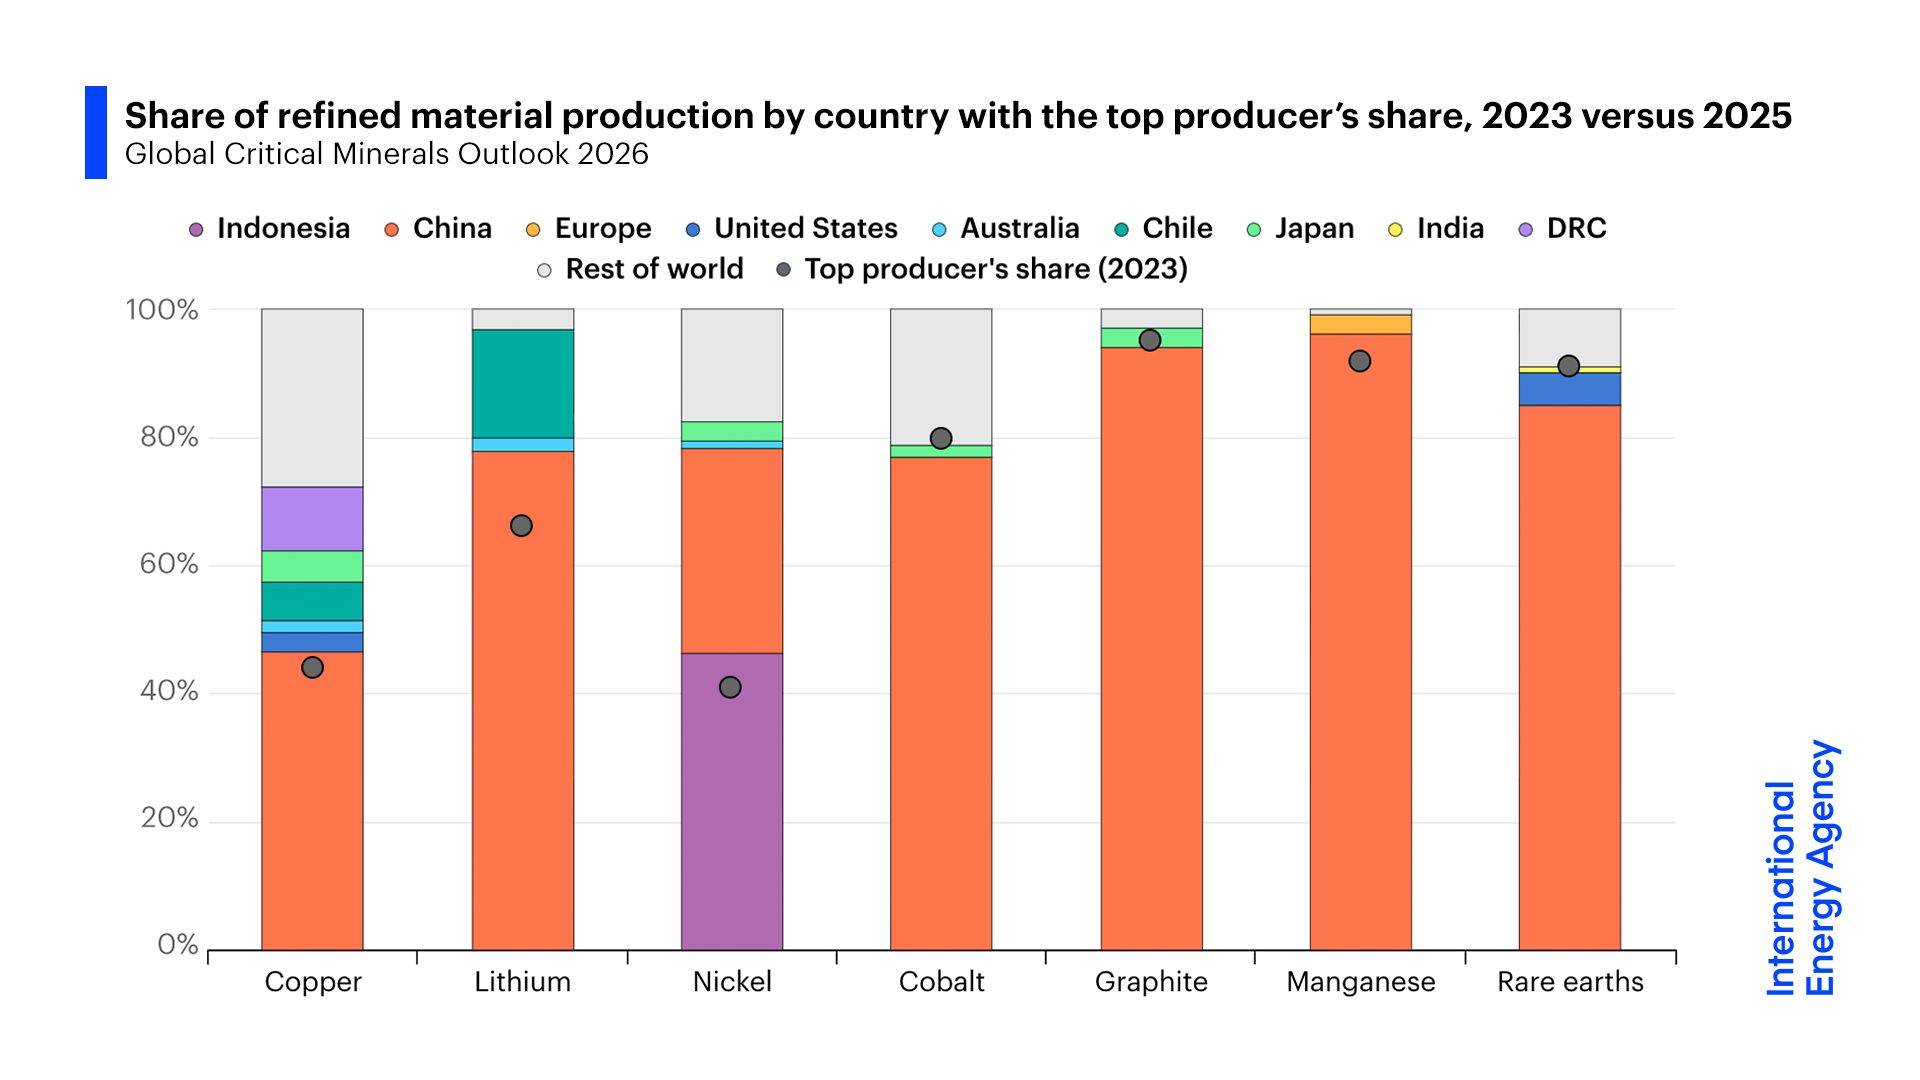
关键矿物精炼产能版图:2023与2025年市场份额对比
2026-09-09 13:36
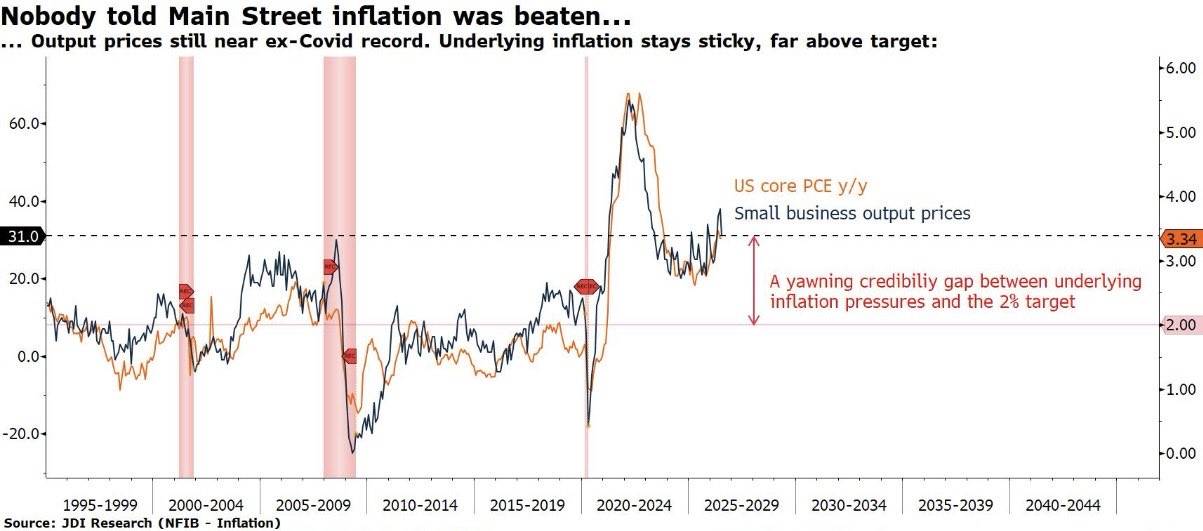
通胀警报未除:中小企业定价与通胀目标仍存巨大鸿沟
2026-09-09 13:36
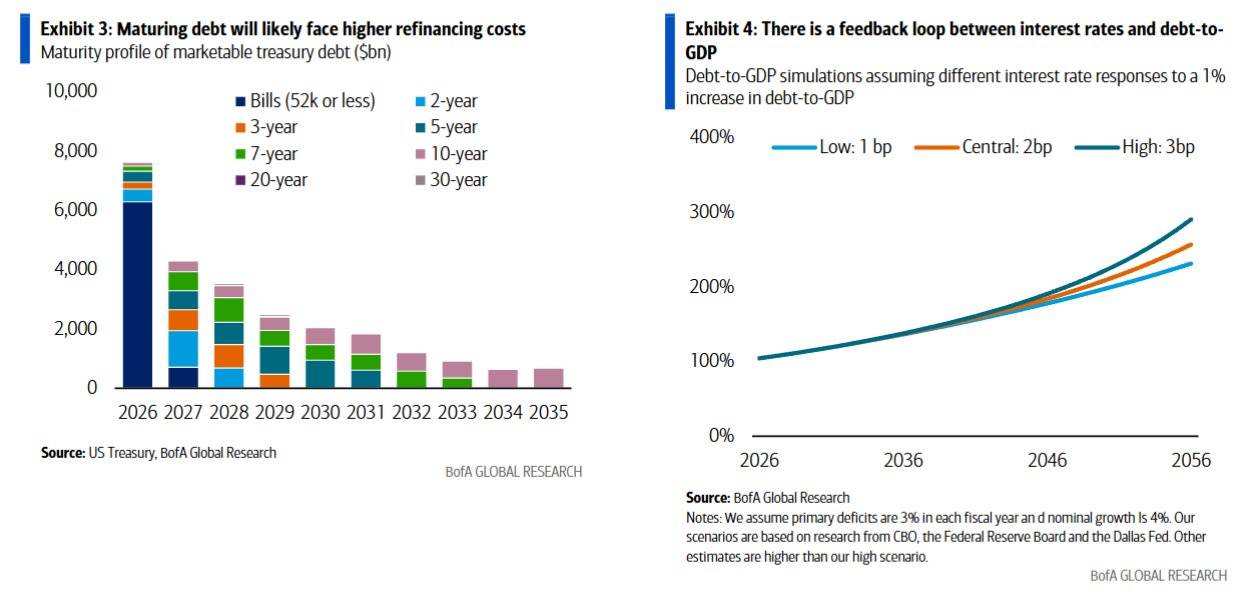
未来债务挑战:高昂的再融资成本与失控风险
2026-09-09 13:36
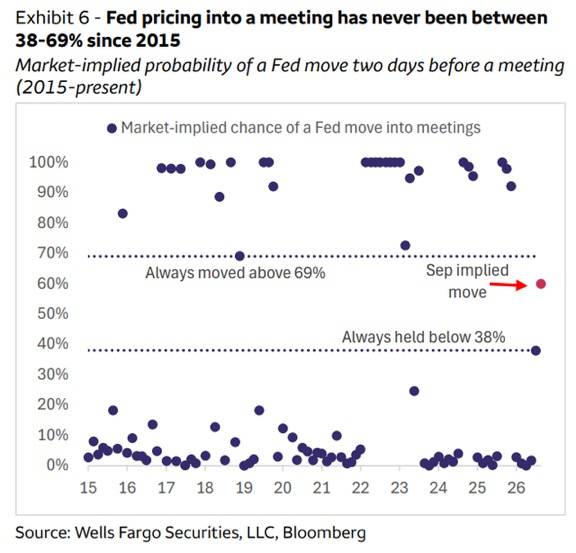
美联储利率决议的历史规律:市场预测的“无人区”
2026-09-09 03:00
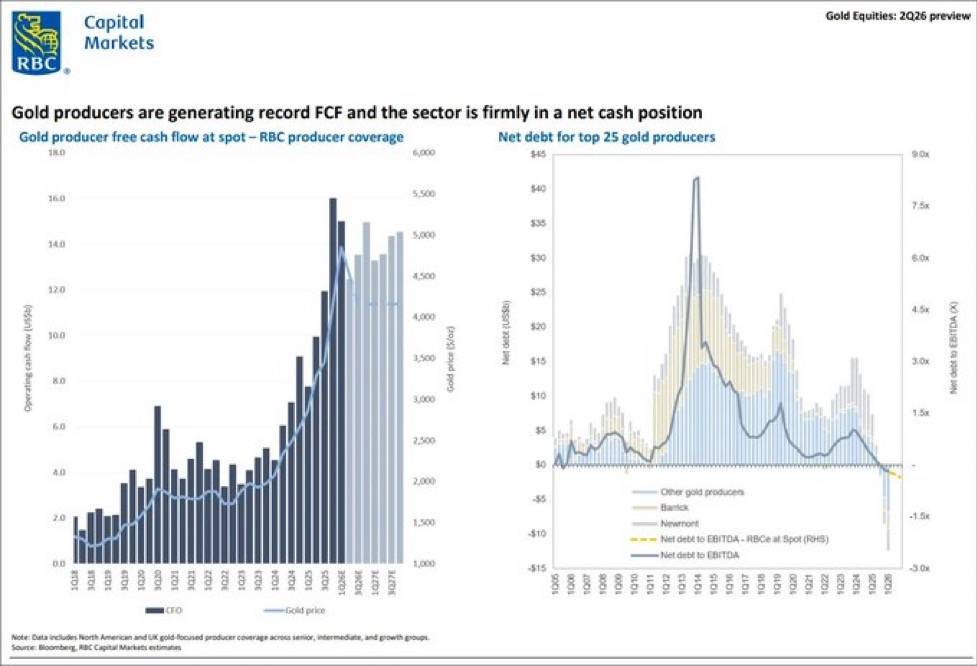
黄金生产商的财务黄金时代:现金充裕,债务清零在望
2026-09-09 03:00
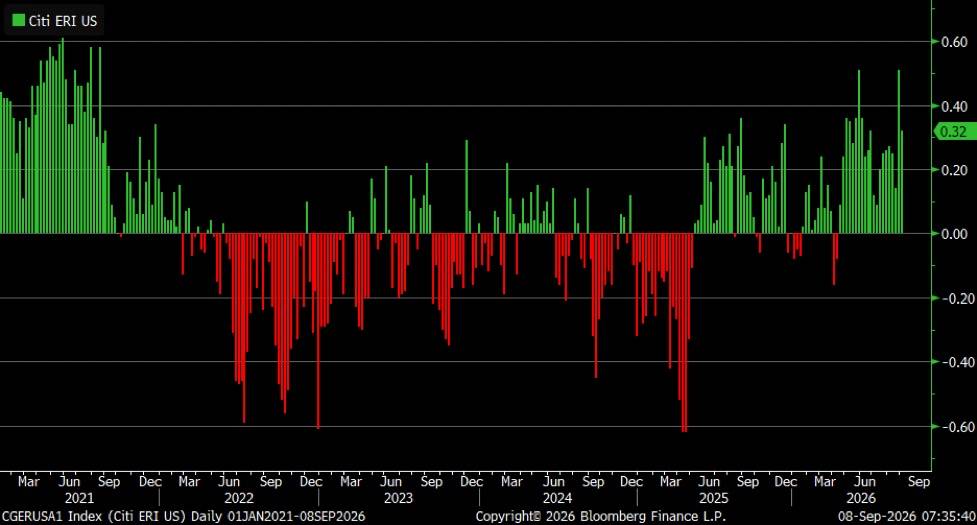
美国经济晴雨表:花旗经济意外指数走势图
2026-09-09 03:00
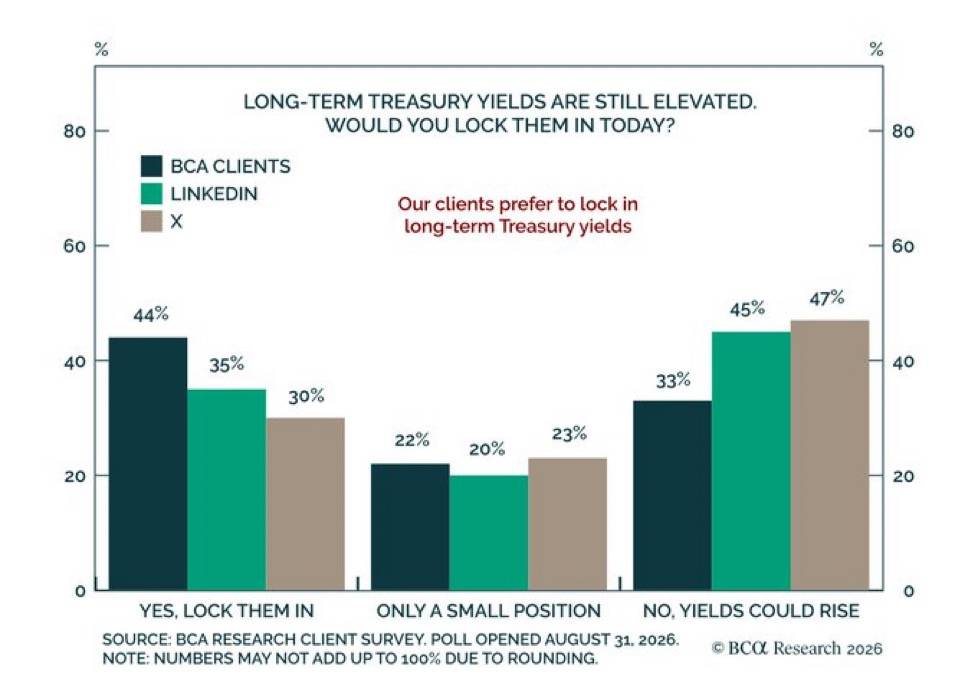
专业投资者与大众对锁定美债收益率的看法分歧
2026-09-09 03:00
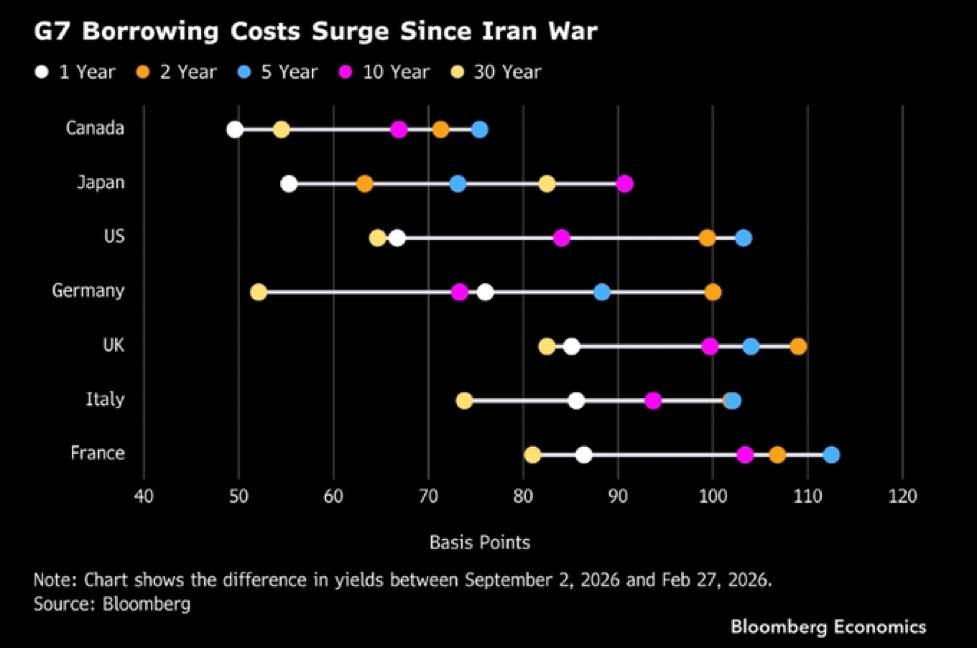
G7国家因战争导致借贷成本飙升
2026-09-09 03:00
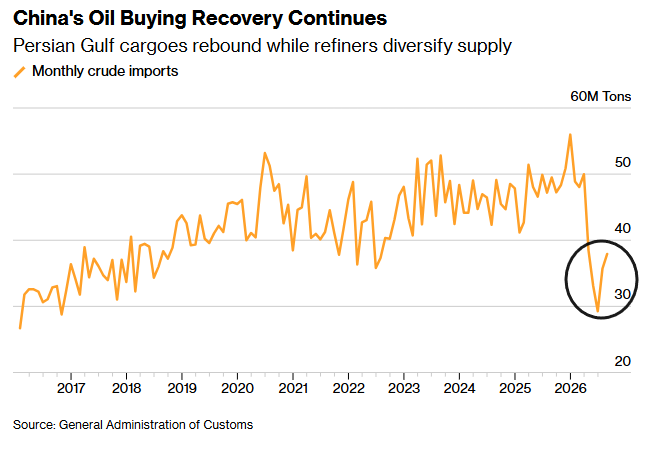
中国原油月度进口量变化趋势图
2026-09-08 23:53
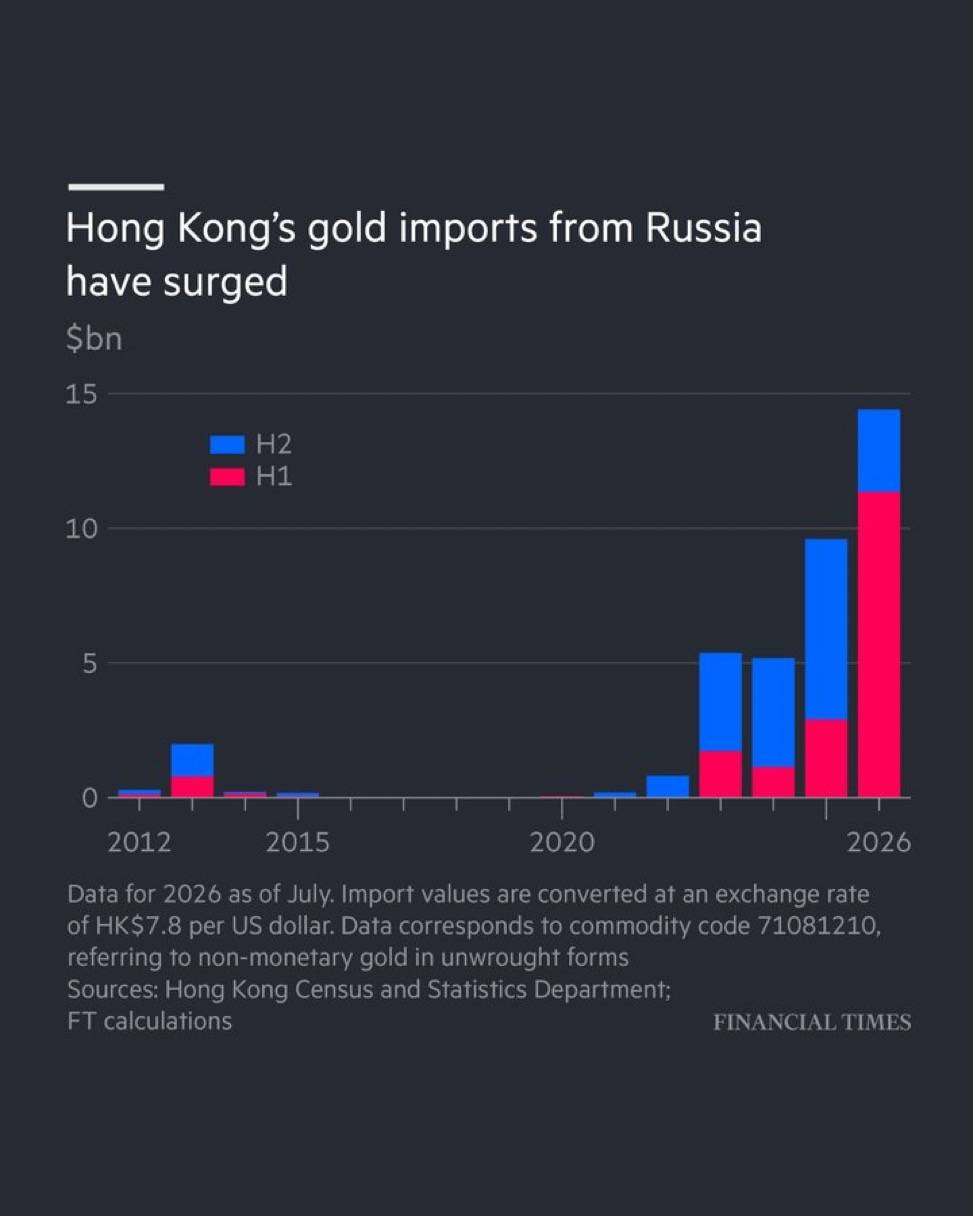
香港自俄罗斯的黄金进口量激增
2026-09-08 23:53
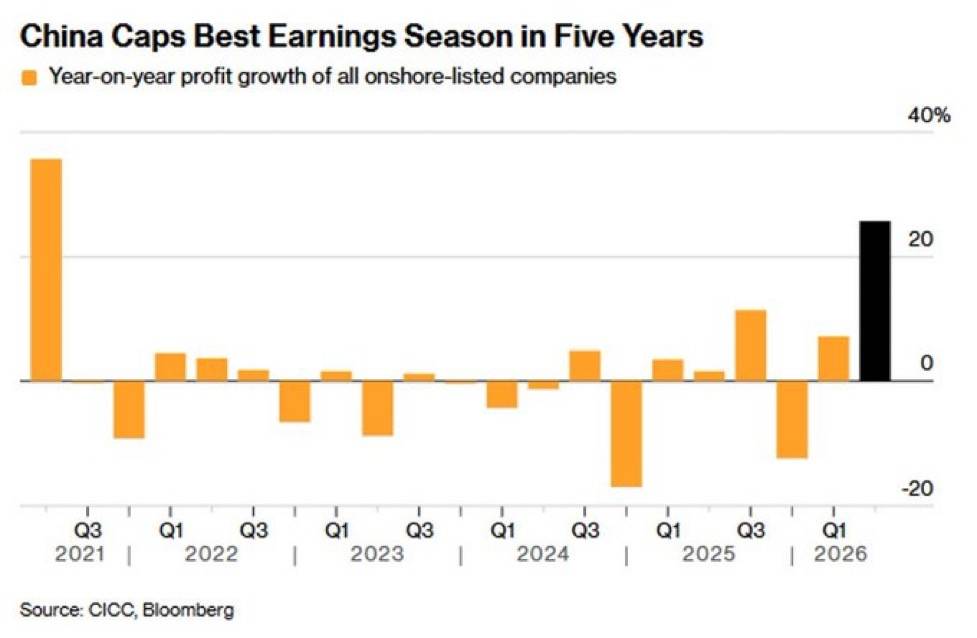
中国A股公司盈利增长回顾与展望
2026-09-08 23:53
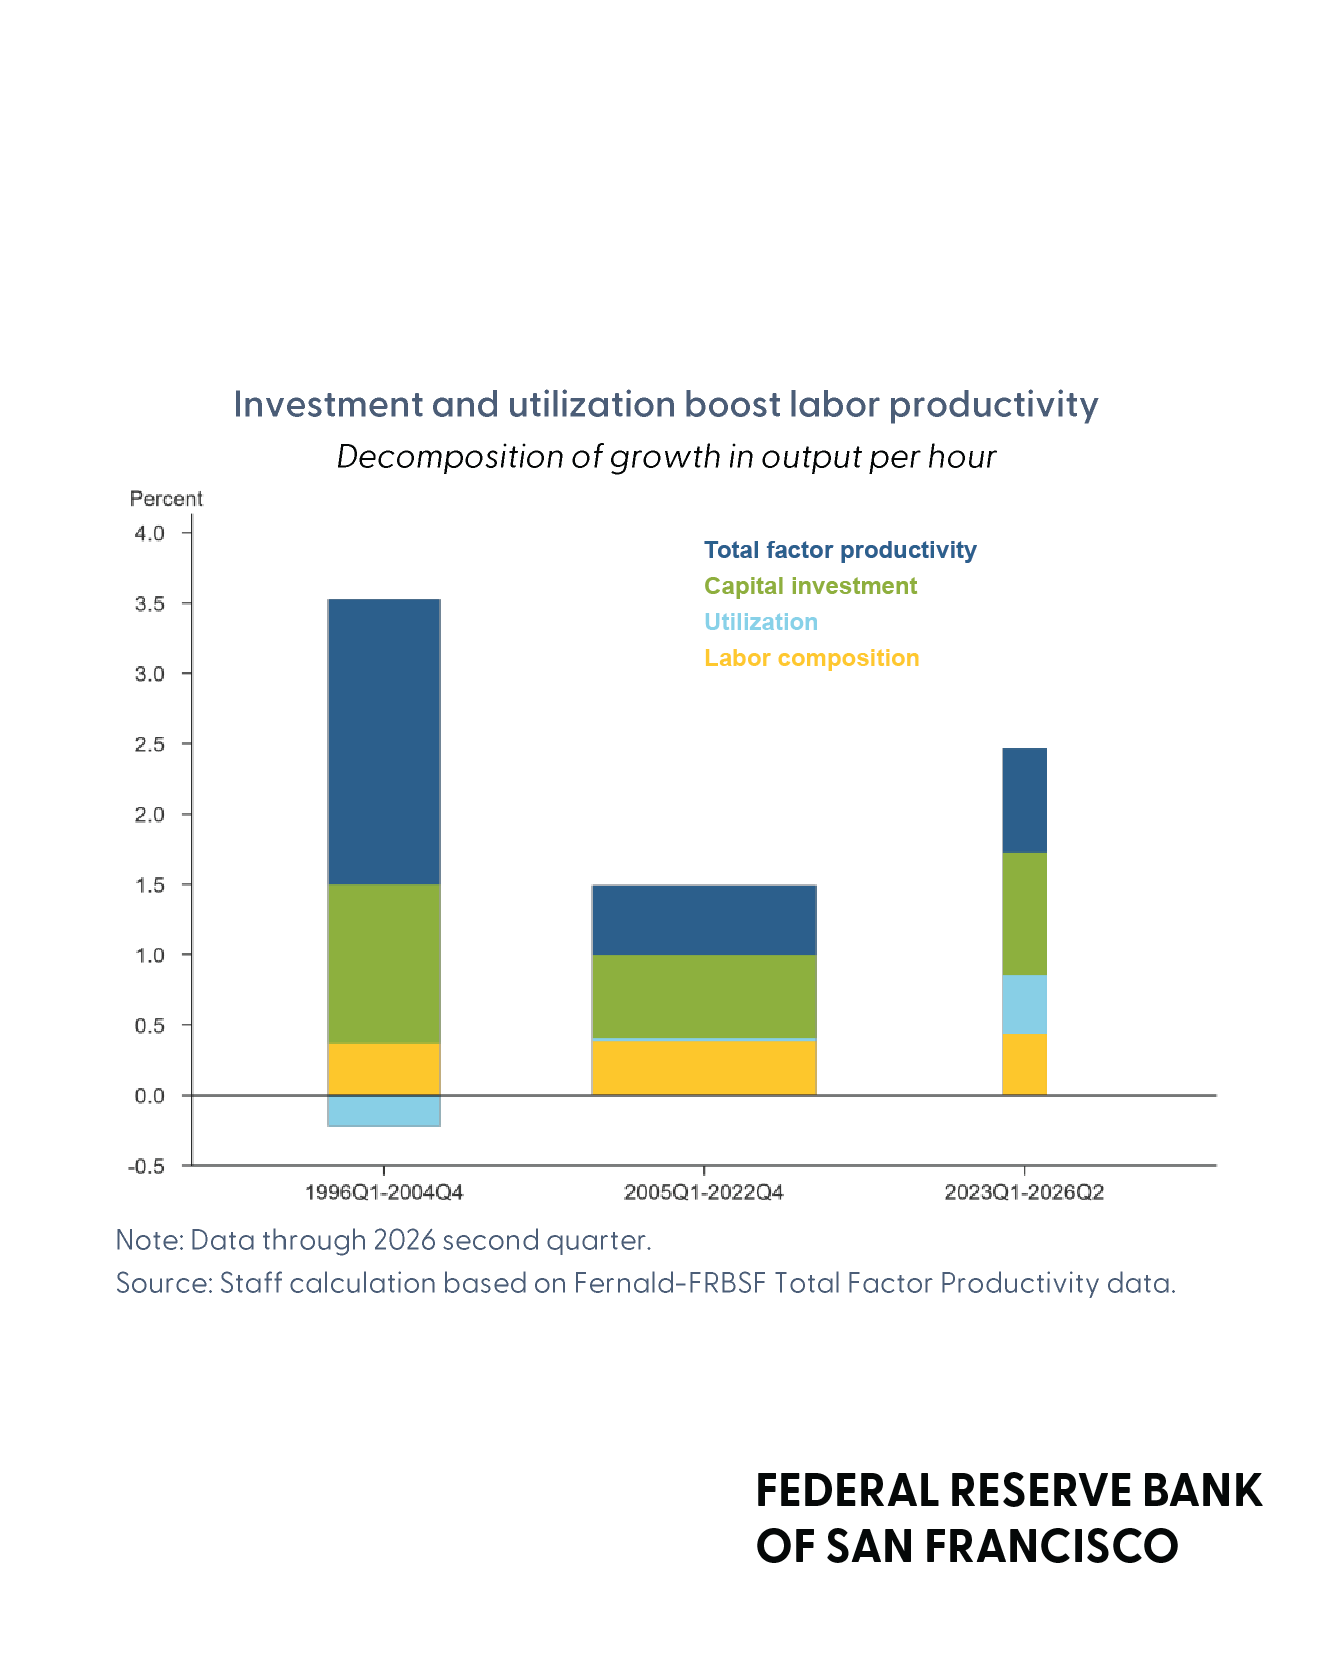
劳动生产率增长的动力来源分析
2026-09-04 12:08
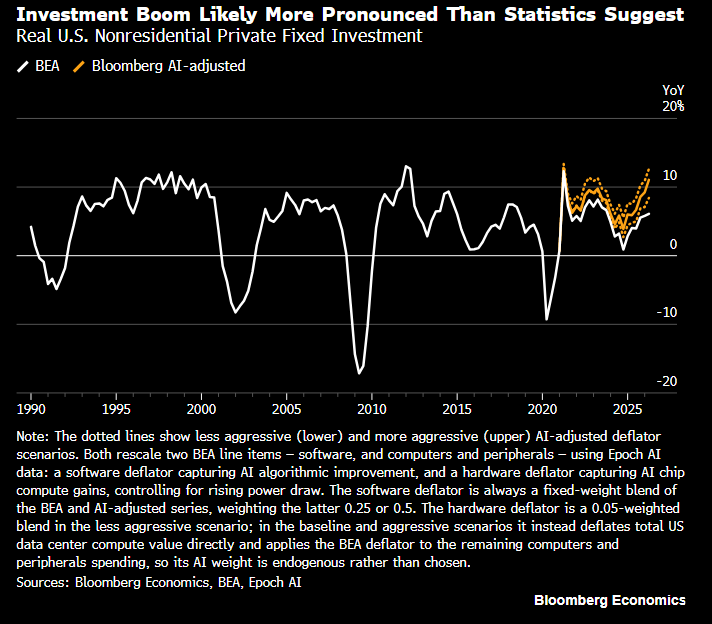
AI调整揭示:美国真实投资增长或被低估
2026-09-04 12:07
高盛观点:通胀飙升乃暂时,无需急于加息
加载中...
这张图表由高盛全球投资研究发布,旨在说明为什么他们认为没有充分的经济理由来提高利率。 图表分为两部分: 左图(核心PCE通胀率):这幅折线图展示了核心个人消费支出(PCE)通胀率的变化情况。这是衡量物价上涨的一个关键指标,也是美联储非常关注的数据。我们可以看到,通胀率先是上升,在2026年中期达到一个高点,然后高盛预测(虚线部分)它将开始回落,并逐步接近2%的目标水平。 右图(临时性因素的影响):这幅柱状图解释了左图中通胀上升的原因。它将通胀的上涨分解为几个“临时性”或“一次性”的因素,例如关税效应、能源效应、软件效应等。这些因素共同推高了整体通胀率。 核心观点: 图表传达的核心信息是,近期通胀率超过2%目标主要是由这些会随时间消退的暂时性因素造成的。正如右图预测的那样,当这些临时因素的影响减弱时,左图中的通胀率也随之下降。因此,高盛认为,既然通胀的根源是暂时的,而非经济持续过热,那么就没有必要采取加息这种强硬的货币政策来抑制它。
2026-09-15