智堡AI投研
研究资料
研究中心
图片流

9.22

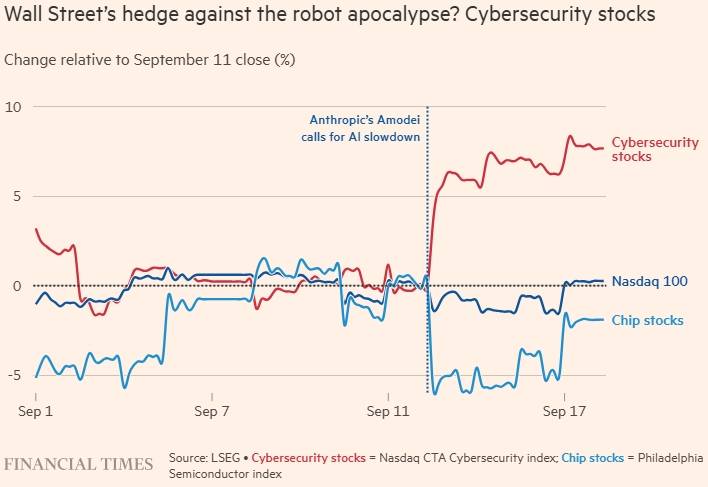
AI风险论调下的市场分化:网络安全股与芯片股走势迥异
9月22日
AI产业链深度依赖分析:五大供应商的收入来源
9月22日
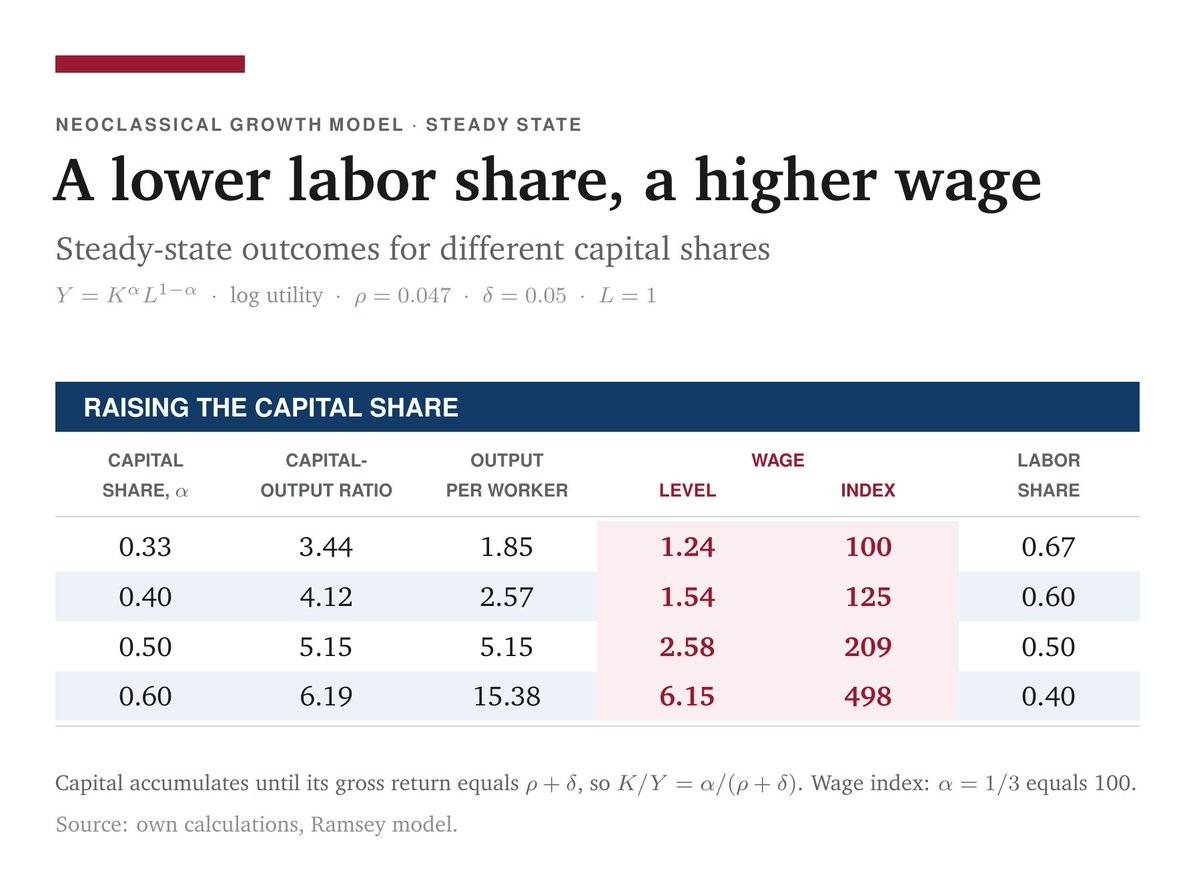
资本占比提升:为何劳动收入份额下降,工资却更高?
9月22日
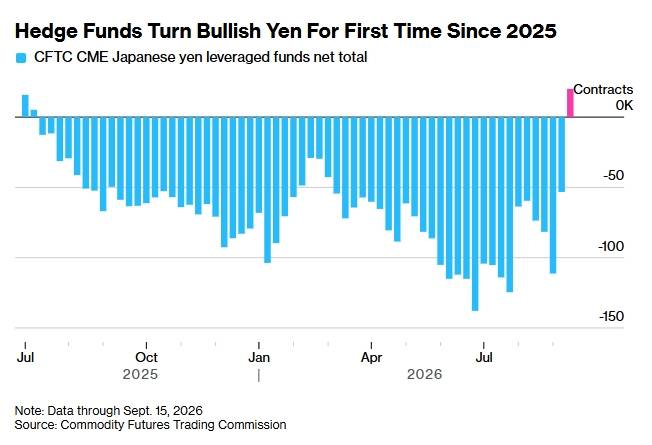
对冲基金立场大逆转:一年多来首次看涨日元
9月22日
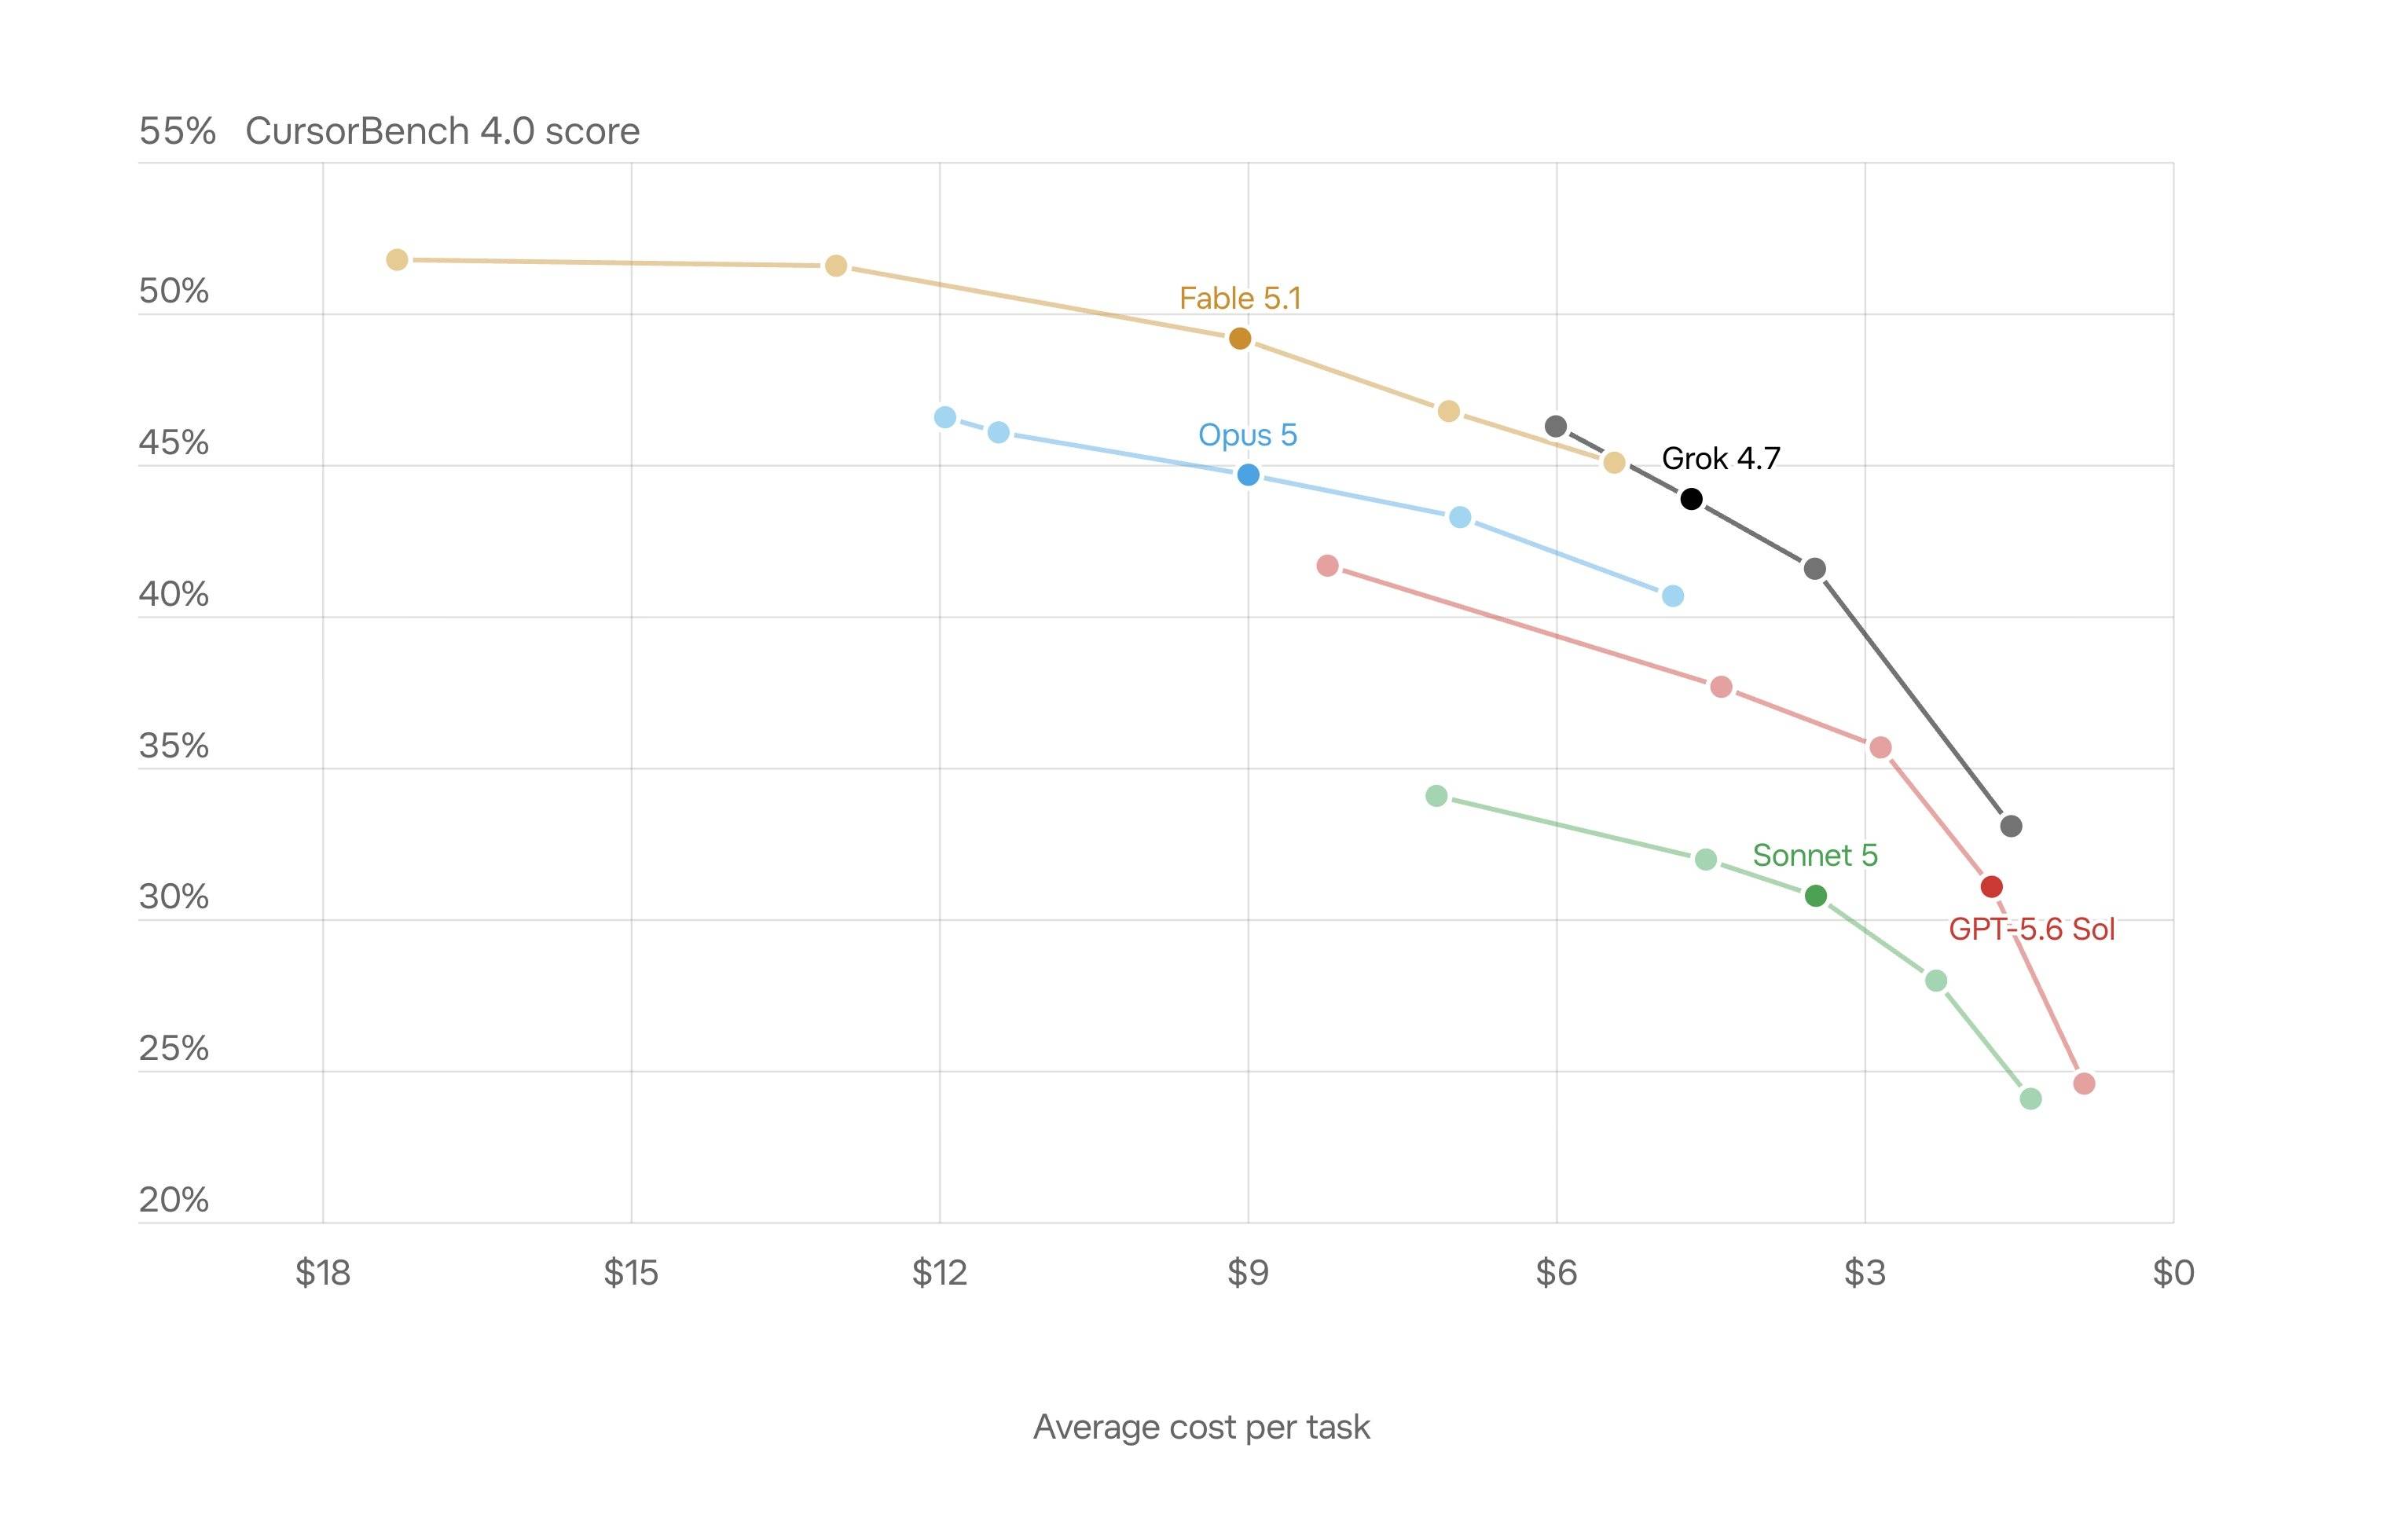
AI模型性价比对比:性能与成本的权衡
AI模型性价比对比:性能与成本的权衡
9月22日

9.19

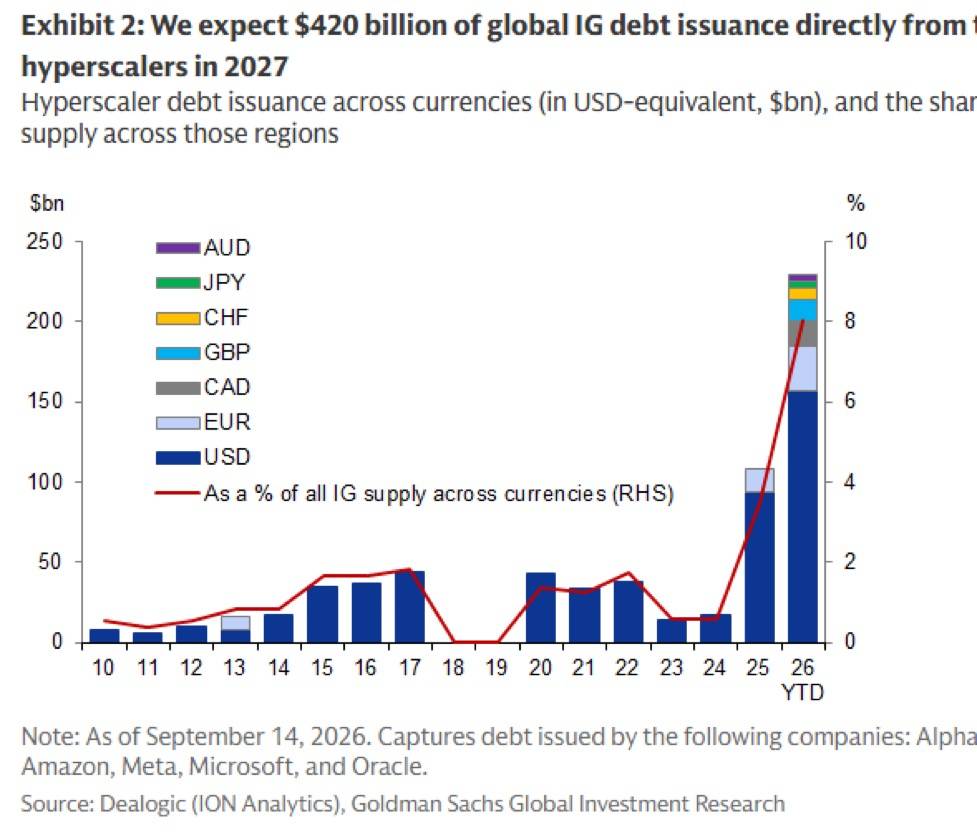
大型科技公司债券发行量激增
大型科技公司债券发行量激增
9月19日
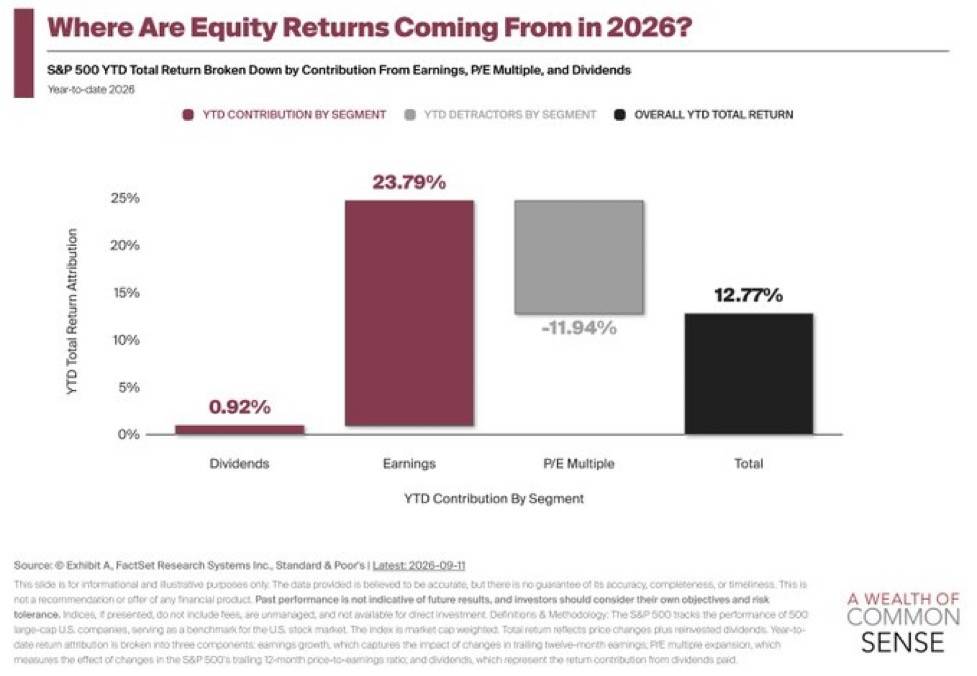
标普500回报构成:盈利驱动,估值拖累
标普500回报构成:盈利驱动,估值拖累
9月19日
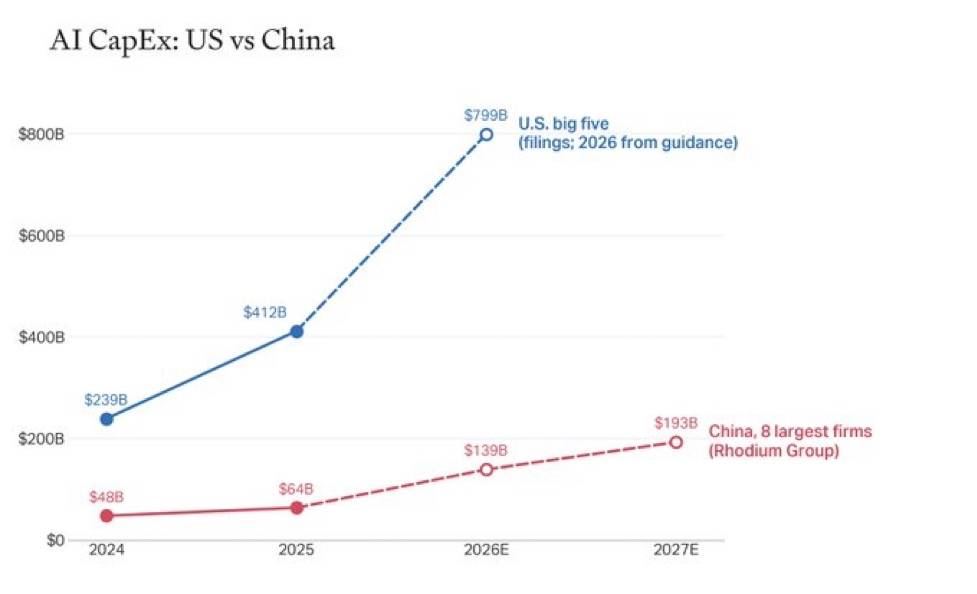
中美AI资本支出竞赛:差距显著拉大
中美AI资本支出竞赛:差距显著拉大
9月19日

9.18

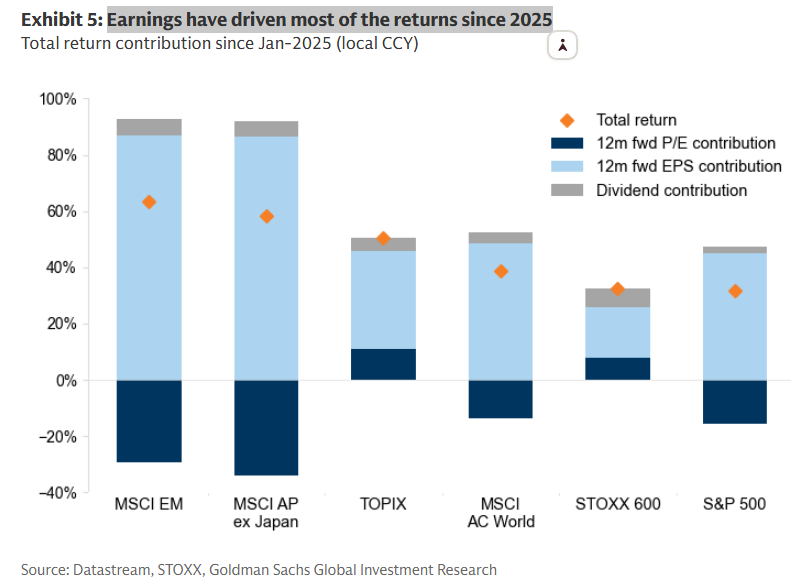
盈利增长:全球股市回报的核心驱动力
盈利增长:全球股市回报的核心驱动力
9月18日
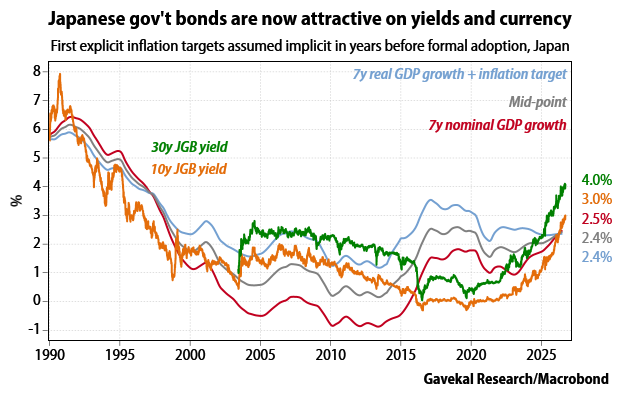
日本国债的投资吸引力正在回归
日本国债的投资吸引力正在回归
9月18日
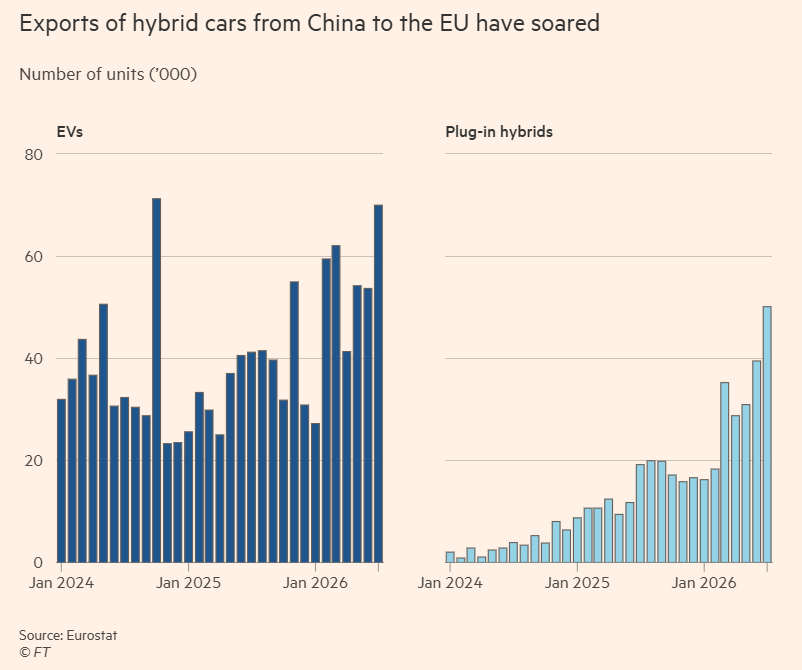
中国对欧盟插电混动汽车出口量飙升
中国对欧盟插电混动汽车出口量飙升
9月18日
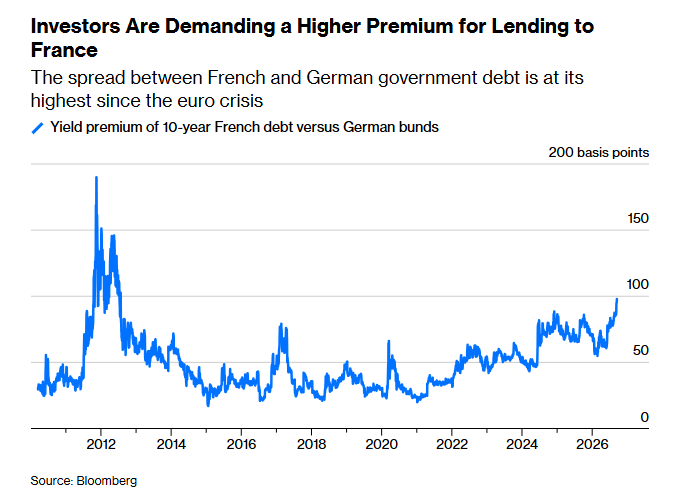
法国借贷成本急升:与德国利差创欧债危机以来新高
9月18日

9.15

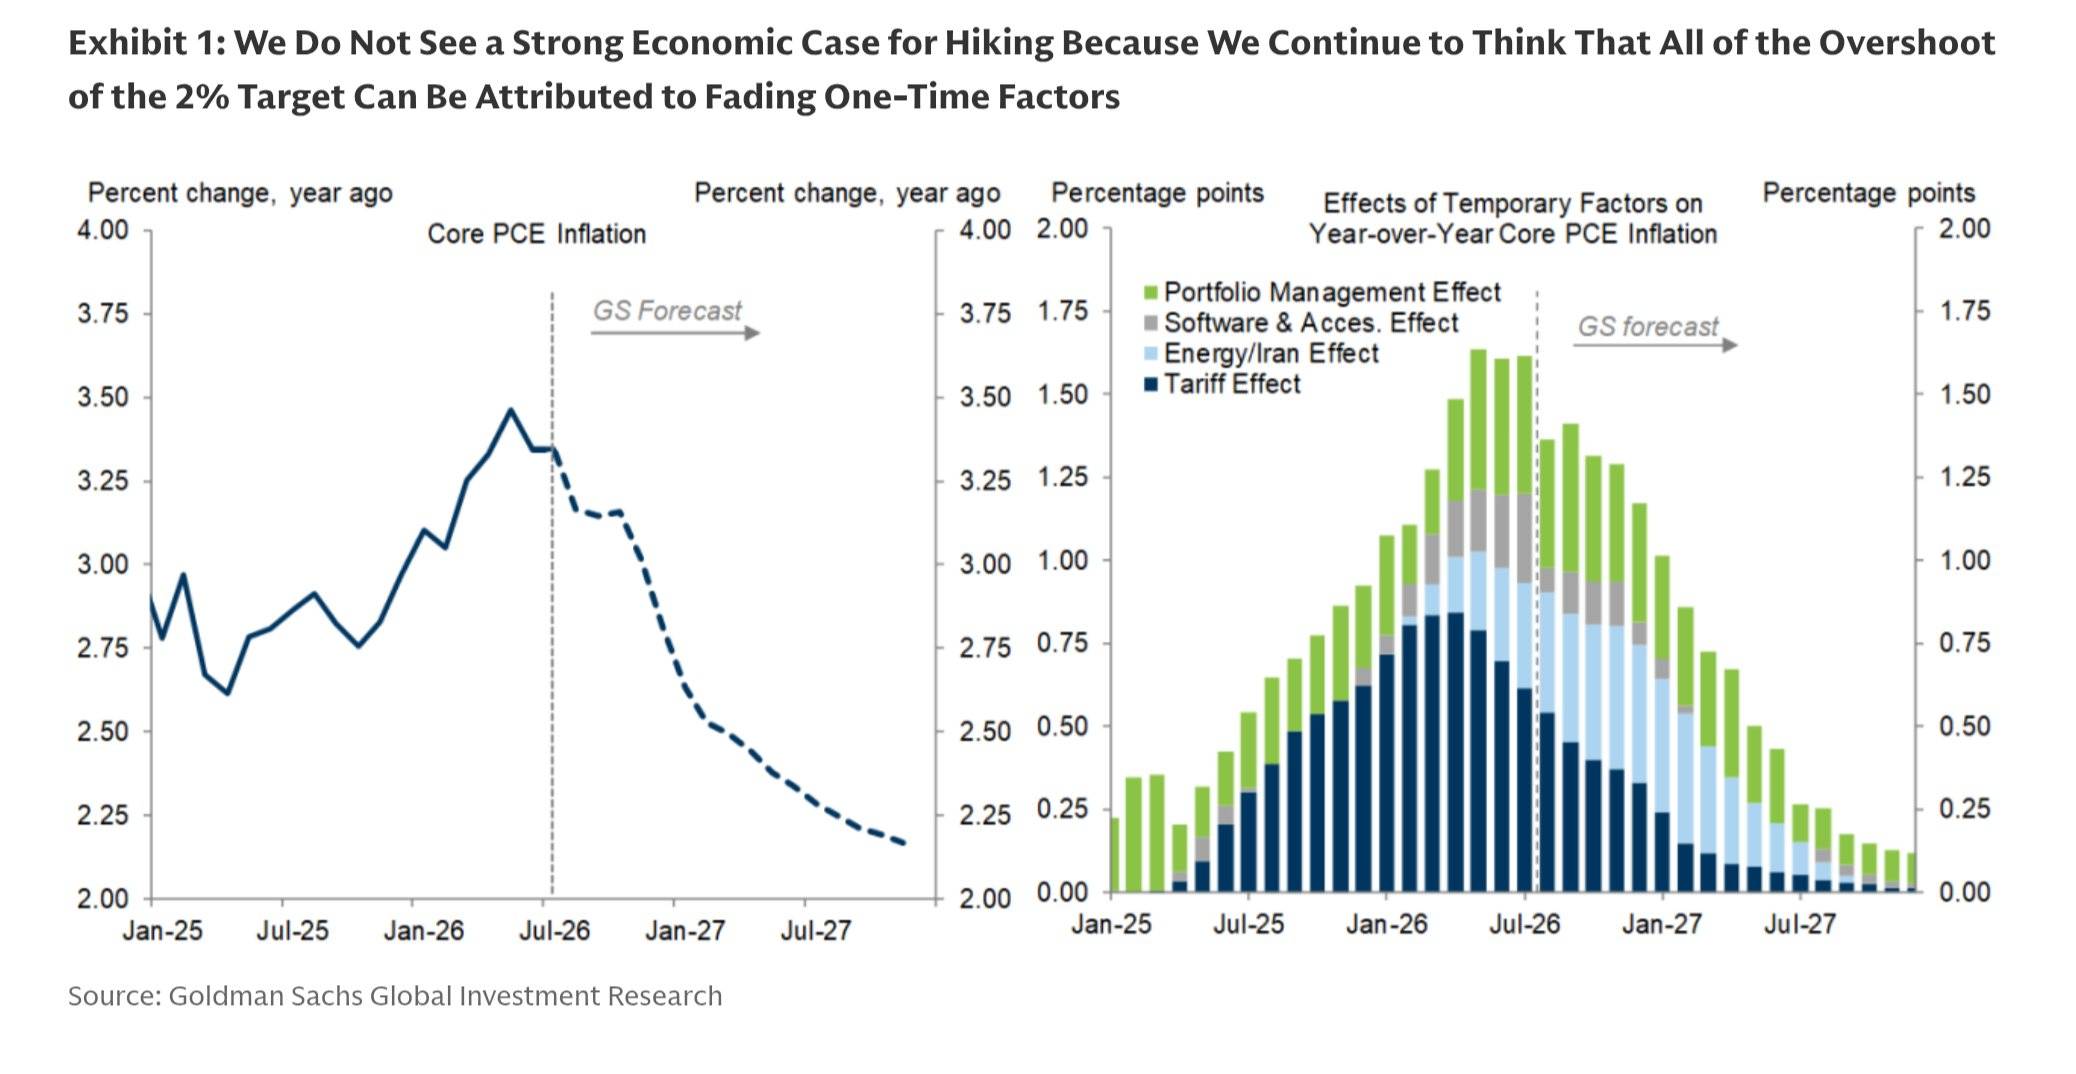
高盛观点:通胀飙升乃暂时,无需急于加息
高盛观点:通胀飙升乃暂时,无需急于加息
9月15日

9.14

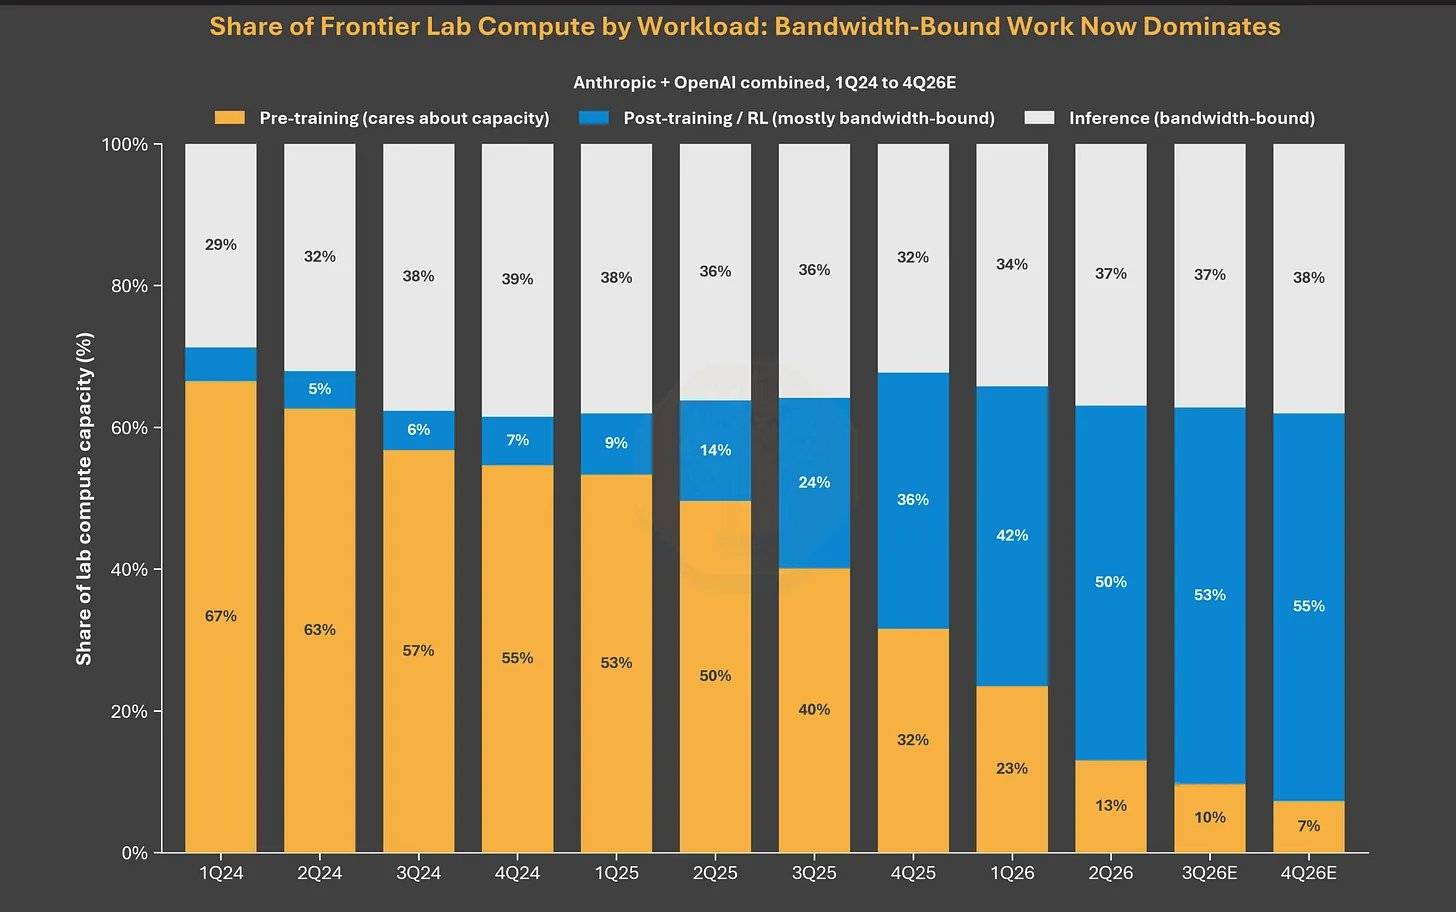
AI算力重心转移:从“造”模型到“用”模型
9月14日
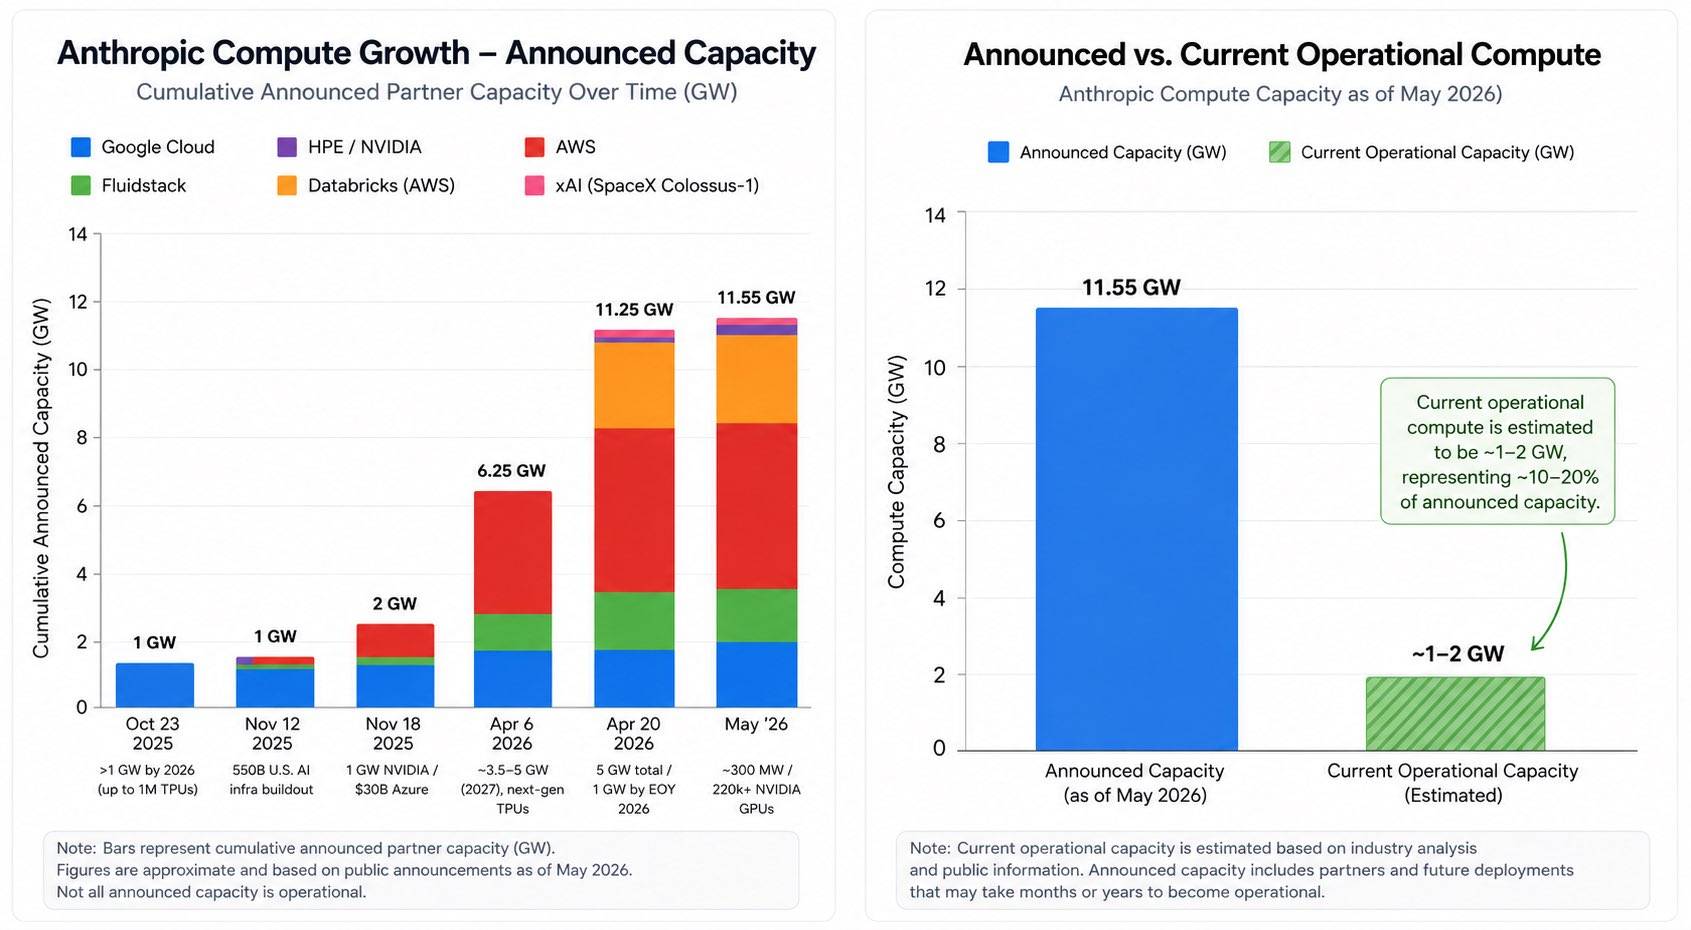
Anthropic的算力扩张蓝图:承诺与现实
9月14日
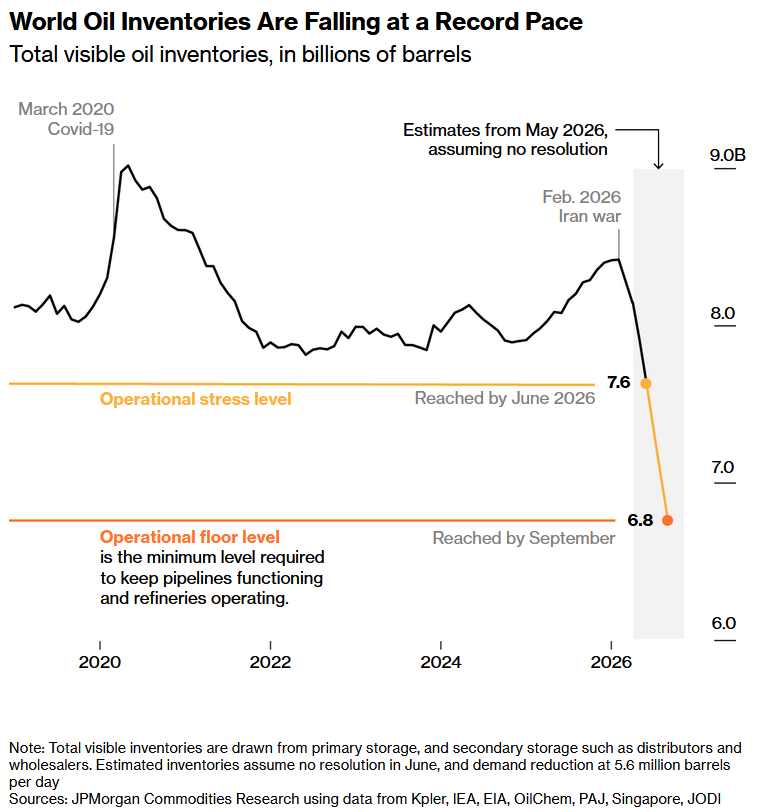
全球石油库存正以前所未有的速度下降
全球石油库存正以前所未有的速度下降
9月14日

9.11

AI经济预测:谁是赢家,谁是输家?
AI经济预测:谁是赢家,谁是输家?
9月11日

9.9

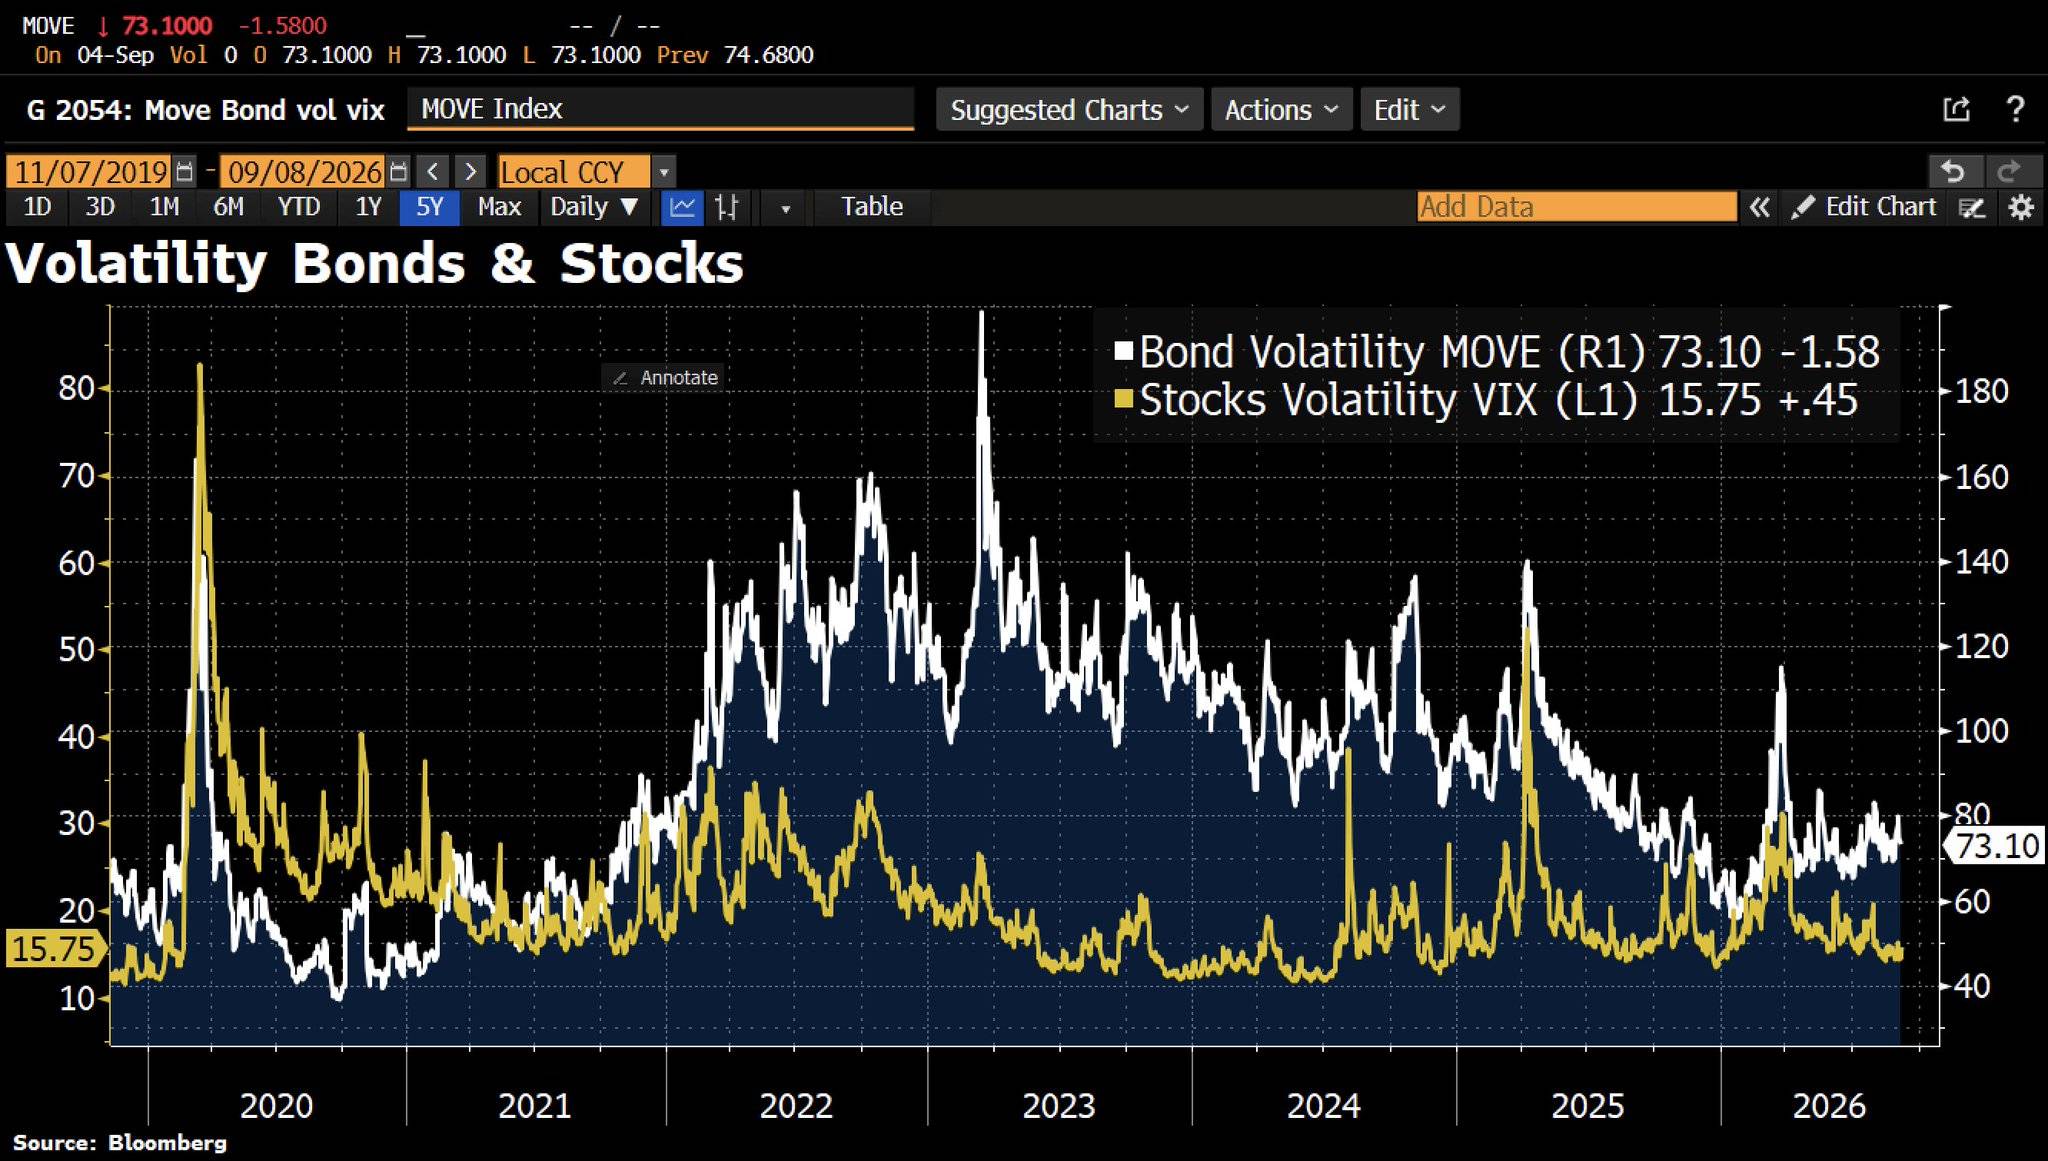
冰火两重天:债市与股市的波动分歧
冰火两重天:债市与股市的波动分歧
9月9日
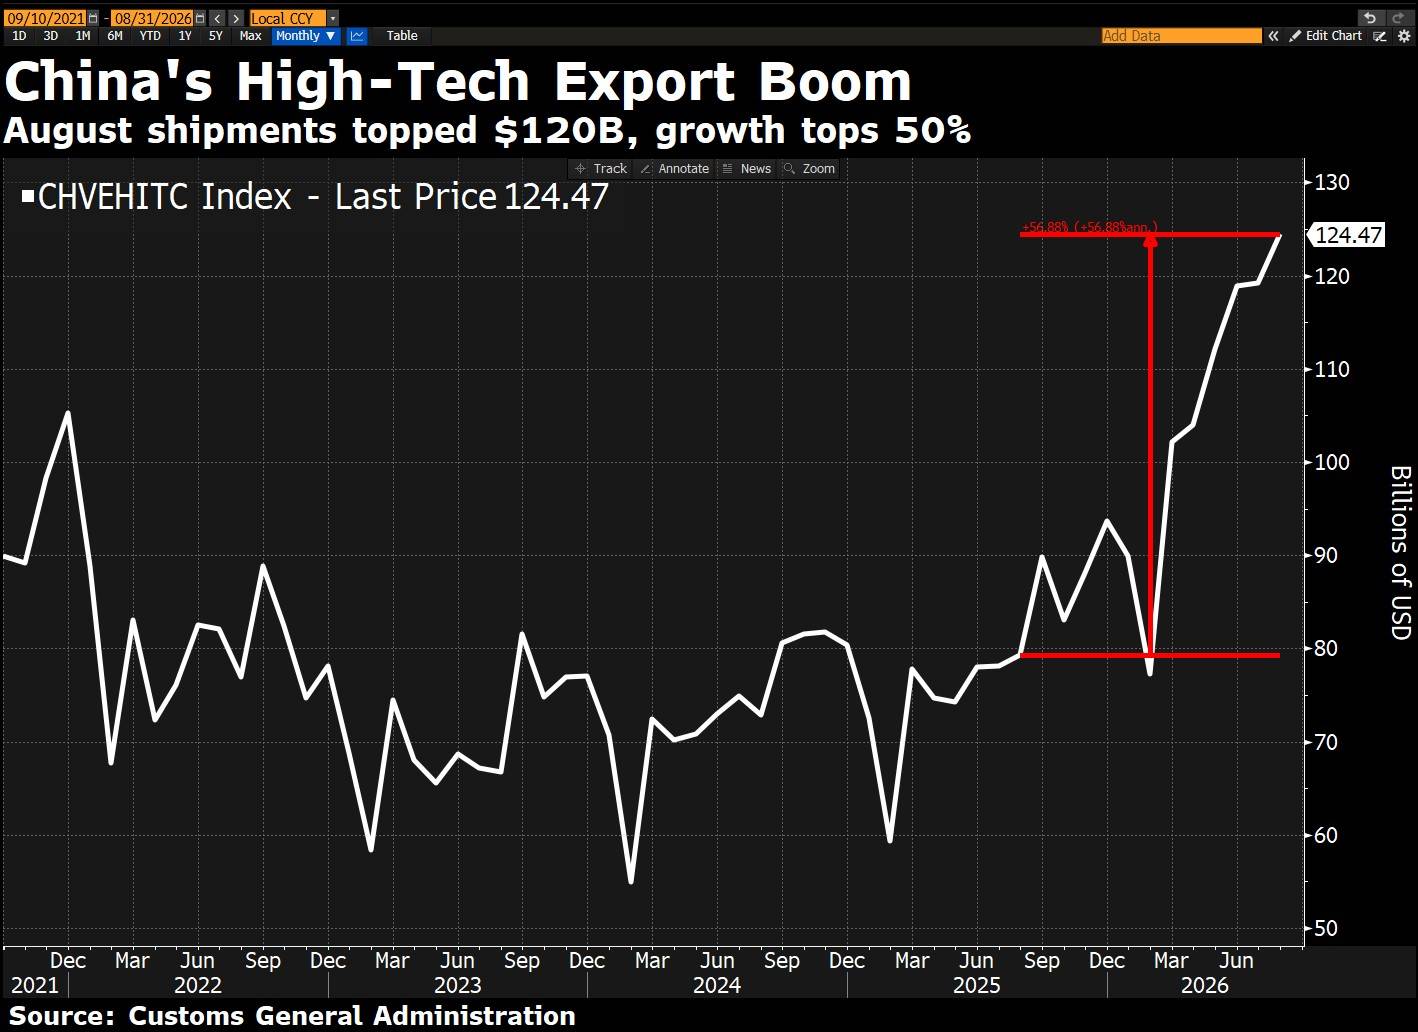
中国高科技出口现爆发式增长
中国高科技出口现爆发式增长
9月9日
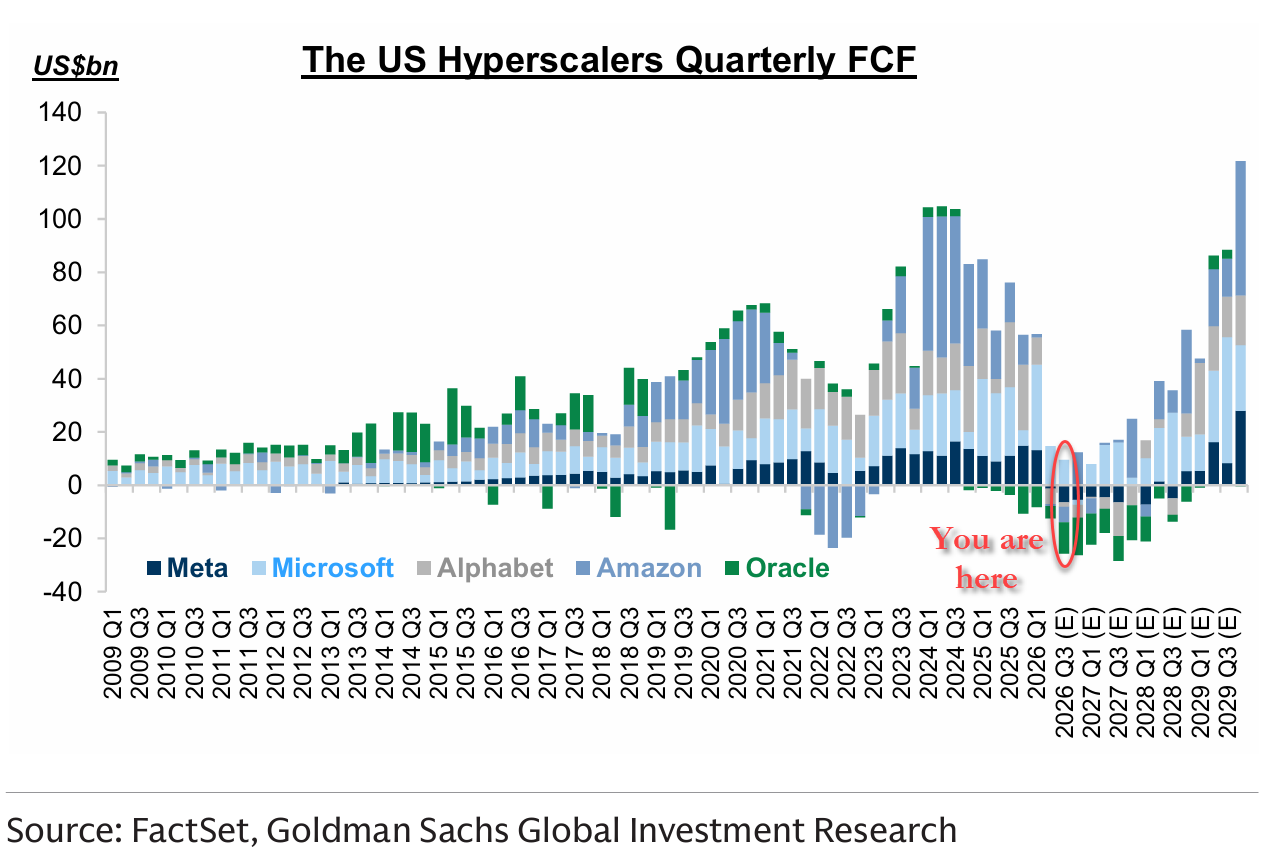
美国科技巨头的季度自由现金流变化趋势
美国科技巨头的季度自由现金流变化趋势
9月9日
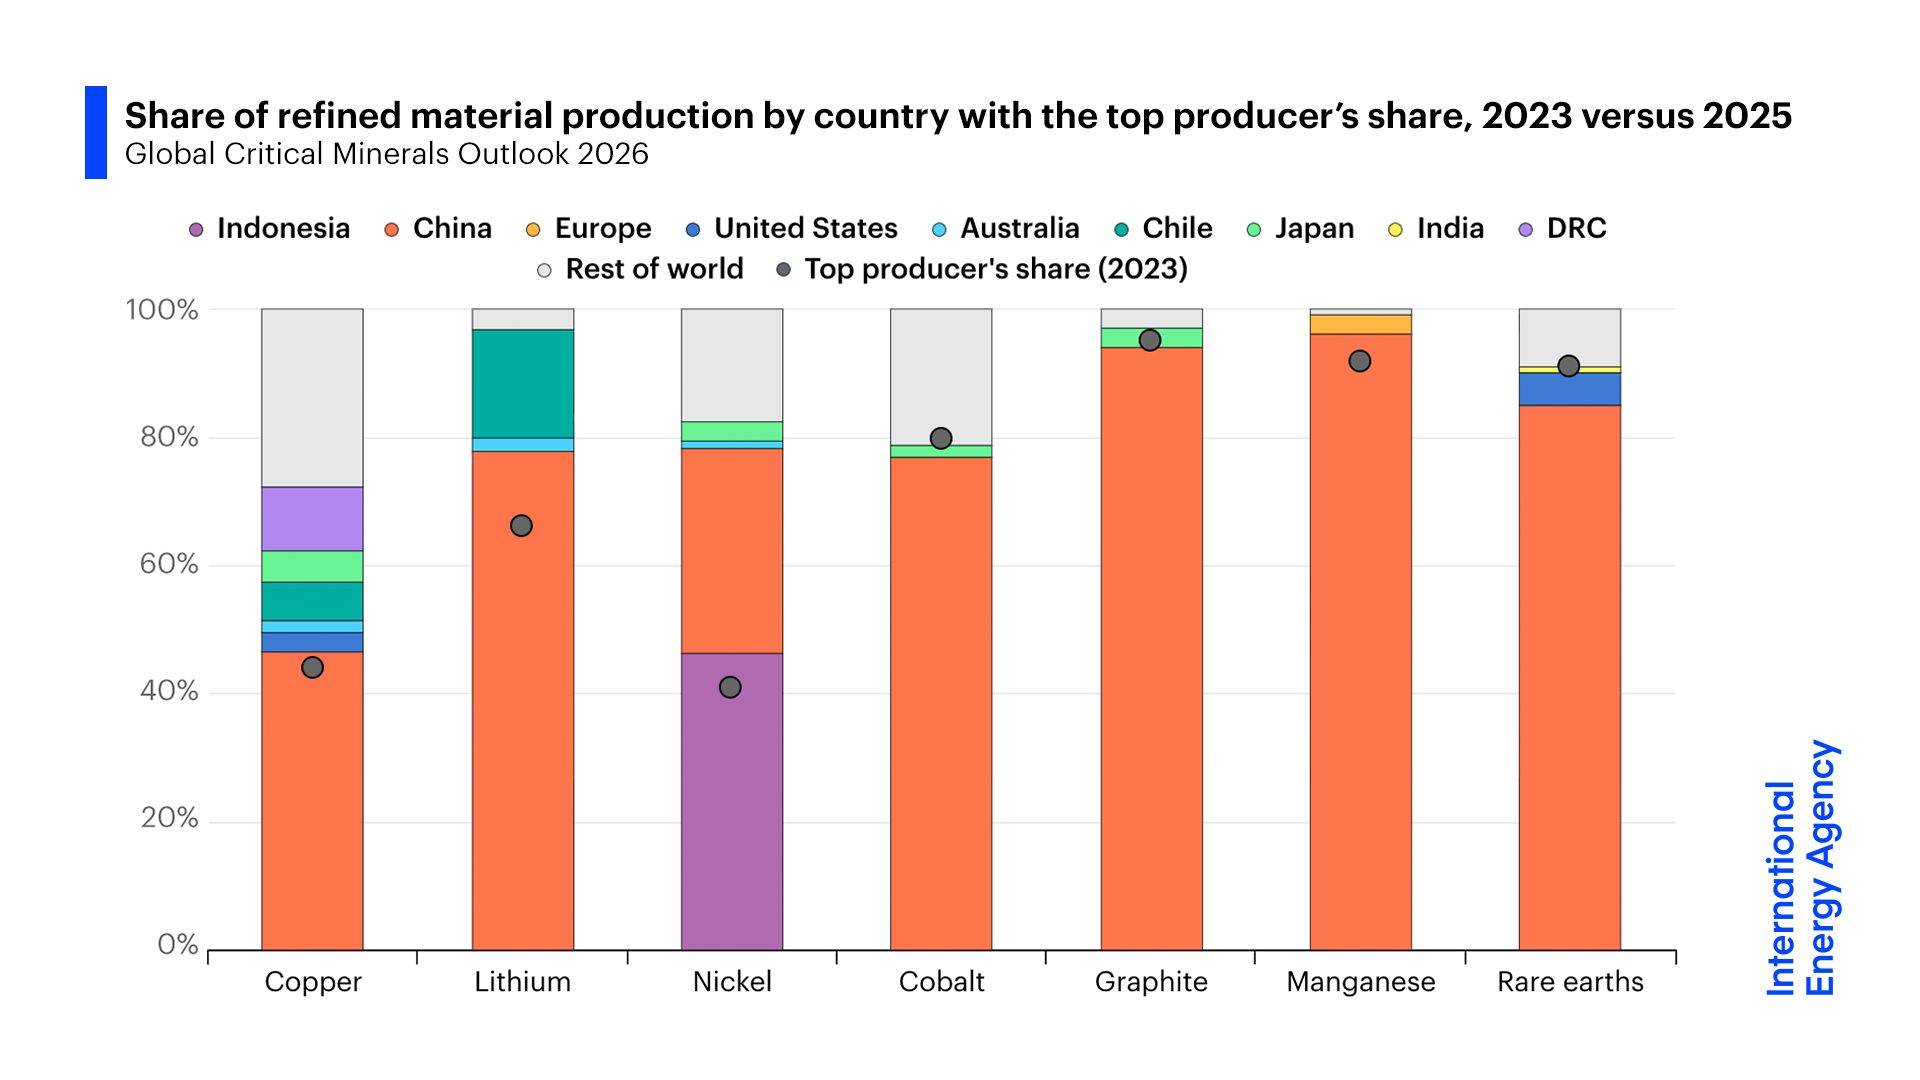
关键矿物精炼产能版图:2023与2025年市场份额对比
9月9日

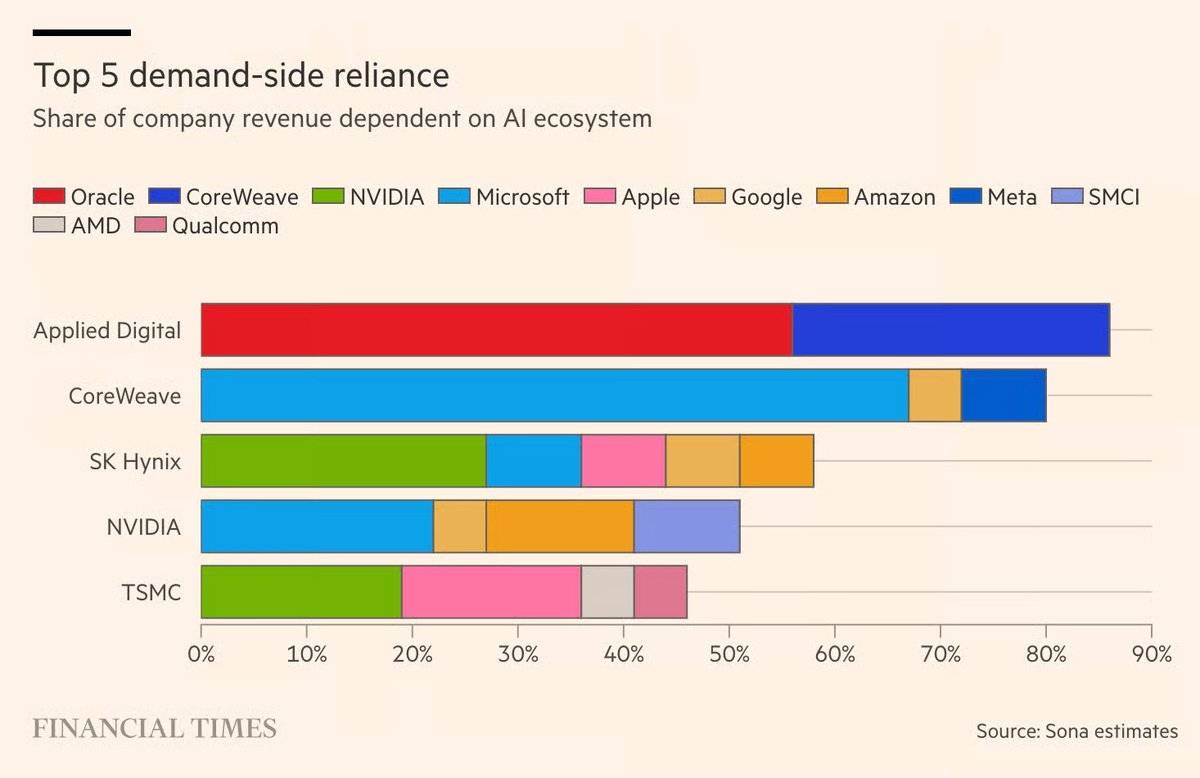
AI产业链深度依赖分析:五大供应商的收入来源

AI产业链深度依赖分析:五大供应商的收入来源
加载中...

这张图表展示了五家关键科技公司(Applied Digital, CoreWeave, SK Hynix, NVIDIA, TSMC)的收入在多大程度上依赖于人工智能(AI)生态系统中的其他大公司。

简单来说,它告诉我们这些“供应商”的收入有多少是来自像微软、谷歌、英伟达等“需求方”客户。

  1. 横坐标(百分比):代表该公司的收入中,来自AI相关业务的比例。
  2. 纵坐标(公司名称):列出了被分析的五家公司。
  3. 彩色条块:每个公司的长条代表其总的AI相关收入比例。长条内不同颜色的分块,则代表这笔收入具体来自哪个客户(例如,红色代表来自Oracle的收入,绿色代表来自NVIDIA的收入)。

具体解读如下:

  • Applied Digital:依赖度最高,约85%的收入来自AI生态。其中,绝大部分(红色部分)都来自其大客户甲骨文(Oracle)。这表明其客户集中度非常高。

  • CoreWeave:依赖度位居第二,约80%的收入依赖AI客户。其主要收入来源是微软(Microsoft)和Meta等云计算巨头。

  • SK Hynix(SK海力士):作为存储芯片制造商,其约58%的收入与AI相关。客户相对多元,包括英伟达(NVIDIA)、微软(Microsoft)、苹果(Apple)等。

  • NVIDIA(英伟达):虽然自身是AI领域的巨头,但其约52%的收入也依赖于其他科技巨头(如微软、谷歌、亚马逊)购买其AI芯片。这些公司是其数据中心业务的主要客户。

  • TSMC(台积电):作为全球最大的芯片代工厂,其约45%的收入来自为AI公司生产芯片。图表显示,其主要客户包括英伟达(NVIDIA)、苹果(Apple)和AMD等。

总结: 这张图揭示了AI产业链中企业之间紧密的相互依存关系。一些公司的生存和发展高度依赖少数几个大客户,而像台积电和海力士这样的公司,则为整个AI生态系统提供了基础支持,客户也更为广泛。

2026-09-22

加载中...