智堡AI投研
研究资料
研究中心
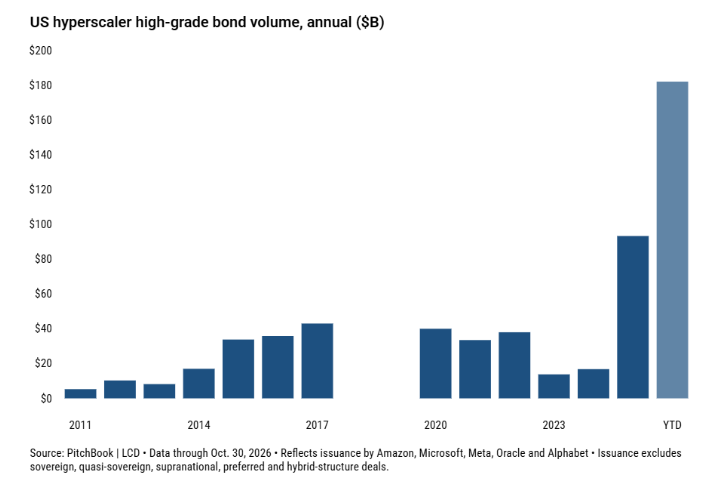
美银证券认为,AI资本开支峰值或降低、行业周期拉长,算力反而更稀缺。超大规模云厂商积压订单已超2.5万亿美元,而SOX指数16.4倍前瞻市盈率较标普500折价约10%,尚未反映需求恶化,该行看多英伟达、AMD、博通等AI半导体。
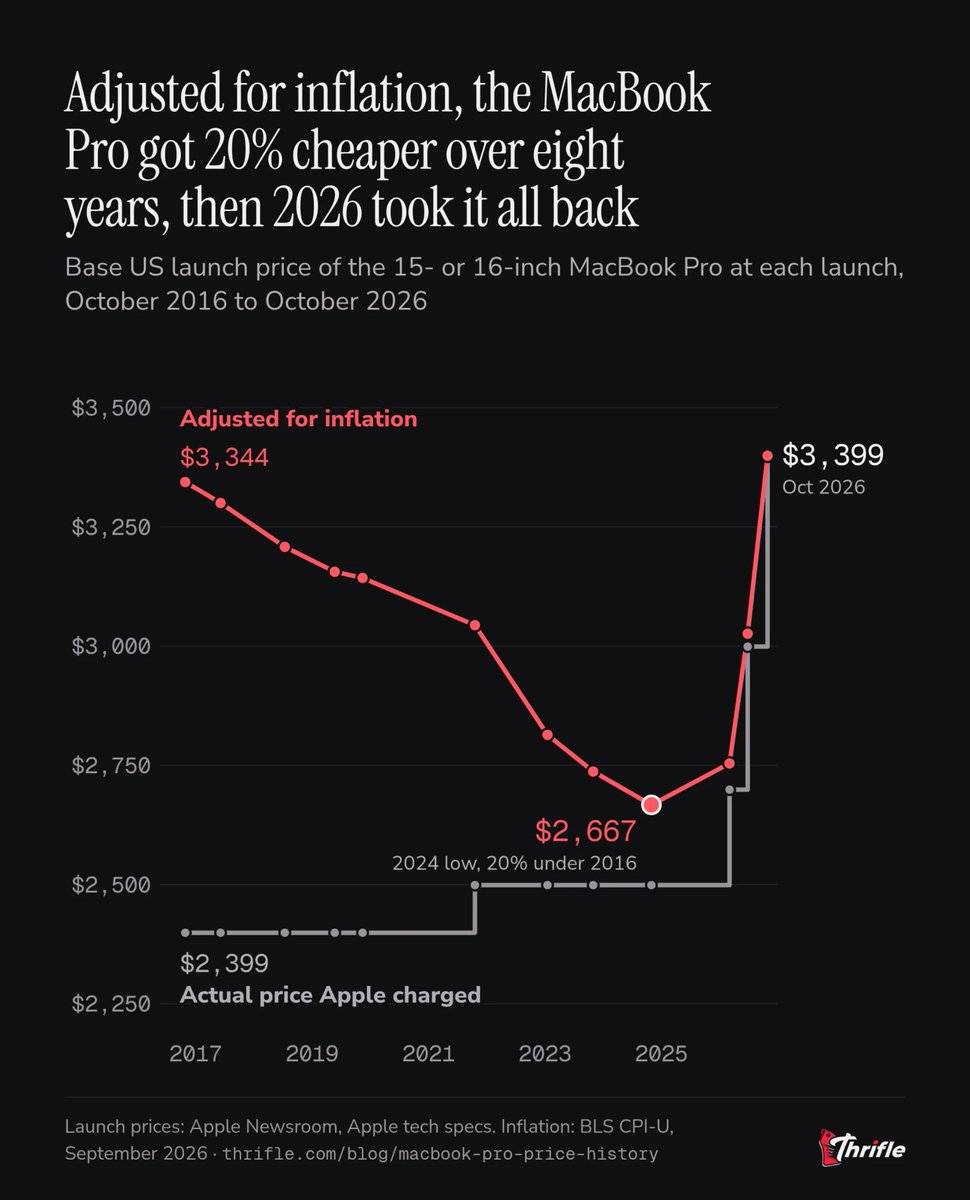
美银重申苹果买入评级、目标价370美元,认为市场对错峰发布和毛利率风险估计不足:预计12月季度收入1356.85亿美元(同比-5.6%),明显低于共识的1529.54亿美元;3月季度毛利率44.6%,同样低于共识的47.7%。不过,内存成本带来的毛利率压力属于暂时性因素,长期仍维持买入。
摩根大通认为地缘政治再升级是短期最大变数,但债券收益率已见顶、估值回落、盈利强劲,维持超配新兴市场和欧元区,预计标普500年底前创新高。Q3美股EPS增长10%、欧股13%均超预期,MSCI全球指数年内涨12%。同时看好黄金,目标4500美元。
10月MSCI中国指数下跌7.2%、恒生科技重挫11.7%,科技去杠杆主导本轮调整;证监会维稳表态下,A股ETF日均净流入升至250亿元,政策托底逐步显现。三季度GDP增速4.5%略超预期,港股相对抗跌,MSCI香港微涨0.4%,摩根大通维持年底目标16500点,并看好防御性板块。
摩根大通月报认为,即便美联储12月把联邦基金利率上调至4.25%—4.50%,强劲盈利仍足以支撑美股;10年期美债收益率落在5.5%—6.0%区间也仍可承受。报告重申Meta超配、目标价940美元,并看好AVGO、MRVL等半导体股及TT、RRX等电气设备股。