智堡AI投研
研究资料
研究中心
央行第三次SFISF操作规模超1000亿元,回购增持再贷款转为长期、利率降至1%,累计4400亿元;证监会拟修改回购规则并可能放松融资保证金。摩根大通认为政策释放明确的股市支持信号,有助于夯实底部,在岸IT和券商有望受益。
Marvell以全股票方式收购Lumentum,对LITE估值约1150亿美元,溢价超70%,意在打造一站式光互连供应商;协同效应超10亿美元,但CY29 EPS预计有低个位数稀释。巴克莱维持MRVL目标价320美元、LITE目标价1000美元,两者均为增持。
花旗3Q26云行业回顾显示,四大云厂商合计收入1172亿美元同比增长58.6%,增速环比提升约9个百分点;谷歌云和甲骨文OCI份额提升,AWS份额降至39%仍居首,资本开支达1460亿美元。
Marvell与Lumentum达成全股票收购协议,换股比例4.5:1,交易完成后Marvell股东将持有合并公司67%的股权,Lumentum企业价值达1250亿美元。合并后公司2030年的可及市场总额(TAM)从4900亿美元提升到5500亿美元,其中包含NPO、CPO带来的600亿美元增量。高盛预计,交易完成一年后,非GAAP每股收益将增厚,成本协同效应将超过10亿美元。
花旗称监管层加大股市流动性支持:央行SFISF操作或超1000亿元,回购再贷款利率下调25个基点至1.0%,叠加约350亿元主动ETF,合计有望带来约1350亿元增量资金。流动性支持有助限制下行空间,但疲弱宏观基本面或限制上行,经济政策转向必要性上升,可关注年底政治局会议和中央经济工作会议。
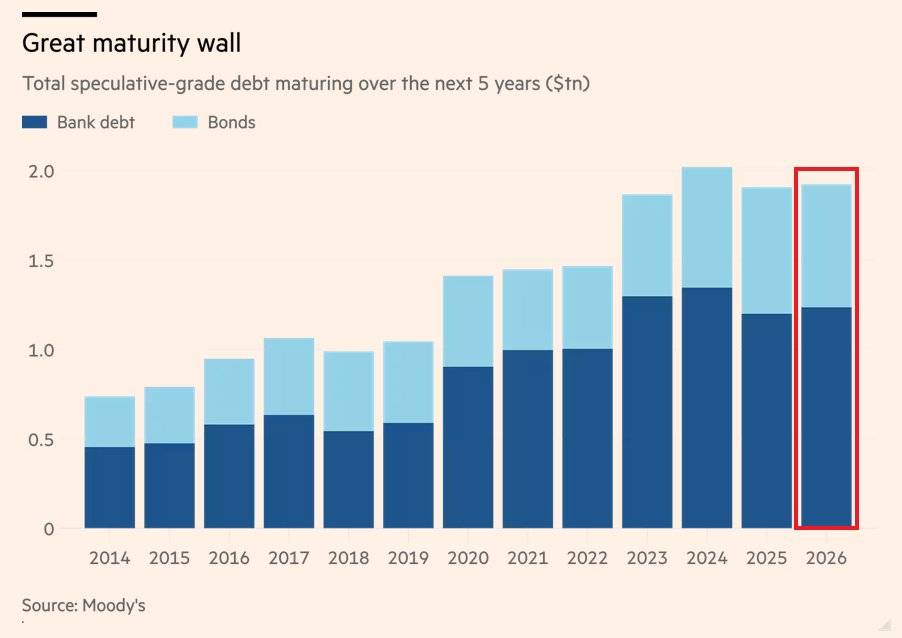
这张图表展示了未来几年内,信用评级较低(即风险较高)的公司需要偿还的债务总额,单位是万亿美元。这种债务主要分为两种:深蓝色代表银行贷款,浅蓝色代表公司发行的债券。
从图表中可以清晰地看到,从2023年到2026年,每年到期的债务金额都非常高,尤其是在2024年达到了近2万亿美元的峰值。金融领域将这种大量债务集中在未来几年到期的现象,形象地称为“到期墙”(Maturity Wall),意思就像是企业们集体撞上了一堵由巨额到期债务砌成的高墙。
这堵“墙”的潜在风险在于,这些公司通常需要通过借新债来偿还旧债。如果在未来几年利率持续走高或者经济环境不佳,银行和投资者可能会收紧贷款,导致这些公司很难或者以更高的成本才能借到钱。这会大大增加公司违约的风险,可能引发连锁反应,对金融市场的稳定构成威胁。