智堡AI投研
研究资料
研究中心
高盛指出AI相关债务发行远超预期,年初至今全球已达6570亿美元,其中超大规模企业发行2710亿美元,已超全年预测。真正的大头藏在表外:租赁承诺1.7万亿美元、采购承诺1.9万亿美元,前者逾75%尚未开始。债务融资将在AI建设中扮演关键角色,私人市场参与度也会更高。
高盛维持Palantir买入评级,并将目标价上调至235美元,较现价178.34美元有31.8%的上行空间。3Q26营收23.13亿美元,同比增长96%,超出预期6%;营业利润率62%,高出预期约200个基点。公司上调2026年营收指引。虽然USC TCV增速放缓至11%,但高盛认为主权AI有望推动2027年盈利预测大幅上调,预计2029年市场营收预期有20-35%的上行空间。
苹果9月季度营收1145亿美元同比增长11.7%、EPS 2.10美元均超预期,但12月指引偏保守:营收增速7%-10%、服务收入增速降至8%-9%、毛利率45%-46%(上季为47.9%)。花旗维持买入评级,目标价365美元不变。
央行等三部门把股票回购增持再贷款转为长期制度,利率下调25个基点至1%,累计投放已超2800亿元,市场托底更实了;不过政策惊喜有限,财政能否真正落地仍是关键。
杰富瑞维持Palantir跑输大盘评级,目标价80美元,较现价178.34美元隐含55%下行。公司三季度营收同比增长96%至23.13亿美元,美国营收增长119%,营业利润率62%;但估值已达33倍2027年收入,分析师认为其他AI赢家的风险回报更佳。
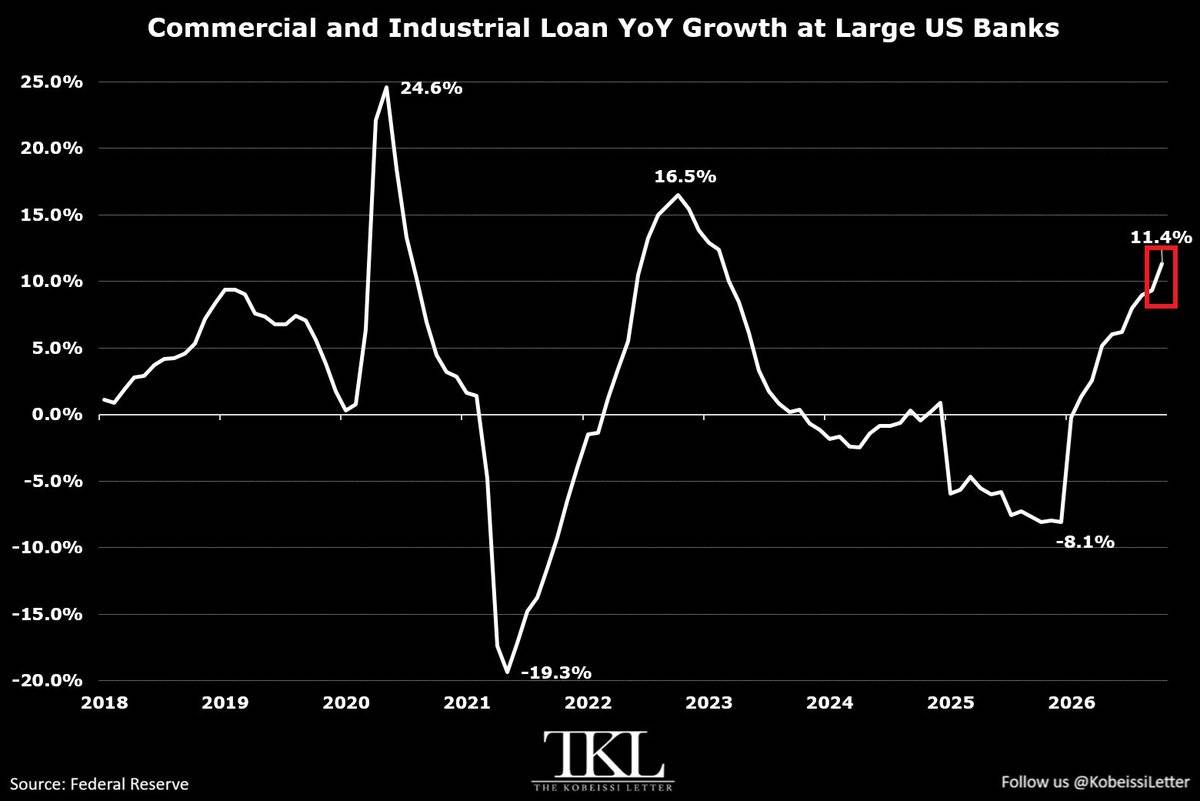
这张图表展示了美国大型银行发放给企业(即工商业)的贷款总额与去年同期相比的变化情况。图中的曲线代表同比增长率。当曲线在0%水平线上方时,表示贷款额在增加;在下方时,则表示在减少。我们可以看到几个关键时期:2020年,贷款增长率飙升至24.6%的峰值,这很可能与新冠疫情期间企业为维持运营而大量借款有关。随后在2021年,增长率急剧下跌至-19.3%的低谷。在2022年反弹至16.5%后,曲线再次回落,反映了加息环境下企业贷款需求的减弱。图表预测,在经历一段时期的负增长后,到2026年贷款增长将恢复到11.4%的水平。总而言之,这张图反映了经济周期和信贷环境对企业借贷行为的显著影响。