智堡AI投研
研究资料
研究中心
高盛指出AI相关债务发行远超预期,年初至今全球已达6570亿美元,其中超大规模企业发行2710亿美元,已超全年预测。真正的大头藏在表外:租赁承诺1.7万亿美元、采购承诺1.9万亿美元,前者逾75%尚未开始。债务融资将在AI建设中扮演关键角色,私人市场参与度也会更高。
高盛维持Palantir买入评级,并将目标价上调至235美元,较现价178.34美元有31.8%的上行空间。3Q26营收23.13亿美元,同比增长96%,超出预期6%;营业利润率62%,高出预期约200个基点。公司上调2026年营收指引。虽然USC TCV增速放缓至11%,但高盛认为主权AI有望推动2027年盈利预测大幅上调,预计2029年市场营收预期有20-35%的上行空间。
苹果9月季度营收1145亿美元同比增长11.7%、EPS 2.10美元均超预期,但12月指引偏保守:营收增速7%-10%、服务收入增速降至8%-9%、毛利率45%-46%(上季为47.9%)。花旗维持买入评级,目标价365美元不变。
央行等三部门把股票回购增持再贷款转为长期制度,利率下调25个基点至1%,累计投放已超2800亿元,市场托底更实了;不过政策惊喜有限,财政能否真正落地仍是关键。
杰富瑞维持Palantir跑输大盘评级,目标价80美元,较现价178.34美元隐含55%下行。公司三季度营收同比增长96%至23.13亿美元,美国营收增长119%,营业利润率62%;但估值已达33倍2027年收入,分析师认为其他AI赢家的风险回报更佳。
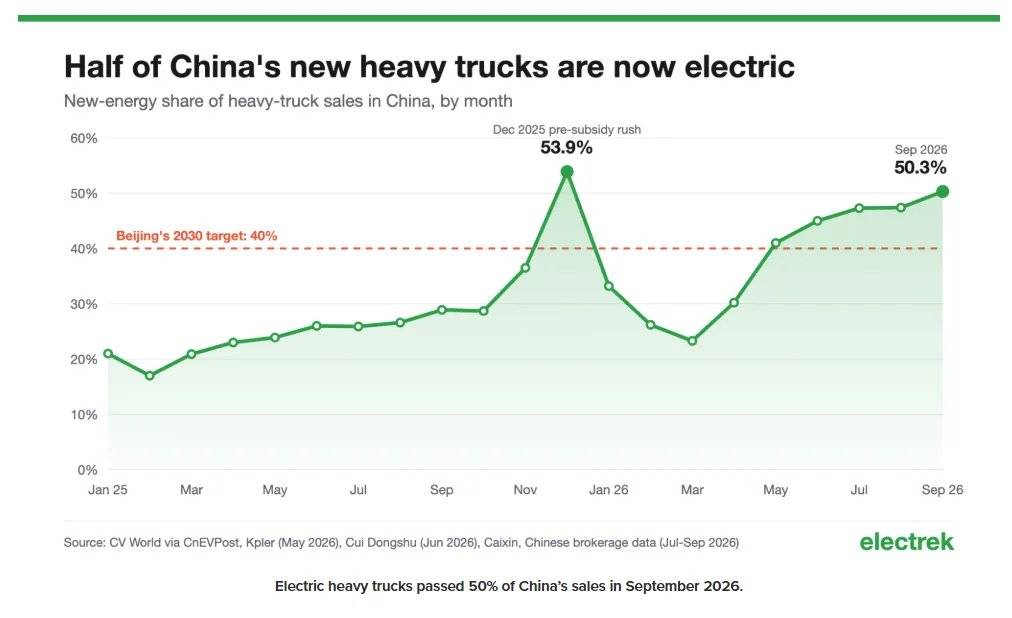
这张折线图展示了从2025年1月到2026年9月期间,中国每月销售的新能源重型卡车(主要是电动卡车)所占的市场份额。图表显示,新能源重卡的市场份额整体呈快速上升趋势。在2026年9月,这一比例达到了50.3%,意味着当月售出的新重卡中,超过一半都是新能源车,这是一个重要的里程碑。图表中一个值得注意的现象是,在2025年12月出现了一个53.9%的销售高峰,这主要是由于政府补贴政策即将结束,引发了一波“抢购潮”。之后销量虽有回落,但很快又恢复增长。此外,图表中的虚线代表了北京设定的“到2030年达到40%”的目标,而实际市场表现已经提前数年超越了这一目标,显示出中国重卡电动化发展的强劲势头和巨大潜力。