智堡AI投研
研究资料
研究中心
10月香港银行股跑输恒指及恒生金融指数4%/6%,市场担心存款竞争挤压净息差。不过摩根大通认为这种担忧过度,个股偏好顺序为渣打>中银香港>汇丰。9月行业贷款同比增8.4%,按揭增4.7%,贷存比52.1%,基本面仍较稳。
高盛维持快手中性评级,目标价从38港元下调至34港元。预计3Q26集团收入同比下降7%,广告收入下降4%;2026年资本开支同比增长75%至260亿元,2027年自由现金流有望转正。当前股价对应2027年市盈率约11倍,净现金占市值70%。
10月外汇储备环比增加49亿美元至3.4052万亿美元,低于预期。央行上调外汇存款准备金率2个百分点至6%,释放对人民币快速升值步伐有所顾虑的信号。摩根大通认为,有管理的人民币升值仍是基准情形,但升值难以单独解决外部失衡。
野村报告指出,3Q26中国半导体设备需求强劲但交付受组件短缺制约:北方华创收入仅增1.3%而订单增超60%,中微公司收入增17.2%而订单增超50%。预计4Q26起交付逐步改善,行业仍处长期上升周期,首选拓荆科技和中微公司。
摩根大通投资者日纪要显示,药明康德2026年前三季度持续经营收入同比增长38%,调整后净利润增长61%,在手订单同比增长36%至767亿元。AIDD推动自动化落地,为测试与生物学业务带来更多湿实验需求,J.P. Morgan维持A/H股增持评级,并将其列为中国CXO首选。
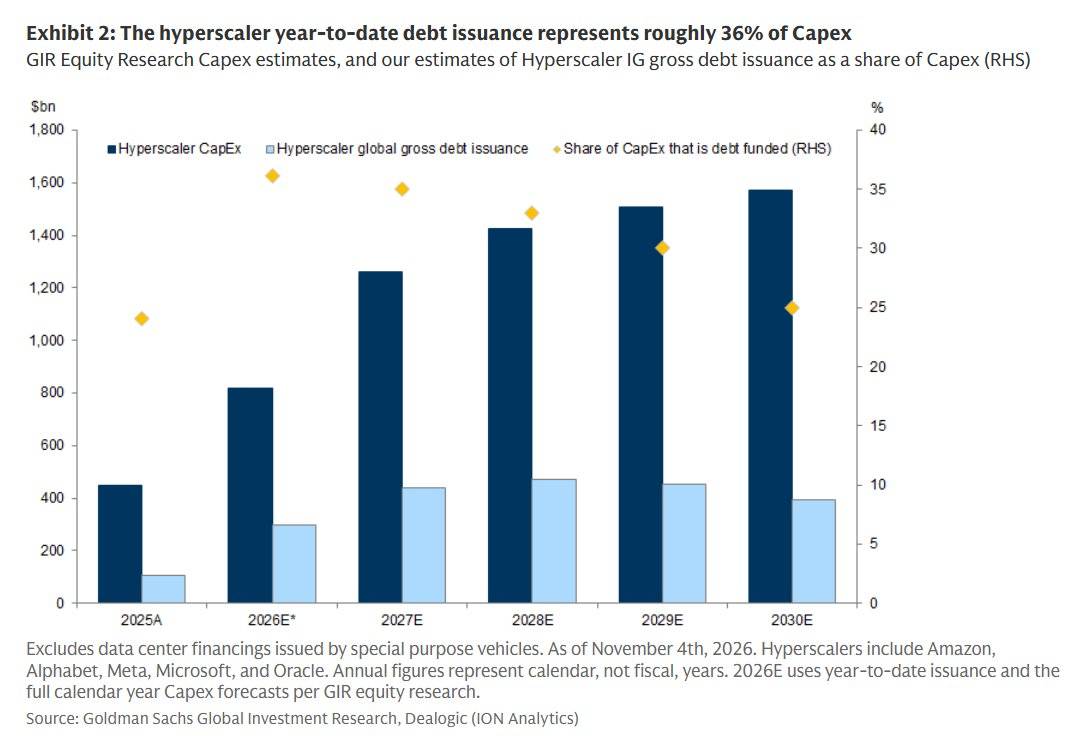
这张图表展示了全球最大的几家科技公司(如亚马逊、谷歌、微软等)在资本支出和融资方式上的预测趋势。
深蓝色柱状图(Hyperscaler CapEx):代表这些科技巨头每年在数据中心、服务器等基础设施上的投资总额,也就是“资本支出”。从图中可以看出,从2025年到2030年,这笔投资金额预计将持续大幅增长,表明这些公司正在为人工智能、云计算等未来业务进行大规模扩张。
浅蓝色柱状图(Hyperscaler global gross debt issuance):代表这些公司每年通过发行债券等方式新借入的资金总额。这是他们为庞大投资项目筹集资金的来源之一。
黄色菱形散点(Share of CapEx that is debt funded):显示了新借入的资金占当年总投资额的比例。例如,在2027年,这个比例大约是35%,意味着当年35%的资本支出是通过借债来支持的。
核心结论:图表显示,尽管这些科技巨头的总投资额(深蓝色柱子)在未来几年会迅猛增长,但他们依靠借债来支持这些投资的比例(黄色菱形)在2026年达到顶峰后,预计将呈现下降趋势。通俗地讲,就是这些公司虽然花钱建数据中心的速度越来越快,但他们计划更多地使用公司自己的利润和现金,而不是靠借更多的钱来为这些项目买单。