智堡AI投研
研究资料
研究中心
摩根士丹利认为半导体板块回调过度,建议在区间底部买入,并维持行业“具有吸引力”评级。英伟达与博通仍是首选,但美光和闪迪的风险回报更佳:英伟达和博通2028年预期市盈率约9倍,闪迪股价为835美元,或可回购50%股份;LAM回购授权达280亿美元,占其市值的11%。
摩根士丹利认为标普500调整已进入最后阶段,未来数周或对7100-7300点支撑进行最终重测,随后年底反弹;半导体自6月下跌约40%已接近底部,建议增持质量周期股,AI采用仍是最高确信主题。
摩根士丹利认为市场对中期选举后的AI抛售反应过度,建议“买入回调”。约5GW美国数据中心项目从2028年推迟至2029年,2028年美国新增容量同比下降4%,但2029年增长38%、2030年建设预测不变;美国电力缺口增至44GW。超大规模云厂商资本开支预测维持不变,看好超大规模云厂商、部分半导体和AI应用落地方。
摩根大通维持2027年超大规模云资本开支增长87%至1.7万亿美元的预期。谷歌云收入同比增103%,积压订单达5610亿美元;Meta广告收入增26%,被纳入分析师关注名单并取代Alphabet。在线广告除Meta外普遍偏弱。该行对Alphabet、亚马逊维持增持,目标价分别为375美元和365美元,Meta为940美元。
瑞银认为中国门户港口价值被低估,预计2027年港口费率上调5%-10%,推动部分枢纽港2026-28年盈利复合增速达8%-11%,覆盖的枢纽港2027年预期股息收益率约6.0%。该行维持招商局港口买入评级并将目标价上调至20.20港元,将青岛港国际升级至买入、目标价9.00港元,维持上港集团中性、目标价5.90元。
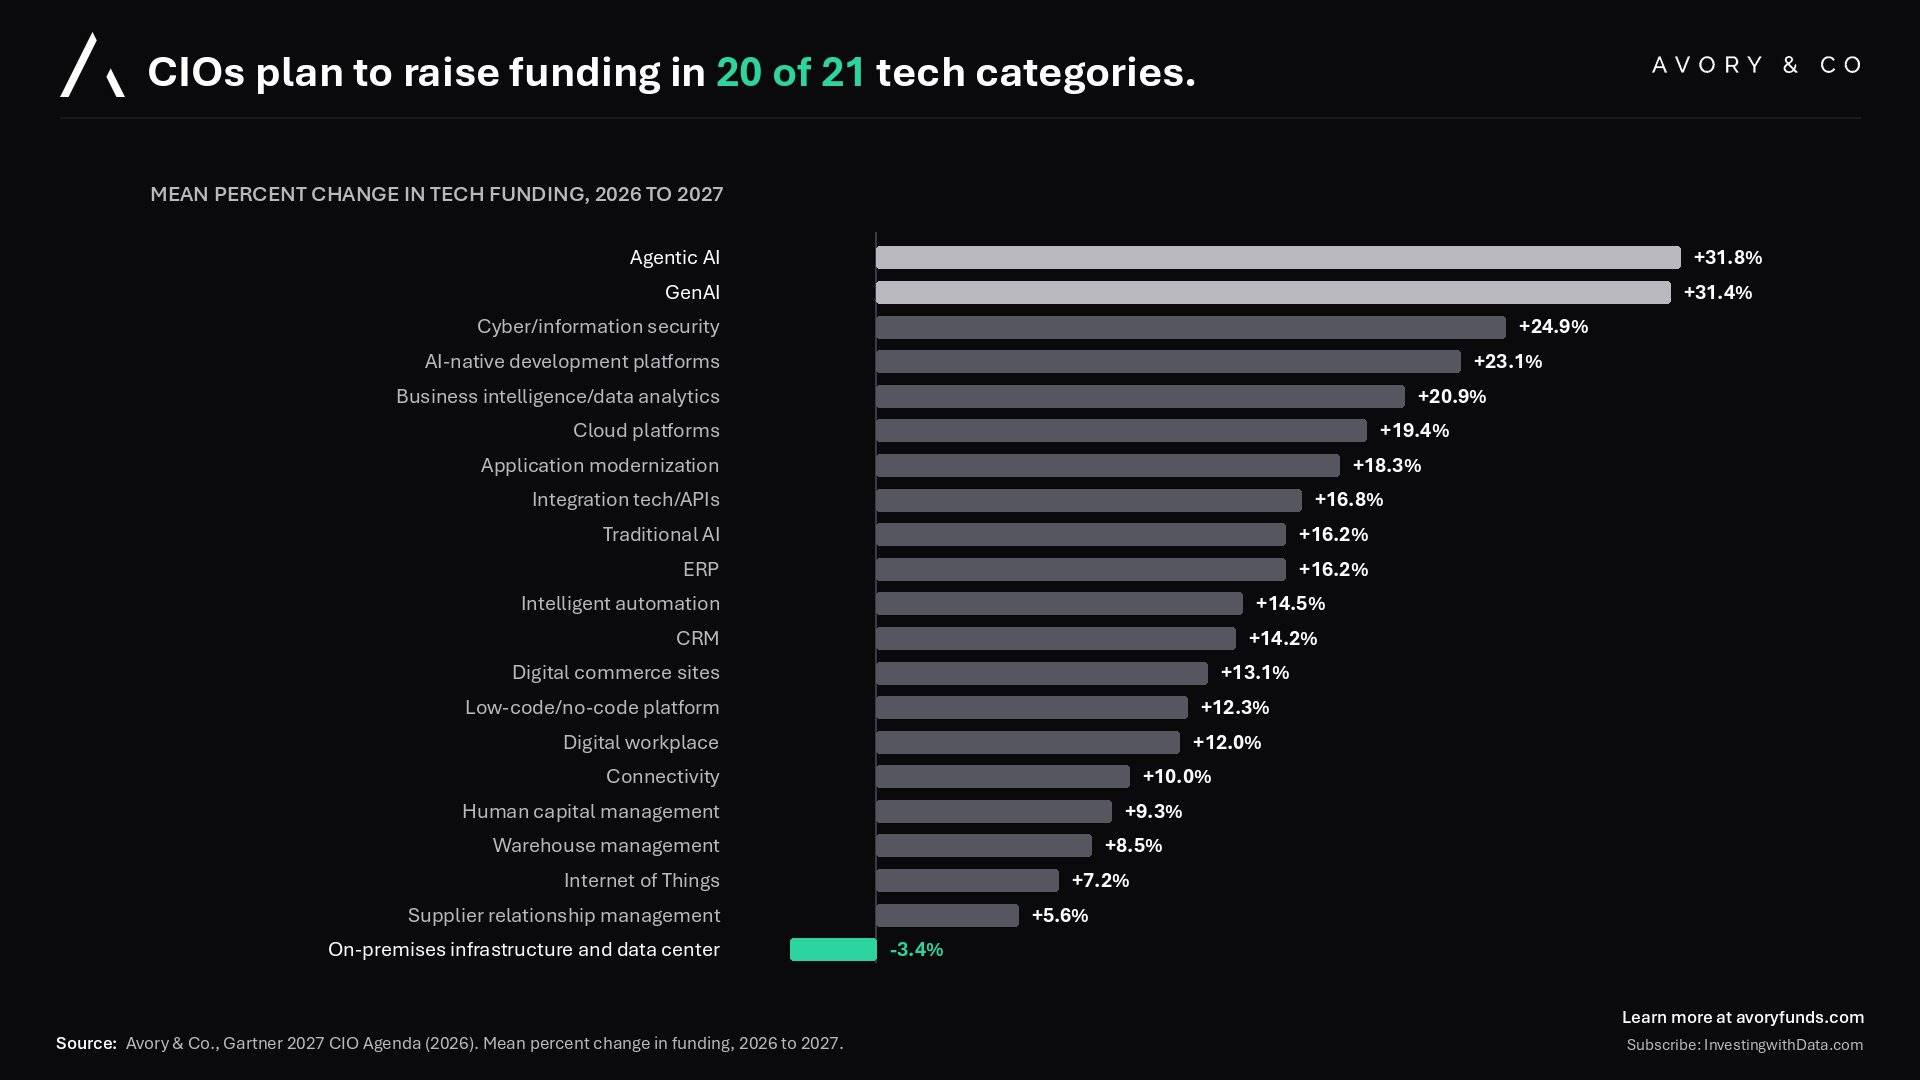
这张条形图展示了首席信息官(CIO)们计划在2026年至2027年间如何调整各项技术的资金投入。图表显示,在21个技术类别中,有20个都计划增加资金,表明企业对技术领域的投资普遍持积极态度。其中,增幅最大的是“智能体AI”和“生成式AI”,分别增长了31.8%和31.4%,这说明人工智能是未来投资的绝对焦点。紧随其后的是网络安全、AI原生开发平台和商业智能/数据分析等领域,也都有超过20%的显著增长。唯一一个计划削减资金的领域是“本地部署的基础设施和数据中心”,预算减少了3.4%。这清晰地反映出一个重要趋势:企业正在将投资从传统的自建数据中心转移出来,大力投入到人工智能、云计算和数据安全等新兴技术上。