智堡AI投研
研究资料
研究中心
野村预计美联储12月加息25个基点至4.125%后2027年按兵不动,欧洲央行12月和明年3月各加息一次至3%,日本央行同期加息至1.75%。报告上调中国2026年GDP增速至4.7%,但2027年4.0%低于共识。全球AI投资热潮持续、油价下跌,尾部风险仍大。
瑞银维持中国人寿买入评级,目标价36港元,较现价有约46.8%上行空间。公司预计开门红销售中代理人首年期交保费实现正增长,2026年营运利润目标双位数增长;权益敞口已达战略配置目标,偿付能力在C-ROSS第三阶段有望明显改善。银保渠道仍受费用控制影响。
摩根大通首次覆盖Sterling Infrastructure与Comfort Systems并给予增持,目标价分别看至585美元和1700美元,认为AI基础设施与半导体的景气仍在延续;同时将雅诗兰黛目标价上调至120美元。美国10月非农新增15.9万人,工资增速创三年新高。
花旗给予药明康德H股买入评级,目标价240港元,较现价有21.2%上涨空间。公司被移出1260H名单,地缘政治担忧减弱,前十大客户保留率100%,细胞基因治疗和PROTAC技术被低估。2026年预期净利润同比增长30.5%至249.83亿元人民币。
摩根大通指出,美国中期选举后AI资本开支势头保持完好,预计2027年至少约1.5万亿美元。黄金选举后上涨约3%,中期看涨窗口打开,明年有望突破4500美元/盎司;铜价受中国供需偏紧支撑,但关税和AI担忧仍有压制。
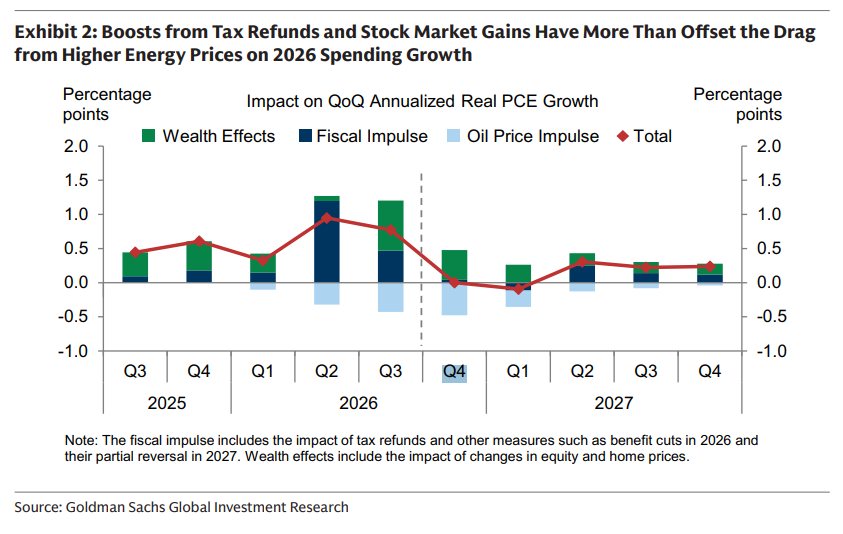
这张图表展示了从2025年到2027年,几种不同的经济力量如何共同影响人们的消费支出增长。图中的柱状图代表了三种主要力量:
财富效应 (绿色部分): 这指的是当股票、房产等资产升值时,人们会感觉更富有,从而更愿意消费。在整个预测期内,这都是一个积极的推动力。
财政刺激 (深蓝色部分): 这代表政府的政策影响,例如发放退税会直接增加人们手中的现金,极大地促进消费。我们可以看到,在2026年第二季度,这项刺激措施的影响非常显著。
油价冲击 (浅蓝色部分): 这代表能源价格上涨带来的负面影响。当油价上涨时,人们不得不在汽油上花费更多,导致用于其他商品和服务的钱减少,从而对消费增长构成拖累。
红色的折线代表了这三种力量叠加后的“总效果”。
总的来说,图表的核心观点是:在2026年,尽管高昂的能源价格对消费增长是一个持续的负面因素,但由退税等政策带来的财政刺激和资产升值带来的财富增长,其正面推动作用更为强大,足以抵消油价上涨的拖累,从而在整体上促进了消费的增长。