智堡AI投研
研究资料
研究中心
花旗研究指出,数据中心建设成本上升的趋势尚未结束。AI token生产未来5年复合增速可达236%,生成式AI工作负载占比将从2026年的26%升至2031年的82%。不过监管审查拉长了开发周期,融资成本也在抬升,已完工数据中心的高收益债表现优于在建项目;高收益AI债券利差比非AI品种宽出近200个基点,显示市场对AI的定价敏感度明显上升。
花旗维持CoreWeave买入评级,目标价上调至149美元。公司Q3营收36.61亿美元,同比增长168%,超出预期;调整后营业利润率10.4%,环比提升超5个百分点。管理层表示,无需依赖高收益债融资,客户预付款强劲,2027年前的产能已全部售出;长期合同定价升至每MW 2000万至2500万美元。
CoreWeave三季度营收36.61亿美元超预期,EBITDA利润率62%、经营现金流20亿美元,全年指引上调。更关键的是融资结构切换:加权平均债务成本降至7.9%,暂停高成本无担保融资,转向资产级DDTL,并预计未来三个月拿到90亿美元预付款。摩根大通维持Overweight。
野村证券认为,美国利率市场对CPI反应过度,12月加息25bp概率极高、无需50bp;科技股因终端利率已被提前定价,对高收益率展现韧性。日本央行10月意见偏鹰,但日本资金尚未回流。
德银指出,LME与SHFE铜曲线均呈现深度远期贴水,中国铜升水约230美元/吨,库存已降至极低水平;美国铜流入更多是不可见库存回流,电网投资与电气设备出口依然强劲。黄金维持中期看多,CTA若突破4175美元/盎司或触发新一轮买入;关键矿产关税与301调查的催化预计在2027年初密集落地。
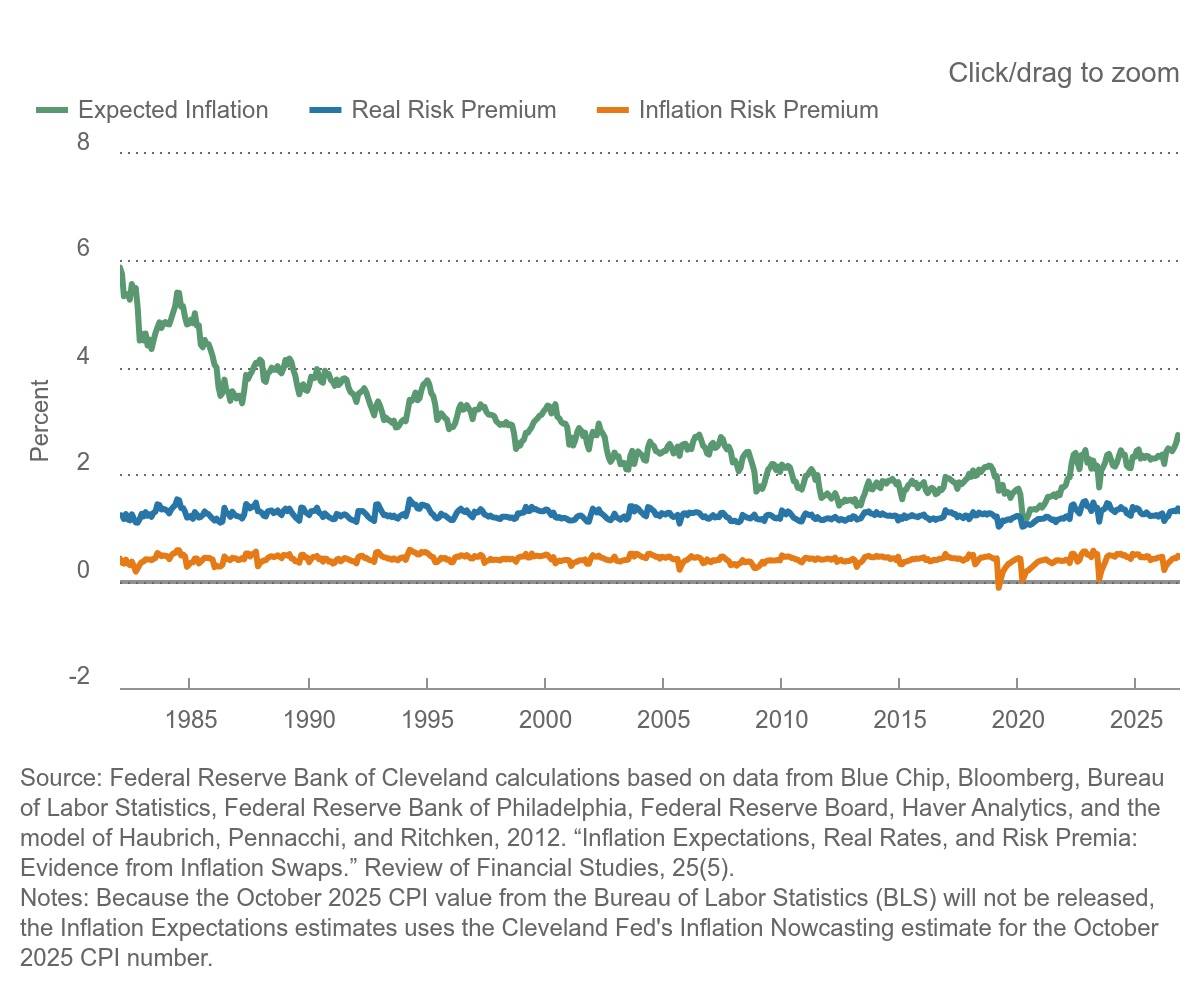
这张图表展示了自1980年代初以来,影响投资回报的三个关键经济指标随时间的变化。
绿色线(预期通胀):代表市场普遍认为未来物价上涨的速度会有多快。简单来说,就是大家对未来通货膨胀的“集体猜测”。我们可以看到,在80年代初,人们对通胀的预期很高,之后长期下降并保持在较低水平,但在2021年后又迅速回升。
蓝色线(真实风险溢价):这是投资者因承担与通胀无关的投资风险(例如公司经营不善的风险)而要求获得的额外回报。它在图表中相对稳定,在0%到2%之间波动。
橙色线(通胀风险溢价):这可以理解为投资者为了防范“实际通胀高于预期”这一风险而要求的“保险费”。如果未来通胀的不确定性很大,投资者就会要求更高的补偿。在图中的大部分时间里,这条线都非常低,接近于零,说明市场对通胀失控的担忧不大,但在2020年附近出现了较大的波动。
总的来说,这张图告诉我们,在过去几十年的大部分时间里,人们对通胀的预期和担忧都处于下降和稳定状态。然而,最近几年,尤其是2021年之后,通胀预期明显抬头,显示出经济环境可能正在发生变化。