智堡AI投研
研究资料
研究中心
美银美林维持CoreWeave买入评级,目标价140美元。第三季度营收36.61亿美元,同比增长168%,营业利润率10.4%、环比提升540个基点;定价持续走高是利润率上行的关键支撑。活跃功率达1.7吉瓦,剩余履约义务约1330亿美元,同比增长138%,后续收入可见度较高。
摩根大通将英伟达目标价从320美元下调至215美元,原因是领导层不确定性与涉华监管风险上升;公司剔除中国及其他出货(约占上半年收入8%),使FY28 EPS预测下调约10%至14.45美元。盘后股价跌约9%,但该行仍维持增持评级,并看好其垂直整合平台与多年需求可见性。
美银证券指出AI轮动正在加速,资金转向价值、小盘及收益类资产。标普493的平均EPS已反超Mag 7,价值ETF年内流入910亿美元创纪录。配置上建议关注国债、AAA CLO、MLP及防御性期权收益策略,并推荐Progressive、Verizon、Healthpeak等高息低贝塔股票。
美银美林维持GE Vernova买入评级,目标价1310美元,较现价约797美元有约64%上行空间。报告认为,软银计提37亿美元减值并非直接取消GEV订单,公司电力设备积压订单依然健康:2026年燃气轮机订单定价同比高约50%,2027年合同量预计达50GW,远超24GW产能。三季度设备毛利率23.4%,合同负债增至332亿美元,电气化趋势支撑长期需求。
摩根士丹利将国航、东航、南航H股下调至持股观望,A股下调至减持,认为宏观逆风叠加定价能力不足,盈利复苏短期仍待观察,并将三大航2027年营业利润率预测下调约2.5个百分点。报告相对更偏好春秋航空与国泰航空。
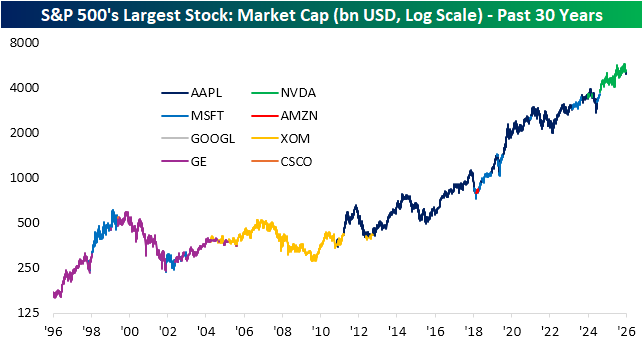
这张图表展示了过去三十年里,在美国标普500指数中市值最大的公司(俗称“股王”)是如何变化的。图中的一条连续曲线代表了“股王”的市值增长路径,而不同的颜色则代表在不同时期登上王座的不同公司。
我们可以看到几个明显的时代更替:
总的来说,这张图清晰地揭示了美国经济的结构性变迁:市场龙头从传统的工业、能源企业,逐步转移到了代表着创新和未来的科技公司。同时,“股王”的市值体量也从几千亿美元增长到了数万亿美元的级别,显示了资本市场巨大的增长潜力。