智堡AI投研
研究资料
研究中心
汇丰研究发现,过去一年12个月远期布伦特油价与新兴市场政策利率预期的三个月变化相关性约80%,而美联储基金利率仅约46%。本周布伦特一度跌至90美元/桶附近,若油价继续下行,市场可能解除部分加息预期。本周新兴市场股市涨2.1%、本币债券跌0.6%。
摩根大通预计美国将很快宣布更多301和232关税,使平均有效关税率从当前11.2%回升至约14%,年关税收入将增加逾900亿美元,或推升核心通胀约0.2个百分点。新关税面临法律挑战,国会或采取行动限制行政关税权。
汇丰前海证券调研显示,中国创新药行业研发与业务拓展提速,但市况低迷、股市表现欠佳。维持百济神州买入(目标价488美元),百悦泽欧洲CLL份额提升、5项实体瘤管线将启动全球III期;维持中国生物制药买入(目标价8港元),集采冲击可控,新药放量及业务拓展收入形成对冲,预计2026年收入双位数增长。
高盛中国周度报告显示,本周MSCI中国跌4.6%,沪深300跌0.9%。报告预计2027年中国实际GDP增长4.5%,10月PPI同比升至5.7%,出口增长35.2%、进口41.6%,中美同意将关税暂停再延长两个月。
美银美林预计美联储将在12月、1月和3月连续加息25bp,终端利率达到4.50%-4.75%,而市场对未来两次会议仅定价近50个基点。美国核心CPI连续强劲,通胀动能主要由核心商品推动,劳动力市场也依然稳固。欧元区表面上的韧性背后暗藏风险,英国央行可能于2月加息。
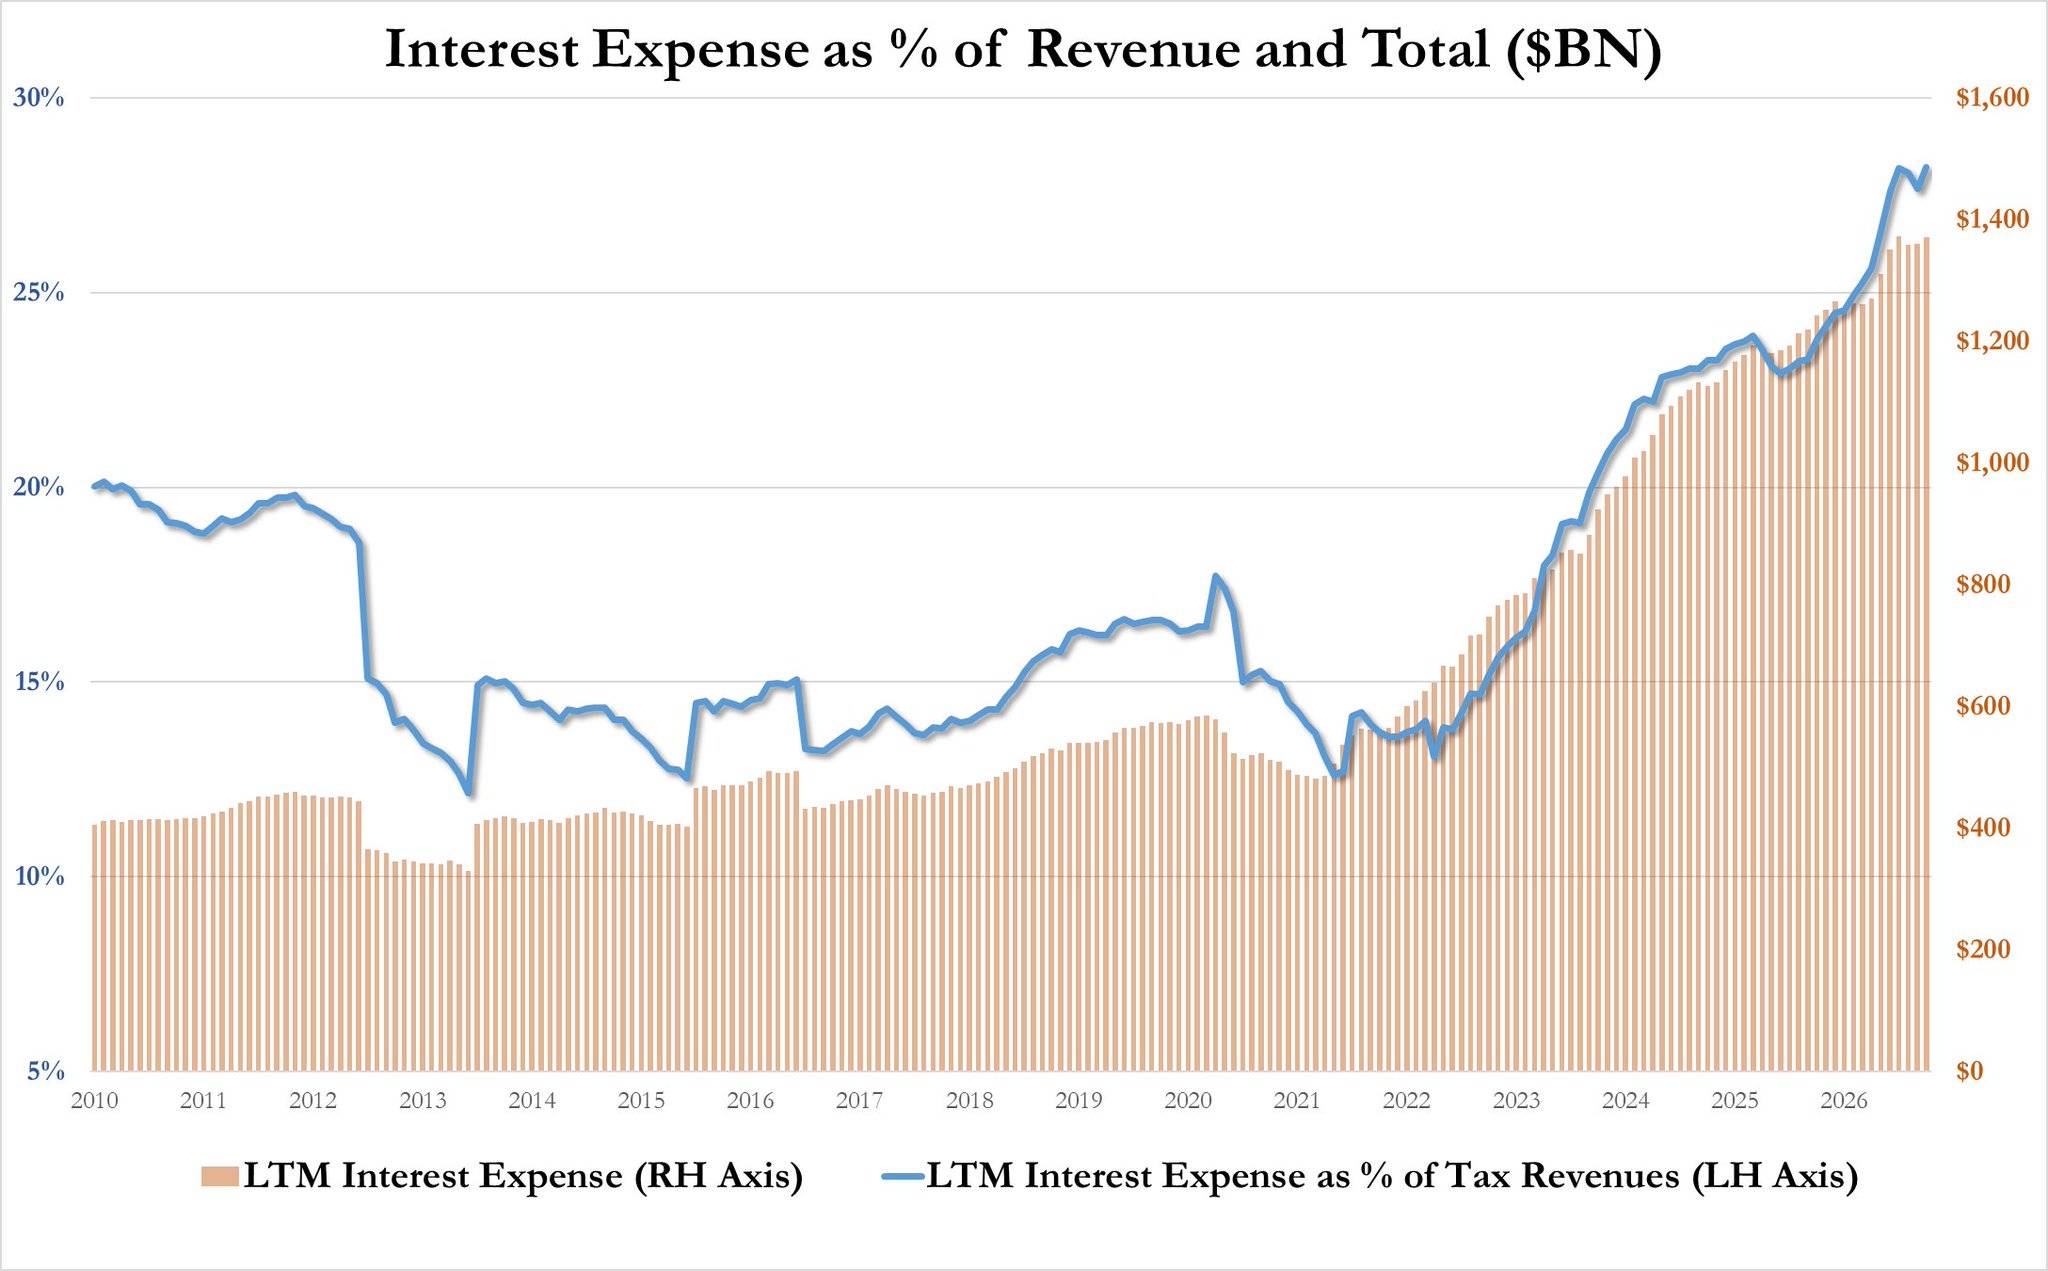
这张图表通过两种方式展示了从2010年到2026年(含预测)的利息支出情况。
橙色柱状图(对应右侧金额坐标): 这代表每年需要支付的利息总金额,单位是十亿美元。我们可以看到,在2022年之前,这个总金额相对平稳,大多在4000亿到6000亿美元的区间内。然而,从2022年开始,利息总额出现了爆炸性增长,并预计在未来几年持续飙升,到2026年将接近1.4万亿美元。
蓝色折线图(对应左侧百分比坐标): 这代表利息支出占政府税收收入的百分比,它衡量了利息对财政造成的负担有多重。在2013年至2021年这段时间,由于利率较低,这个比例保持在15%以下,意味着利息负担相对可控。但是,同样从2022年开始,这个比例也随之急剧攀升,预计到2026年将有接近28%的税收都将用于支付利息。
核心解读: 这张图揭示了一个严峻的财政信号。过去,低利率环境使得高额债务的利息成本尚可承受。但现在情况发生了根本性变化,利息支出无论从绝对金额还是占财政收入的比重来看,都正在失控般地增长。这就好比一个人的工资没怎么涨,但信用卡利息却突然翻倍,导致可用于日常生活的钱大幅减少。图表预示着,未来政府需要将越来越大比例的钱用于“还利息”,这将严重挤压在民生、基建、科技等其他关键领域的投入,构成巨大的财政挑战。