智堡AI投研
研究资料
研究中心
摩根大通中国股票研究主管Alex Yao指出,当前技术发展速度空前,投资焦点已从技术可行性转向价值捕获。该行将于2026年11月16日至18日在香港举行亚太科技、创新与增长大会,公共云、独立AI实验室、自动化、机器人与互联网平台等全价值链企业将参会。
巴克莱在卡夫亨氏投资者日后重申增持,更看好债券端机会,建议买入KHC长端债券并做前端基差交易。公司预计2028年底净杠杆降至约3倍,2027年有机净销售大致持平、下半年恢复增长,通胀略高于5%,自由现金流转化率至少100%。
巴克莱维持对机构MBS的减持建议,认为风险回报依然失衡。本周10年期美债收益率上行30bp至5.15%,CC OAS走阔6bp至28bp,预计11月MBS提前还款率下降10%,相对价值仍差或进一步走阔。
新兴市场债券基金本周流出10.06亿美元,创4月以来最大单周流出;硬通货债券基金流出10.66亿美元,本币基金流入几乎停滞。同期新兴市场股票基金流入减半至19.08亿美元。
巴克莱指出,一季度国库券供应高企叠加货币基金流入放缓,短期国库券或持续承压;转折点可能在最早3月的债务上限缓解,美联储或于12月重启准备金购买,每月100亿美元、1月升至200亿美元。
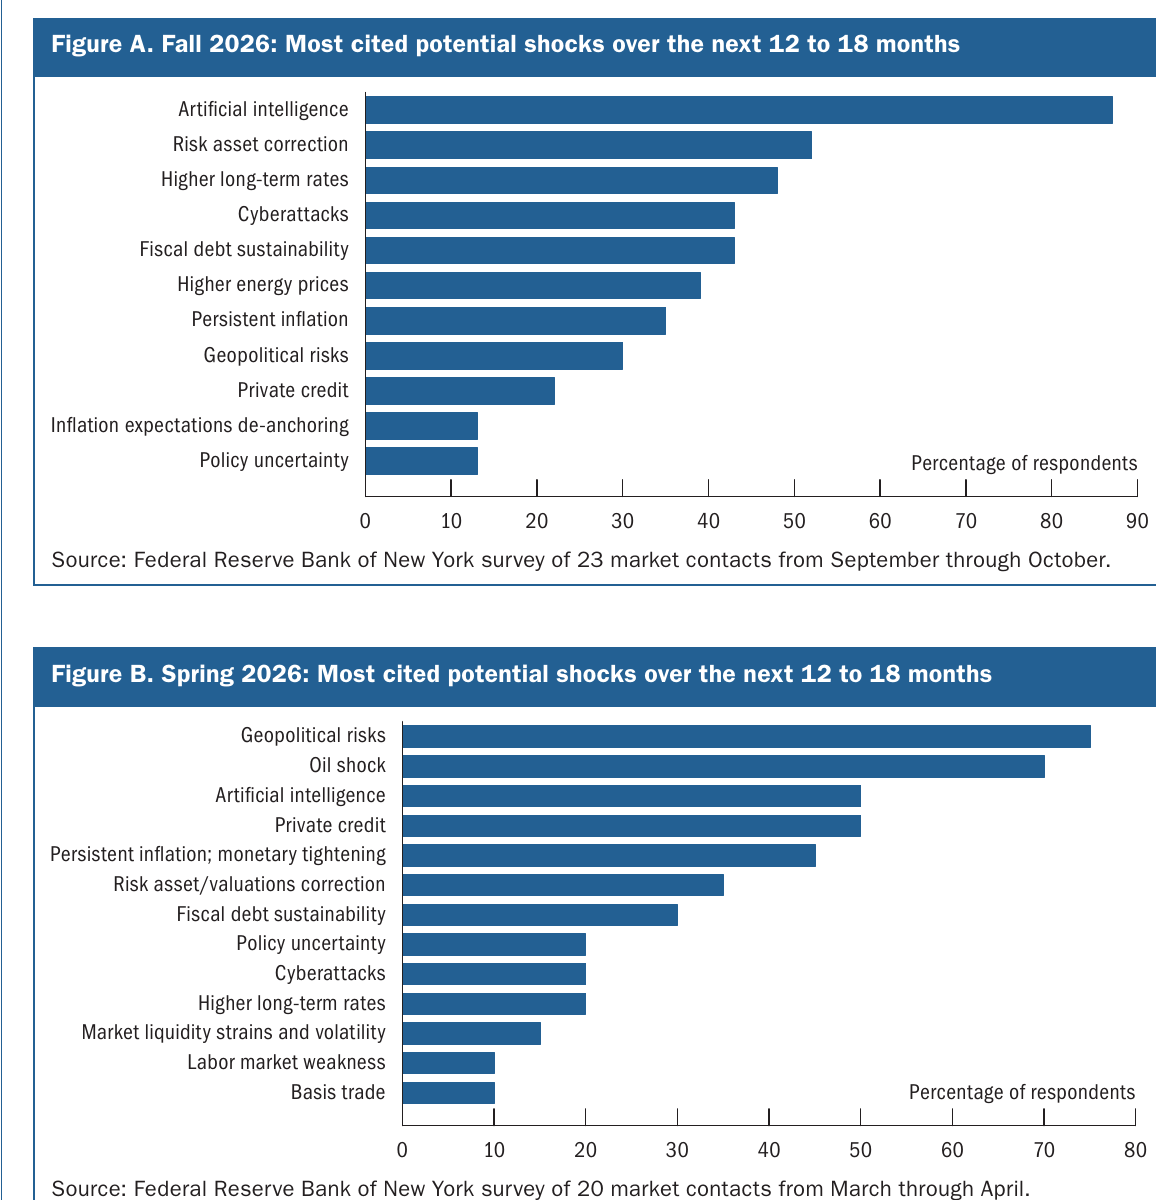
这张图片包含两份来自纽约联邦储备银行的调查图表,展示了市场专家们在两个不同时期(秋季和春季)对未来12到18个月内最大潜在经济冲击的看法。
图A(秋季调查):在秋季,专家们最担心的是“人工智能”,超过85%的受访者认为它是一个潜在的冲击。其次是“风险资产价格修正”(比如股市下跌)和“更高的长期利率”。
图B(春季调查):到了春季,情况发生了显著变化。专家们的头号担忧变成了“地缘政治风险”(比如国际冲突)和“石油冲击”,这两项都获得了约75%的受访者提及。虽然“人工智能”仍然是一个重要风险,但其关注度相比秋季已大幅下降。
总而言之,这两张图表清晰地揭示了市场情绪在几个月内的转变:担忧的焦点从技术(人工智能)和金融问题,转移到了全球政治紧张局势及其对能源价格可能造成的影响上。