智堡AI投研
研究资料
研究中心
摩根士丹利周报指出,发射供应紧张利好火箭实验室和萤火虫航空航天,但执行是关键。火箭实验室3Q新签超5.15亿美元中子号合同,积压达16次,基础价格升至7000万美元;萤火虫获13亿美元AST发动机协议,不过Alpha在2026年没有运营发射。
德银指出美国核心PCE通胀在2.5%附近停滞,预计到2028年才回到2%,劳动力市场还有再收紧的可能(10月失业率4.1%),政策利率仍低于规则水平、r-star约1.8%,美联储表态偏鹰。另外,AI资本开支增速预计从2027年起放缓,企业自由现金流或转负。
美银证券预计2027年投资级信用利差区间震荡、区间略宽,指数利差约89bp;建议超配公用事业、REITs、寿险与银行,低配医疗保健和消费品。3Q投资级核心盈利同比增长9.4%。
摩根士丹利全球汽车监测显示,2027年全球轻型车产量将转为同比负增长,成本与利率压力加大;2026/2027年预测下调至9130万/9110万辆,中国2026年预计回落7.8%,北美下降2.1%,四季度全球产量预计同比下降5.7%。
德银认为原油市场处于“不稳定均衡”,地缘风险溢价压缩与基本面宽松并存,预计布伦特一季度均价90美元/桶、二季度回落至80美元/桶,均低于当前期货93.6美元/桶;后续可关注中国补库节奏、炼厂利润、运费及地缘事件变化。
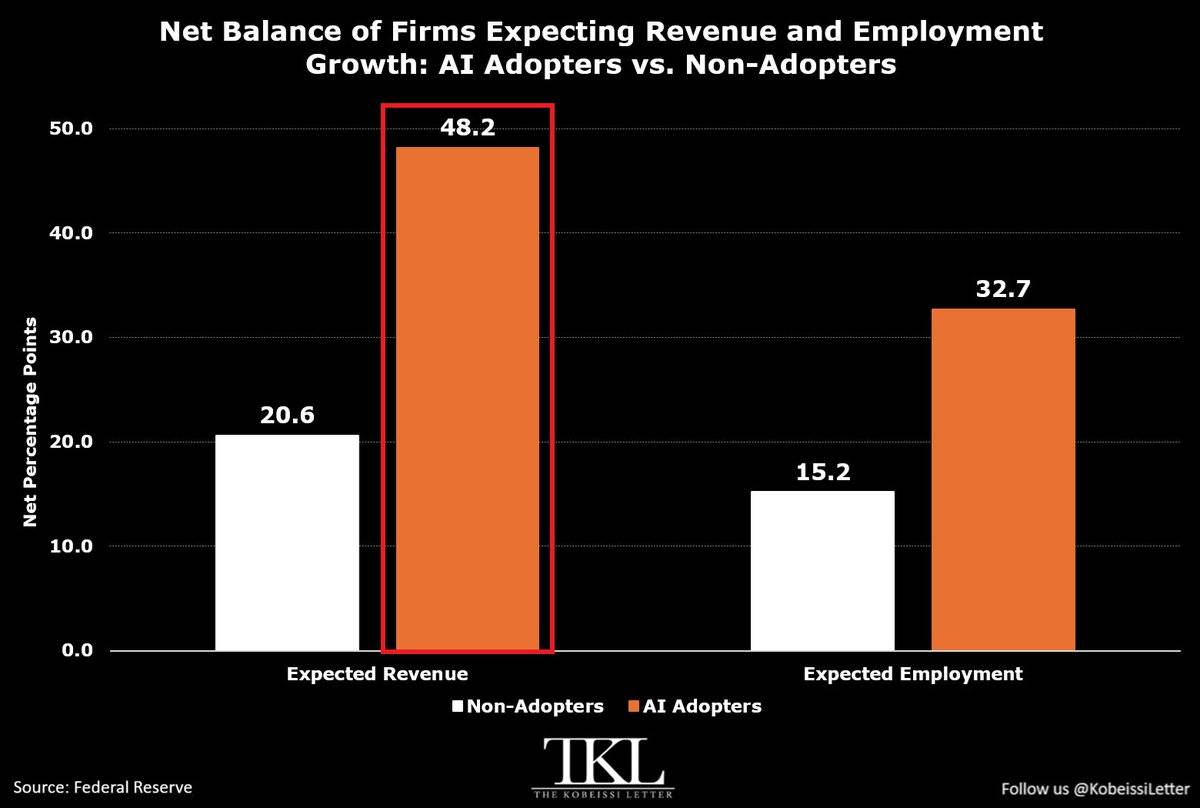
这张图表对比了使用人工智能(AI)和未使用人工智能的公司,在未来收入和招聘增长预期上的差异。数据来源于美联储。图表显示,无论是在预期收入还是预期就业方面,采用AI的公司(橙色柱)都表现出远超于未采用AI公司(白色柱)的乐观情绪。具体来看,在预期收入增长方面,AI采用者的净值为48.2个百分点,是未采用者(20.6)的两倍多。在预期就业增长方面,AI采用者的净值为32.7个百分点,同样是未采用者(15.2)的两倍多。这清晰地表明,整合了人工智能技术的公司对未来的业务增长和扩张抱有更强的信心。