智堡AI投研
研究资料
研究中心
杰富瑞认为,深圳APEC的重点不在关税礼包,而在华盛顿如何解读中国的科技领先。贸易委员会启动仅削减300亿美元非敏感商品关税,短期缺少催化剂;但深圳展示的技术部署可能倒逼美国推出更支持创新的AI政策,利好其国防科技、自动化与关键矿产。此外,习-特朗普-普京三方会谈或加剧日本战略焦虑,推动日本加码国防与经济安全投入。
摩根士丹利认为韩国正迎来历史拐点,在半导体出口和AI驱动下,KOSPI指数有望突破10000点;预计未来五年韩国名义GDP年增5%,2030年达约2.7万亿美元,韩元实际有效汇率每年获2.5%支撑。
美银维持百度买入评级及132美元目标价,认为公司收入拐点已现:AI云基础设施收入同比增94%至82亿元,但广告收入下滑22%,调整后净利润同比降37%至24亿元。预计2026/27年资本开支为320亿/290亿元,净现金占市值八成以上,为后续投入留出缓冲。
美银全球研究认为美国前端利率仍将温和走高,维持2s30s曲线平坦化交易并低配美国前端,预计2年期美债收益率2026年底触及5%。报告同时提示商品价格上行风险,美联储12月或加息50bp,并建议关注欧洲前端2y1y OIS做多机会,目标2.6%。
摩根士丹利预计2027年全球GDP增长3.3%,并将全球股票上调至最超配;超大规模云厂商AI资本支出预计达1.66万亿美元,同比增长75%;MSCI中国ROE有望在2030年升至12.8%。
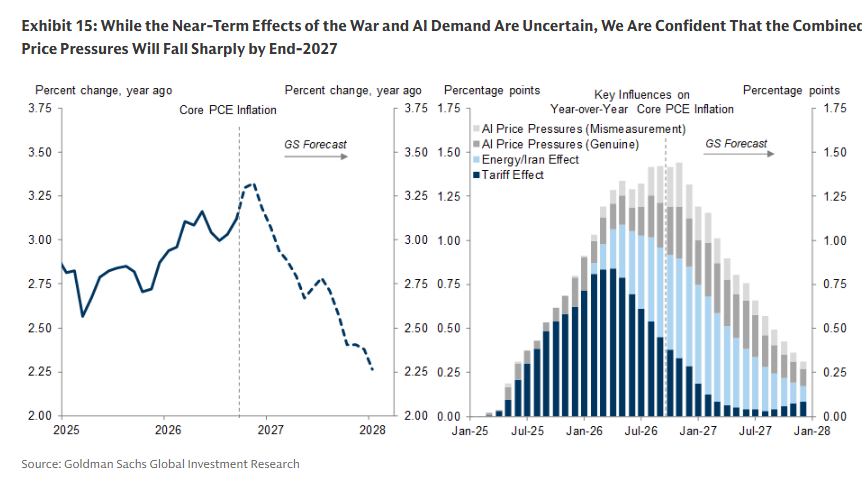
这张图表展示了高盛研究部门对未来几年美国核心个人消费支出(Core PCE)通货膨胀率的预测。图表分为左右两部分:
左图(核心PCE通胀率折线图):这条曲线预测了通胀的走势。我们可以看到,通胀率预计将从2025年开始逐步攀升,在2026年底达到约3.3%的峰值。随后,预测显示通胀将急剧下降,到2027年底和2028年初回落至约2.25%的水平。虚线部分代表高盛的预测。
右图(影响因素分解柱状图):这张图详细解释了是什么因素在推动通胀的变化。它将通胀压力分解为四个主要部分:
综合来看,高盛认为,尽管短期内战争和人工智能需求带来了不确定性,但这些综合性的价格上涨压力将在2026年底达到顶峰,然后在2027年迅速消退,最终导致通胀在2027年底大幅回落。