智堡AI投研
研究资料
研究中心
瑞银指出英伟达维持既定的产品路线,2027年的产能爬坡按计划推进;2028财年营收增速指引上调至75%,上季销售1160亿美元,同比增103%,其中数据中心1080亿。UBS判断AI供应链2027年保持强劲、2028年温和放缓,看好台积电、鸿海等环节。
摩根大通快评指出,腾讯2026年三季度资本开支同比增超5倍至814亿元,自由现金流降至-691亿元,公司转为净负债140亿元;核心业务仍有韧性,剔除AI后营业利润同比增8%,云收入增35%、广告增19%,但游戏有所放缓。
腾讯2026年三季度收入同比增长7.5%至2070亿元,略低于预期2%;受810亿元AI资本开支及150亿元新AI产品投入影响,调整后营业利润同比下降6%。云业务收入同比增长35%,成为最大亮点。瑞银维持买入评级,目标价740港元,较现价372.80港元有近一倍上涨空间。
杰富瑞筛选1976年以来与当前宏观环境相似的7个历史时期,黄金未来12个月平均仅涨3.2%,低于全部样本的9.1%;但最接近的2024年3月后黄金涨了39%。报告认为央行储备多元化与财政压力让当前局面与众不同,维持黄金一年期看多,同时提示短期波动。
摩根大通认为市场对亚洲造船股抛售过度,维持行业积极展望,建议借回调选择性买入松发股份、扬子江、HD现代重工。该行预计2027/28年全球接单量同比仅下降5%/3%,手持订单和交付扩张继续支撑盈利,首选股2028年市盈率约6-7倍。
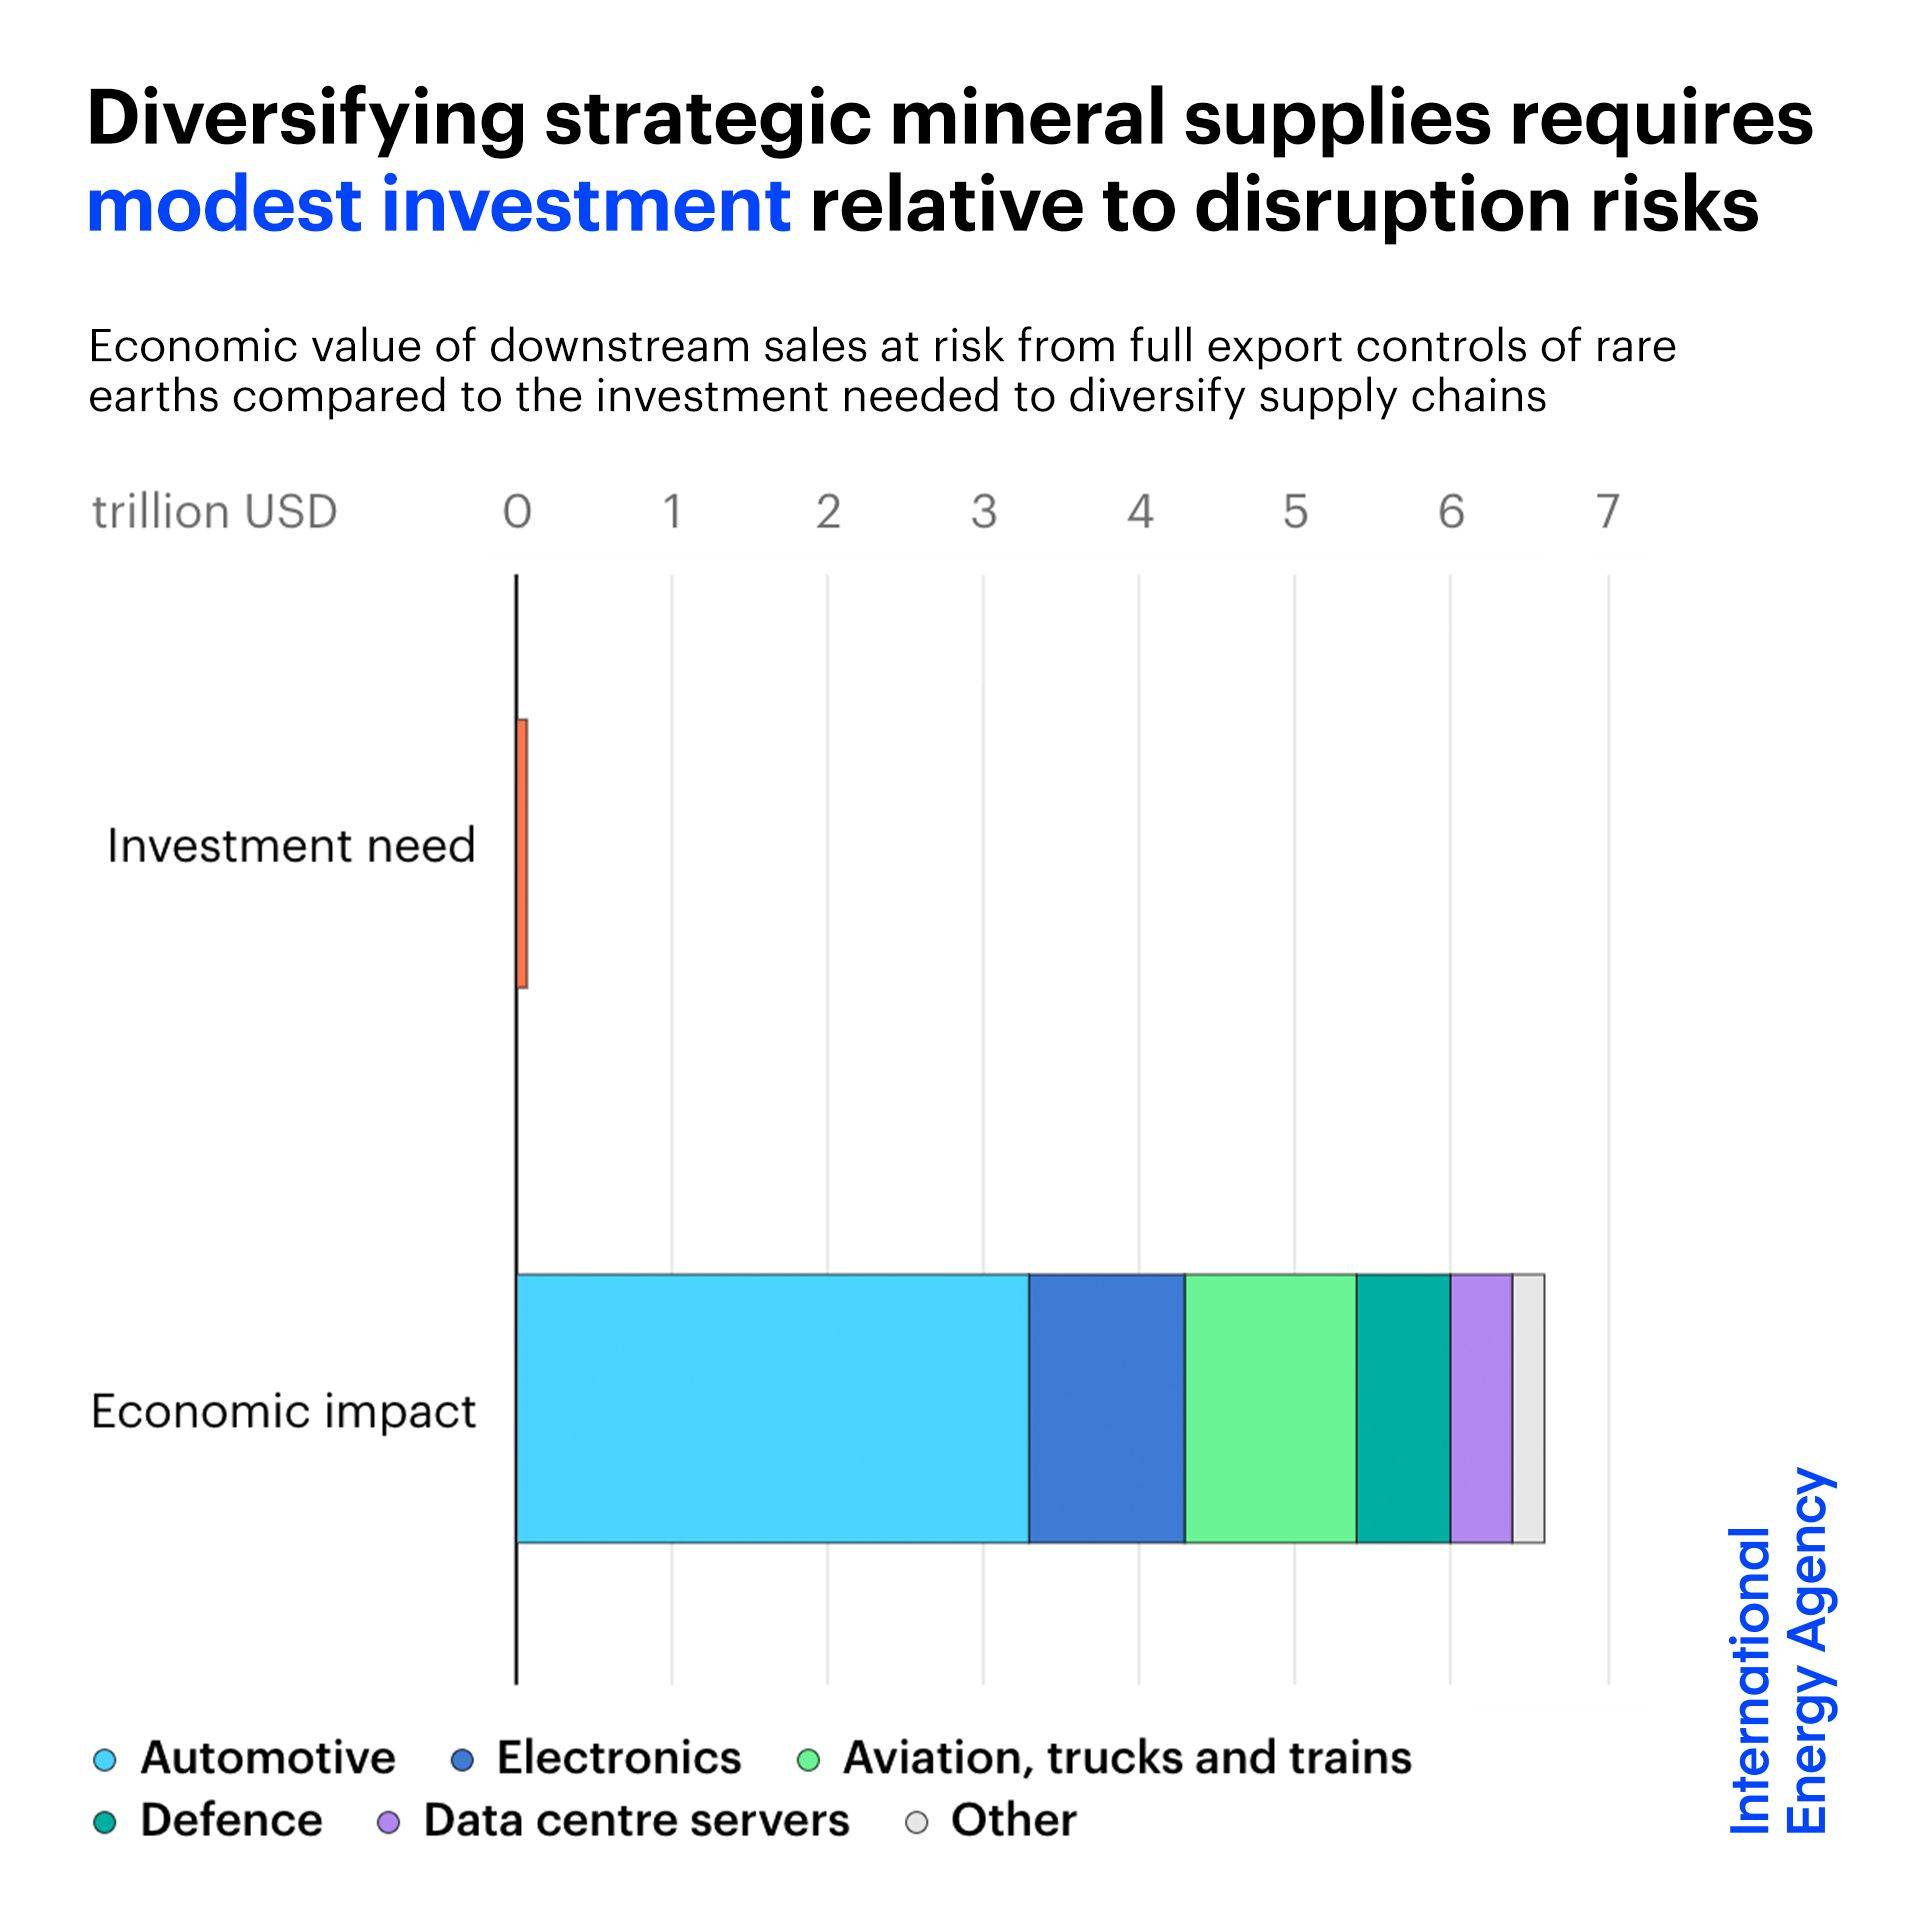
这张图表清晰地对比了两件事:为战略矿产(如稀土)的供应链实现多元化所需投入的资金,以及因供应链中断(例如出口管制)可能造成的经济损失。
上面的红色短条代表“投资需求”,即为了确保矿产供应安全、寻找替代供应源所需要的投资金额。这个数额相对较小,不足1万亿美元。
下面的彩色长条代表“经济影响”,即如果稀土等关键矿产的供应被完全切断,下游产业(如制造业)销售额面临的潜在损失。这个数额非常巨大,接近7万亿美元。
这个巨大的经济影响主要来自几个关键行业,其中汽车行业(浅蓝色)占比最大,其次是电子产品(深蓝色)和航空、卡车与火车(绿色)等。
总而言之,这张图的核心信息是:与供应链中断可能带来的灾难性经济损失相比,为实现战略矿产供应多元化而进行的投资是相当划算的,属于一种“小投入,防大险”的策略。