智堡AI投研
研究资料
研究中心
花旗维持阿里巴巴买入评级、目标价193美元。FY2Q27总收入2715.19亿元、同比增10%超预期,调整后EBITA 326.36亿元超预期24%,但非GAAP净利润200.31亿元不及预期;云收入609.73亿元同比增53%,外部云增64%,AI收入占比已达38%,同期自由现金流为-344亿元。
摩根大通维持阿里巴巴增持评级,目标价200美元/195港元。9月季度云业务外部经常性收入同比增长67%,EBITA利润率升至14.5%,AI相关亏损大幅收窄,调整后EBITDA同比增167%;但电商CMR同比下降5%,非GAAP净利润不及预期。资本支出环比下降25%,AI盈利的可持续性与后续资金需求成为下一个观察点。
摩根大通全球奢侈品与品牌会议显示,行业当前交易疲软,中国需求承压,美国消费者整体健康但波动明显。结构性亮点集中在珠宝与高端成衣,高净值客群需求仍强;2027年定价预计低个位数增长,行业整体再加速或要等到2027年。
杰富瑞维持Salesforce买入评级,目标价300美元,较当前股价有约54%的上涨空间。其专有渠道调查显示,75%的合作伙伴已达到或超过第三财季计划;55%的受访者预期2027年增长将加速至9.25%,Agentforce的采用率也在持续提升。杰富瑞预计第三财季收入114.7亿美元,同比增长11.6%,cRPO增长14%。
摩根大通维持名创优品增持评级。三季度调整后营业利润率环比回升至15.1%,同比降幅收窄至2.6个百分点,好于预期;中国同店销售增速达高个位数,全年指引上调至中个位数。不过海外收入仅增1.7%,经销商去库存形成拖累,2026-28年调整后净利润预测下调8%-18%。
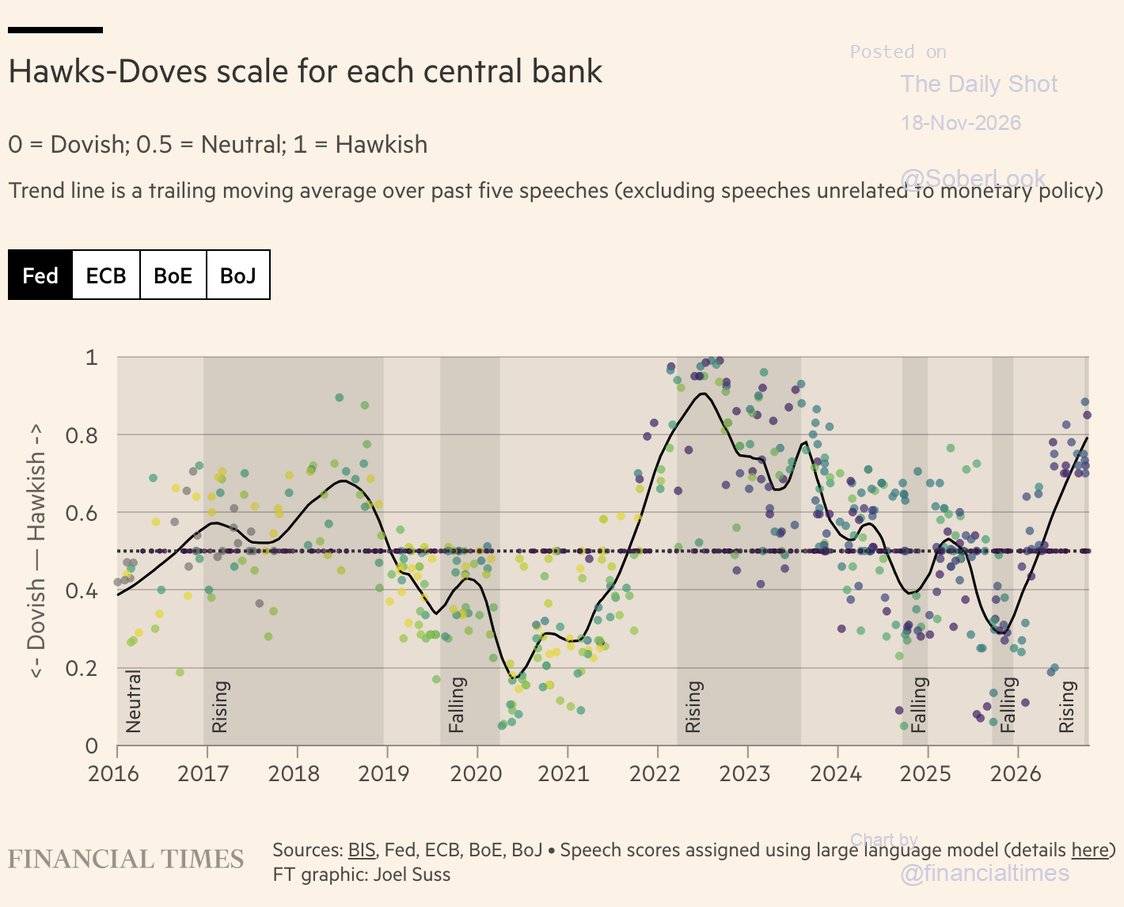
这张图表展示了全球几大主要中央银行(如美联储、欧洲央行等)货币政策立场的“鹰鸽”倾向。 “鹰派”(Hawkish)代表着更倾向于收紧货币政策,比如加息,以对抗通货膨胀,图表上用接近1的数值表示。 “鸽派”(Dovish)则代表着更倾向于放松货币政策,比如降息,以刺激经济增长,图表上用接近0的数值表示。数值0.5代表中性立场。图中的黑线是综合了各大央行官员多次演讲后得出的平均趋势线。我们可以看到,在2020年疫情期间,为了刺激经济,央行们的立场非常“鸽派”。随后在2021年至2022年,为了应对高涨的通货膨胀,立场急剧转为非常“鹰派”,导致了全球范围的加息潮。根据图表趋势,在2023年后,这种极端的鹰派立场开始缓和,并预计将转向鸽派(降息周期),之后可能在2026年左右再次回归紧缩。