智堡AI投研
研究资料
研究中心
花旗维持阿里巴巴买入评级、目标价193美元。FY2Q27总收入2715.19亿元、同比增10%超预期,调整后EBITA 326.36亿元超预期24%,但非GAAP净利润200.31亿元不及预期;云收入609.73亿元同比增53%,外部云增64%,AI收入占比已达38%,同期自由现金流为-344亿元。
摩根大通维持阿里巴巴增持评级,目标价200美元/195港元。9月季度云业务外部经常性收入同比增长67%,EBITA利润率升至14.5%,AI相关亏损大幅收窄,调整后EBITDA同比增167%;但电商CMR同比下降5%,非GAAP净利润不及预期。资本支出环比下降25%,AI盈利的可持续性与后续资金需求成为下一个观察点。
摩根大通全球奢侈品与品牌会议显示,行业当前交易疲软,中国需求承压,美国消费者整体健康但波动明显。结构性亮点集中在珠宝与高端成衣,高净值客群需求仍强;2027年定价预计低个位数增长,行业整体再加速或要等到2027年。
杰富瑞维持Salesforce买入评级,目标价300美元,较当前股价有约54%的上涨空间。其专有渠道调查显示,75%的合作伙伴已达到或超过第三财季计划;55%的受访者预期2027年增长将加速至9.25%,Agentforce的采用率也在持续提升。杰富瑞预计第三财季收入114.7亿美元,同比增长11.6%,cRPO增长14%。
摩根大通维持名创优品增持评级。三季度调整后营业利润率环比回升至15.1%,同比降幅收窄至2.6个百分点,好于预期;中国同店销售增速达高个位数,全年指引上调至中个位数。不过海外收入仅增1.7%,经销商去库存形成拖累,2026-28年调整后净利润预测下调8%-18%。
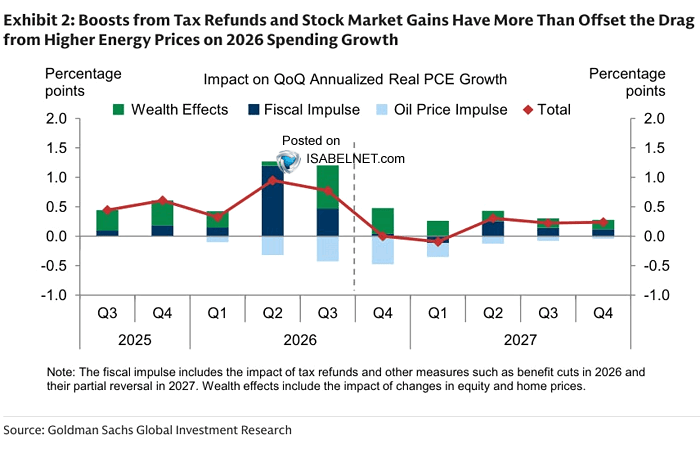
这张图表是高盛对2025年至2027年间影响美国个人消费增长的几个关键因素的分析与预测。
图表主要分析了三个力量如何共同影响人们的消费意愿:
财富效应(绿色柱体):这代表了因股票和房价上涨带给人们的“感觉更富有”的效应。当人们感觉自己的资产升值时,他们更愿意花钱。在整个预测期间,这一项始终是正向的,持续为消费提供动力。
财政刺激(深蓝色柱体):这指的是政府的政策行为,主要是指退税。当政府给民众退税时,大家手里可花的钱就多了,会直接刺激消费。我们可以看到,在2026年第二季度,这一项的刺激作用非常巨大。
油价冲击(浅蓝色柱体):这代表了能源价格上涨带来的负面影响。由于油价上涨,人们在加油等方面的开销增加,可用于其他消费的钱就变少了,因此它对整体消费是一个拖累因素,在图上显示为负值。
红线(总量)是这三个因素相加后的净效果。
核心结论是:尽管高油价(浅蓝色)一直在给消费泼冷水,但在2026年,来自政府退税(深蓝色)和股市房市上涨(绿色)的强劲推动力,足以完全抵消甚至超过油价带来的负面影响,使得总的消费增长(红线)依然保持正向,并在2026年第二季度达到顶峰。