智堡AI投研
研究资料
研究中心
高盛维持三星电子和SK海力士“买入”评级,但将目标价分别下调至35万韩元和200万韩元。该行预计2027年DRAM/NAND价格同比+32%/+20%,2028年转为-19%/-21%,并将2027年HBM市场规模上调至2000亿美元。当前股价已计入2028年AI资本开支零增长及额外40%的价格下跌。
欧元区11月消费者信心指数小幅回升至-16.9,符合摩根大通-16.8的预期。尽管能源价格高企、不确定性犹存,信心未进一步恶化,这支持消费自2027年一季度起逐步复苏的判断;不过能源冲击延续、劳动力市场偏软和金融条件收紧仍是需要留意的下行风险。
德意志银行将举办专家电话会,聚焦AI在Medicare Advantage风险调整建模中的落地。讨论重点在于Franklin等AI模型相比CMS-HCC框架可能具备的优势,以及对风险调整准确性和MA计划经济层面的影响,并邀请Ezekiel Emanuel博士等专家参与。
德意志银行利率期货持仓周报显示,截至11月17日当周,资产经理减持美国国债期货DV01 450万美元,杠杆基金减持1190万美元;但两者同时增持3个月SOFR期货DV01,整体净投机仓位仅增80万美元,持仓呈现由长端向短端转移的迹象。
欧元区10月HICP终值同比升至4.0%,核心通胀上修至2.6%;不过德银认为能源溢出效应仍有限,三季度协商工资仅微升至2.6%,第二轮效应风险可控。德银预计11月整体通胀回落至3.8%,欧央行12月大概率加息,但进一步紧缩的空间或已不多。
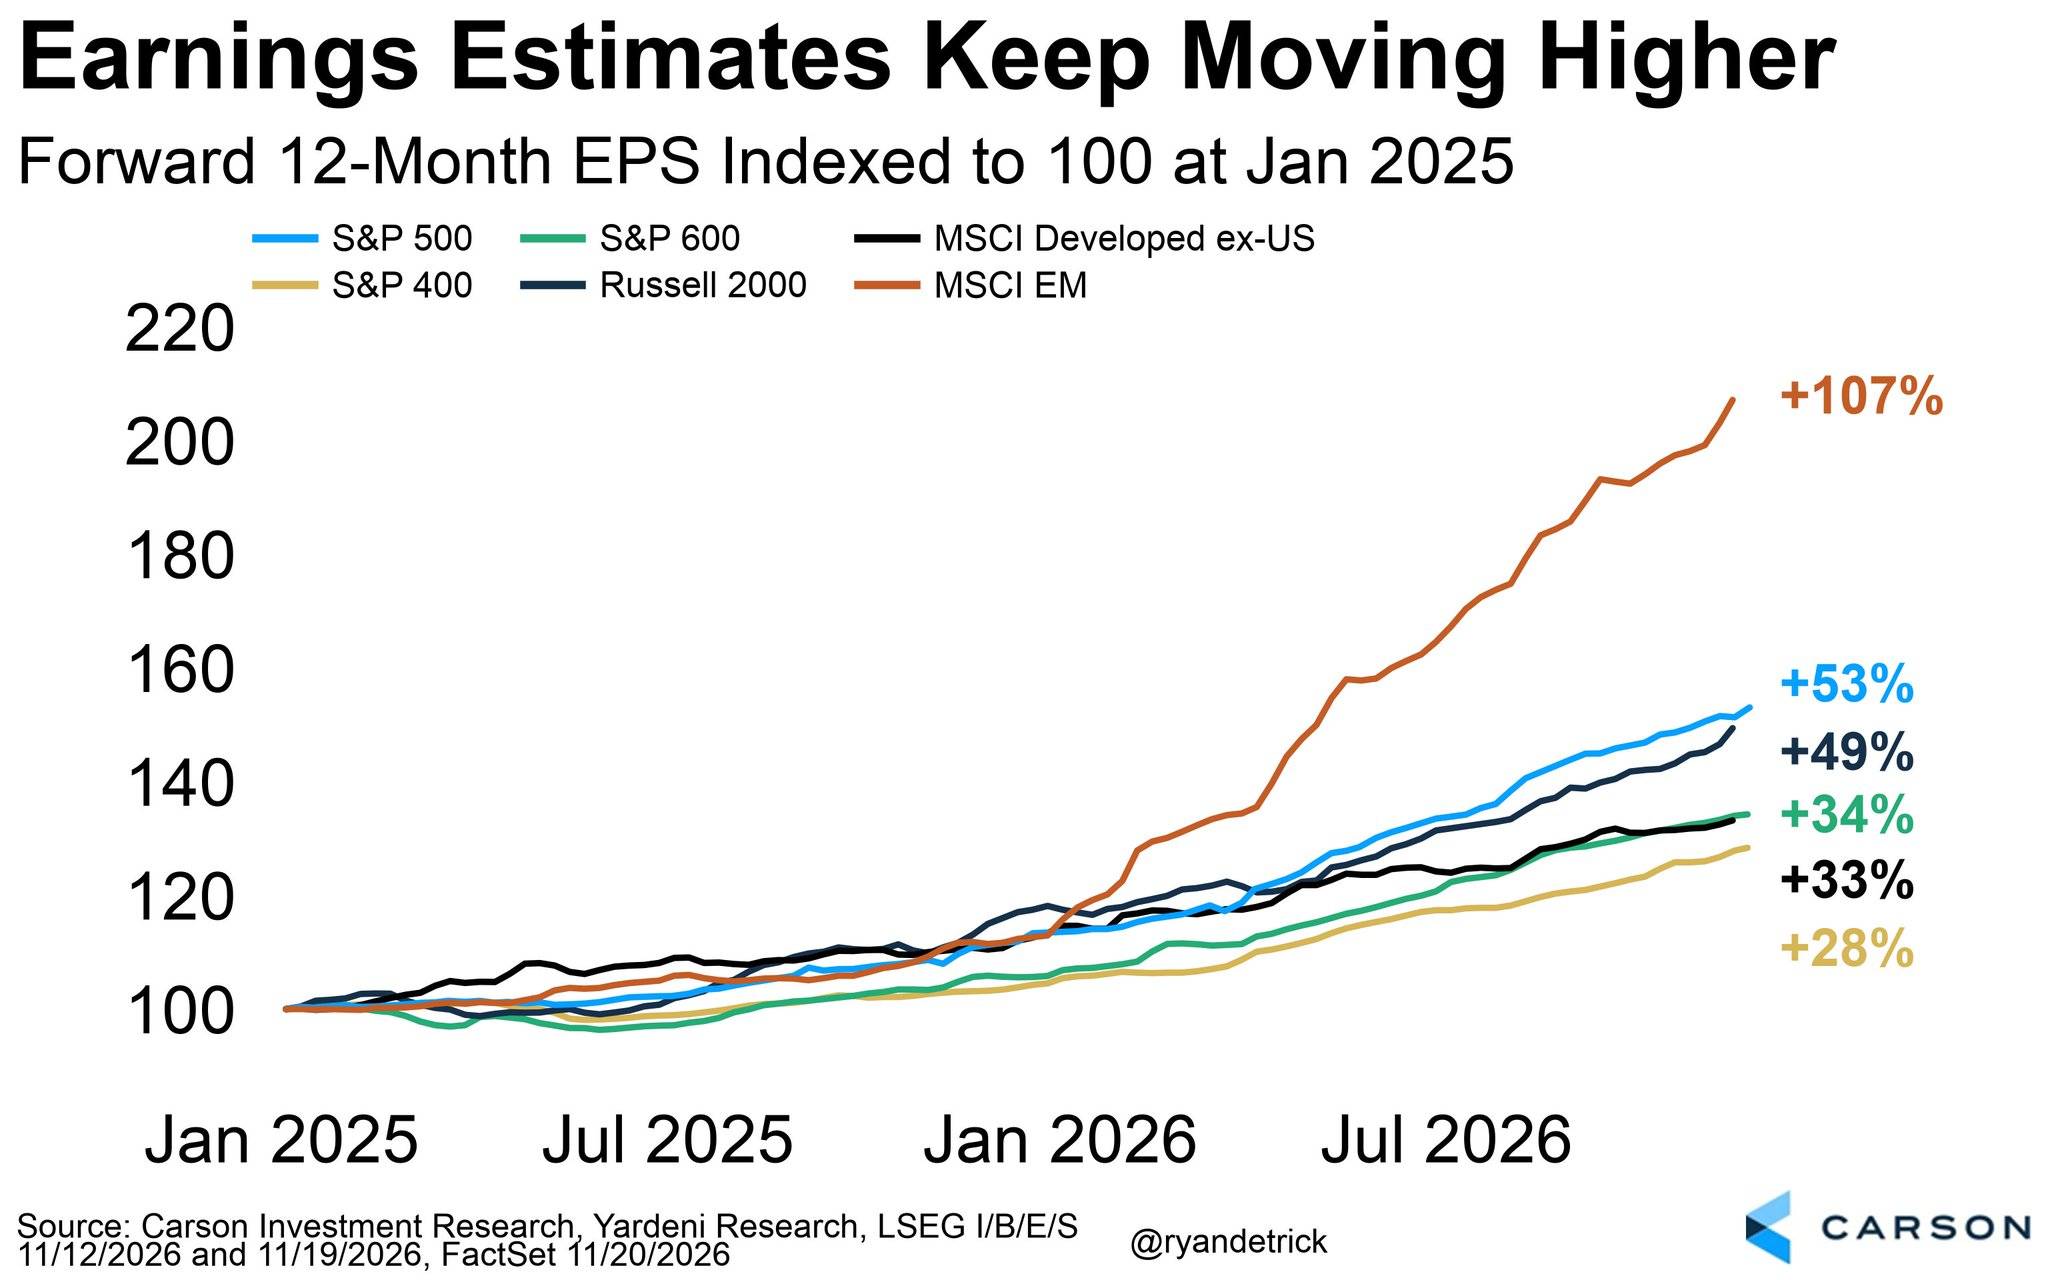
这张图表展示了金融分析师对未来几年全球不同股票市场中公司盈利增长的预测。
图表的核心是“未来12个月每股收益(EPS)”,这是一个衡量公司赚钱能力的重要指标。为了方便比较,所有市场的起点(2025年1月)都被设定为100。之后指数越高,代表预期的盈利增长越快。
从图中我们可以看到几个关键信息:
新兴市场一马当先:最引人注目的是代表新兴市场(MSCI EM)的棕色线条,其盈利预期增长高达107%,意味着分析师预测这些地区的上市公司在未来两年内的赚钱能力将翻倍。
美国大公司表现强劲:代表美国500家最大公司(S&P 500)的浅蓝色线条也显示了非常乐观的预期,预计盈利将增长53%。
美国小公司紧随其后:代表美国小型公司(Russell 2000)的深色粗线条,其盈利增长预期也达到了49%,显示出强劲的增长潜力。
其他市场稳步增长:相比之下,其他市场的预期增长较为温和。美国中型公司(S&P 400)预计增长28%,美国另一组小型公司(S&P 600)增长33%,而除美国外的发达国家市场(MSCI Developed ex-US)预计增长34%。
总而言之,这张图传递了一个积极的信号:分析师普遍预计全球主要股市的上市公司盈利将持续增长,其中新兴市场和美国大型公司的增长前景最为乐观。